


乳製クリーム:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Dairy Cream - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 140 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120560
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、乳製クリーム市場の規模は2025年に110億2,000万米ドルと評価され、2026年には113億7,000万米ドルに拡大し、2031年までに136億7,000万米ドルに達すると予測されており、予測期間中はCAGR 3.76%で成長すると見込まれています。
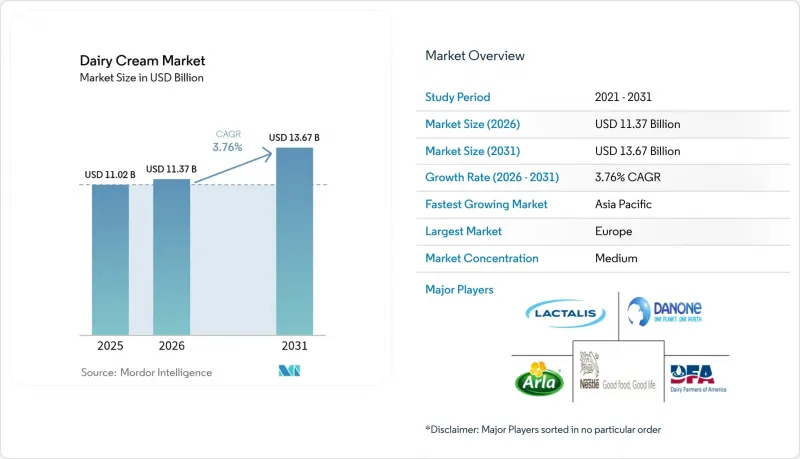
本レポートは、製品タイプ別(生クリーム、濃縮クリーム・ヘビークリーム、ホイップクリーム、その他)、包装タイプ別(カートン、プラスチック容器、ガラス瓶、その他)、流通チャネル別(オントレード、オフトレード)、地域別(北米、欧州、アジア太平洋、南米、中東・アフリカ)に分類されています。市場予測は、金額(米ドル)と数量(個)で提示されています。
世界の乳製クリーム市場の動向と洞察
コンビニエンスフードへの需要の高まり
消費者が味や品質を犠牲にすることなく、時間効率の良い食事ソリューションを優先するようになったことで、コンビニエンスフードへの需要が高まり、世界の乳製クリーム市場の成長を牽引しています。都市部の多忙なライフスタイル、共働き世帯の増加、食の嗜好の変化といった要因により、即食(RTE)、調理用(RTC)、包装済み食事の消費が拡大しています。これらの製品では、食感、コク、風味の安定性を高める能力から、乳製クリームが頻繁に利用されています。乳製クリームは、口当たり、乳化性、一貫性を向上させることで、加工食品の配合において極めて重要な機能的役割を果たしており、利便性を重視した製品開発における主要な原料となっています。さらに、冷蔵・冷凍食品カテゴリーの成長に加え、UHT(超高温殺菌)や長期保存可能なクリーム加工技術の進歩により、メーカーは製品の安全性と安定性を確保しつつ、包装食品にクリームを配合できるようになりました。食品メーカーは、ソース、ミールキット、インスタントミックス、デザートベースなどにクリームをますます積極的に使用し、官能的な魅力を高め、便利な形態で贅沢な食体験を提供しています。
持続可能性・動物福祉に関する取り組み
持続可能性と動物福祉への取り組みは、世界の乳製クリーム市場において重要な成長要因となりつつあり、消費者の購買パターンと企業の戦略の両方に影響を与えています。二酸化炭素排出量、水使用量、家畜の扱いなど、環境問題に対する意識の高まりにより、消費者は責任ある調達と倫理的な生産プラクティスを遵守した乳製品を好むようになっています。これに対応して、乳製クリームメーカーは、再生型農業手法、メタン削減技術、飼料効率の向上、認定された人道的な畜産システムを採用し、サプライチェーンの透明性を高め、環境への影響を最小限に抑えています。オーガニック、グラスフェッド、牧草飼育、動物福祉認証などのラベルは重要性を増しており、各ブランドはこれらを活用してクリーム製品を差別化し、プレミアム価格戦略を推進できるようになっています。さらに、各社はリサイクル可能な紙パック、プラスチック使用量を削減した包装、排出量の少ない加工技術を採用するなど、包装の革新にもサステナビリティへの取り組みを取り入れています。
植物由来のクリーム代替品による競合の激化
植物由来のクリーム代替品からの競合激化は、乳製クリーム市場における顕著な抑制要因となっています。これは、消費者の嗜好が、ヴィーガン、乳糖フリー、環境への影響が小さいと認識される選択肢へとシフトしていることが背景にあります。オート麦、アーモンド、大豆、ココナッツ、その他の植物由来原料から作られた植物由来のクリームは、小売市場で著しい浸透を見せています。これらの製品は、フレクシタリアンや乳製品を避ける消費者層にアピールしつつ、クリームと同等の食感やホイップ性を提供しています。さらに、飽和脂肪酸含有量の低さ、持続可能性、倫理的な調達といった主張を掲げて宣伝されることが多く、若年層や健康志向の消費者層を強く惹きつけています。例えば、グッドフードインスティテュート(GFI)の報告によると、2024年初頭、英国の消費者は主要なスーパーマーケットから週平均910万個の植物由来製品を購入していました。このような採用の拡大は、代替乳製品への構造的なシフトを浮き彫りにしており、従来型クリームメーカーに対する競合圧力を高めています。
セグメント分析
2025年、生クリームは乳製クリーム市場の38.92%を占め、消費者の強い嗜好、自然派としての位置づけ、優れた機能により、主要な製品タイプとして台頭しました。その支配的な地位は、クリーンラベルやプレミアム食品の動向に沿った、本物で最小限の加工しか施されていない乳製品という認識に大きく起因しています。消費者は、加工品や非乳製品代替品と比較して、生クリームをより高品質で、より濃厚な味わい、より優れた食感を持つものと捉える傾向が強まっており、これがリピート購入を促進し、ブランドロイヤルティを高めています。さらに、低温殺菌、包装、冷蔵流通技術の進歩により、先進国と新興市場の両方で製品の安定性と入手可能性が向上し、市場浸透率が高まっています。
ホイップクリームは2031年までCAGR 6.63%で成長すると予測されており、乳製クリーム市場の中で最も成長の速いセグメントとなる見込みです。この成長は主に、優れた通気性、体積安定性、食感の向上をもたらすプレミアム乳成分への需要増加によって牽引されています。ホイップクリームは、高いオーバーラン能力、安定した泡立ち、一貫した構造性能といった機能的な利点を提供するため、業務用と小売用の両セグメントで非常に好まれています。さらに、視覚的に魅力的で贅沢な食体験を求める消費者の嗜好が高まっていることも、ホイップクリームの需要を後押ししています。ホイップクリームは、製品の美観や感覚的な魅力を高めるからです。
地域別分析
欧州は2025年においても、世界乳製クリーム市場シェアの32.11%を維持すると予測されており、確立された乳業インフラ、強固な牛乳生産基盤、深く根付いた乳製品消費文化により、その主導的地位を維持する見込みです。同地域の優位性は主にドイツによって牽引されており、ドイツ連邦統計局によると、2024年の同国の牛乳生産量は約3,210万トンに達し、欧州最大の牛乳生産国となっています。この豊富な生乳の供給により、安定したクリームの抽出能力が確保され、大規模な加工事業を支えています。さらに、英国、フランス、イタリア、スペインといった主要市場は、確固たる食文化、高度な乳製品加工技術、高級乳製品の消費傾向に支えられ、同地域の需要に大きく寄与しています。
アジア太平洋は、2031年までCAGR7.12%で成長すると予測されており、最も急成長している地域市場として台頭しています。同地域の成長は、乳製品サプライチェーンの急速な近代化、コールドチェーンの普及拡大、西洋式のベーカリーやカフェ文化の浸透拡大によって牽引されています。組織型小売ネットワークの拡大と国内の乳製品加工能力の向上により、市場へのアクセスはさらに向上しています。さらに、中産階級の増加、可処分所得の向上、食生活の嗜好の変化が、乳製クリーム製品の需要を後押ししています。超高温殺菌(UHT)と長期保存可能なクリーム製品の技術革新により、多様な気候条件下での流通範囲が拡大し、遠隔地でも製品を入手できるようになり、同地域の成長の勢いをさらに加速させています。
北米、南米、中東・アフリカは、世界全体の乳製クリーム需要の残りのシェアを占めており、それぞれが独自の構造的要因によって牽引されています。北米は、高度な乳製品技術、食品サービス産業との強固な連携、安定した牛乳生産システムの恩恵を受けています。また、この地域では、消費者の嗜好の変化やプレミアム食品セグメントの成長に後押しされ、特製クリーム製品への需要が高まっています。南米では、拡大する酪農部門と高まる加工能力を活用し、地域の供給体制を強化しています。近代的な酪農インフラへの投資増加や、酪農産業を支援する政府の取り組みが、市場をさらに後押ししています。一方、中東・アフリカでは、コールドチェーンインフラの改善、ホスピタリティ部門の拡大、輸入品や現地加工の乳製品への依存度の高まりに支えられ、緩やかな成長を遂げています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- コンビニエンスフードへの需要の高まり
- 持続可能性・動物福祉に関する取り組み
- 製品配合の革新
- フードサービス産業・カフェ文化の成長
- クリーム加工における技術の進歩
- 乳製品のプレミアム化
- 市場抑制要因
- 植物由来のクリーム代替品による競合の激化
- 生クリームの保存期間の短さ
- 生乳の品質・供給の変動性
- 厳格な食品安全・品質規制
- 消費者行動分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 生クリーム
- 濃縮クリーム・ヘビークリーム
- ホイップクリーム
- サワークリーム
- その他のクリームタイプ
- 包装タイプ別
- カートン
- プラスチック容器
- ガラス瓶
- その他
- 流通チャネル別
- オントレード
- オフトレード
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア
- オンライン小売ストア
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- その他の南米諸国
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Groupe Lactalis S.A.
- Danone S.A.
- Nestle S.A.
- Arla Foods amba
- Dairy Farmers of America Inc.
- Saputo Inc.
- Schreiber Foods
- The Kraft Heinz Company
- FrieslandCampina N.V.
- Gujarat Co-operative Milk Marketing Federation(Amul)
- Fonterra Co-operative Group
- Valio
- Clover Industries
- Almarai
- Bulla Dairy Foods
- Woodlands Dairy
- Prairie Farms Dairy
- Agropur Co-operative
- Rich Products Corporation
- Land O'Lakes
第7章 市場機会と将来の展望



