


医薬品用膜ろ過:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Pharmaceutical Membrane Filtration - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120532
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、製薬用膜ろ過市場の規模は、2025年の124億1,000万米ドルから2026年には135億8,000万米ドルへと拡大し、2026年から2031年にかけてCAGR9.43%で推移し、2031年には213億1,000万米ドルに達すると予測されています。
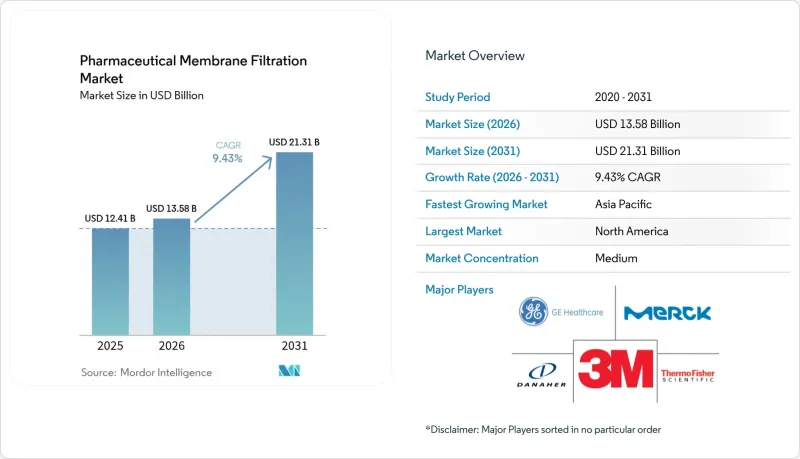
本レポートは、材料(ポリエーテルサルホン、ポリフッ化ビニリデンなど)、技術(精密ろ過など)、工程段階(最終製品の無菌ろ過など)、規模(実験室規模など)、および地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の製薬用膜ろ過市場の動向と洞察
シングルユース技術の採用拡大
シングルユースろ過アセンブリは、交換時間を最大50%短縮し、洗浄バリデーションを不要にするため、現代のバイオ医薬品製造施設の中核をなしています。中空糸タンジェンシャルフロー設計との互換性により、製造業者は既存のラインを迅速に改修することができます。柔軟なバッグ式システムにより、個別化治療のための並行生産が可能となる一方、内蔵センサーは、FDAが求める継続的モニタリングの要件を満たす重要な品質データを送信します。ユーティリティや人件費の削減に加え、軽量な構造材料の採用により廃棄物量も減少するため、コスト面でのメリットが高まっています。遺伝子治療の生産量が拡大する中、エンドトキシンを99.999%以上除去できるシングルユースカートリッジにより、製品間のクロスコンタミネーションリスクを伴わずに、バッチの迅速なターンアラウンドが可能になります。このモデルは、現場での迅速な展開と需要急増への対応能力が求められるパンデミック対策戦略にも合致しています。
生物製剤および遺伝子治療のパイプラインの拡大
世界のバイオ医薬品パイプラインは1万件以上の進行中のプログラムを超え、それぞれが6 log10以上の削減要件を満たす堅牢なウイルスろ過を必要としています。プラスミドDNAやウイルスベクターは高粘度の負荷をもたらすため、せん断による分解を防ぐために最適化された細孔形状を持つ膜への需要が高まっています。旭化成の「Planova FG1」は、7倍の高い透過率を実現し、保持性能を損なうことなくプロセス時間を短縮します。改訂されたQ5A(R2)ガイダンスは、リスクベースのバリデーションを推奨しており、迅速な商用化を支援する用途特化型のフィルター開発を促進しています。この動向はmRNAワクチンにも及んでおり、脆弱な脂質ナノ粒子を保護するため、低結合条件下で清澄化および滅菌を行う必要があります。
多額の設備投資
スキッド、分析機器、バリデーションを含めると、商業規模のろ過設備の費用は1,000万米ドル以上となり、これは中小企業やCDMOにとっての障壁となっています。PATセンサーの統合により、データヒストリアンやサイバーセキュリティ層の認証が必要となるため、支出はさらに増加します。新興市場のメーカーは、資金確保のために補助金やパートナーシップに依存することが多く、為替変動によって予算が圧迫される可能性があります。サーモフィッシャーによるSolventum社への41億米ドルの買収は、精製技術において競争力を維持するために必要な投資規模の大きさを示しています。多国籍企業は、地域ごとに試験プロトコルを重複して整備する必要があり、重複する設備に拘束される資本が膨れ上がっています。
セグメント分析
2025年、医薬品用膜ろ過市場においてPESは32.35%を占め、その高い耐薬品性と低いタンパク質結合性が評価されています。その親水性により、211 mL/分の流速に対応しつつタンパク質吸着率を1%未満に抑えることができ、mAb精製において安定した収率を実現します。表面スルホン化およびPEGグラフト化により、親水性がさらに高まり、寿命が延び、ファウリングが抑制されます。
PVDFは、PFASに関する厳しい監視があるにもかかわらず、抽出物が少なく、最終充填ラインに適していることから、CAGR 9.73%で成長すると予測されています。規制上の不確実性により、サプライヤーはPFASフリーのバリエーションを開発するよう促されていますが、ユーザーはスチーム・イン・プレイス(SIP)サイクルにおけるPVDFの熱安定性を重視しています。混合セルロースエステル、ナイロン、およびポリプロピレン製の膜は、極めて高い堅牢性が必須ではない、ニッチな実験室用途やコスト重視の作業に適しています。比較研究によると、PESは高固形分負荷下でも透過性を維持する一方、PVDFは低吸着性の無菌ろ過に優れています。メーカー各社は、ますます厳しくなる溶出物基準を満たし、保管期間を通じて製品の純度を維持する超清浄グレードの開発に注力しています。
マイクロろ過は、細胞回収やバイオバーデンの低減における定着した用途により、2025年には売上高シェアの43.75%を占めました。直列抵抗モデルにより正確なスケールアップが可能となり、パイロットデータが製造工程に確実に反映されます。連続マイクロろ過と交互接線流を組み合わせることで、強化されたフィードバッチ培養における収穫力価が向上します。ナノろ過は、高フラックス下でのウイルス除去を必要とするワクチンや遺伝子治療のパイプラインを背景に、CAGR12.45%で拡大する見込みです。
2次元材料によるコーティングは、20 nmの細孔サイズによる排除性能を損なうことなく透水性を高め、6 log10以上のウイルス除去を可能にします。スケールダウン装置は、最適なpHおよび導電率の範囲を特定するのに役立ち、パラメータを調整することでスループットを900%向上させます。限外ろ過は、緩衝液交換やタンパク質濃縮において依然として不可欠である一方、逆浸透は注射用製剤システムの水処理を担当しています。
地域別分析
北米は2025年、医薬品用膜ろ過市場において36.10%のシェアを維持しました。これは、バイオ医薬品製造施設の密集したネットワークと、明確なガイダンスをもって先進的な製造を推奨するFDAの存在に支えられています。パンデミック対策に向けた連邦政府のインセンティブにより、大容量のシングルユースシステムや連続生産ラインへの投資が持続しています。欧州はこれに僅差で続いています。これは、製造業者にPUPSITおよび自動化された完全性チェックの採用を義務付ける附属書1の改訂が原動力となっています。各社は、厳格な監査要件に対応するため、ウイルスフィルターやデータ収集機能に優れたスキッドへの投資を進めています。
アジア太平洋地域では、各国政府がバイオテクノロジー・ハブに資金を投入しているため、2031年までCAGR11.23%で成長する見込みです。Cytiva社の1億5,000万米ドル規模の韓国拠点や、MilliporeSigma社の大田(テジョン)にある3億ユーロ規模の工場は、この地域の台頭を示すものであり、無菌フィルターやシングルユースキットの現地供給を通じて、物流チェーンの短縮を実現しています。中国とインドではGMP遵守が強化されており、中国のバイオマネージャーの90%近く、インドのバイオマネージャーの100%が世界市場への参入を目指しています。ラテンアメリカと中東では、経済の多角化を図るためにCDMOを積極的に誘致しているブラジルとサウジアラビアを先頭に、着実な進展が見られます。ICHガイドラインの調和により技術移転が円滑化され、グローバル企業は複数の大陸で同一のろ過ラインを導入できるようになっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 使い捨て技術の採用拡大
- 生物製剤および遺伝子治療のパイプラインの拡大
- 厳格な規制要件
- ナノろ過技術の進歩
- 研究開発投資の増加
- 新興市場における医薬品製造の拡大
- 市場抑制要因
- 多額の設備投資
- 膜のファウリング問題と寿命の短縮
- 統合における複雑性
- 発展途上地域における認知度の低さ
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 素材別
- ポリエーテルサルホン(PES)
- ポリビニリデンジフルオライド(PVDF)
- 混合セルロースエステルおよびセルロースアセテート(MCEおよびCA)
- ナイロン
- ポリプロピレンおよびその他
- 手法別
- 微濾過
- 限外ろ過
- ナノろ過
- 逆浸透法およびその他
- プロセス段階別
- 最終製品滅菌ろ過
- 原薬の精製
- 細胞分離・回収
- 水・公益事業用ろ過
- 空気・ガスろ過
- 規模別
- 研究所
- パイロット
- 商用生産
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- 3M Company
- Danaher
- Merck KGaA
- Sartorius Stedim Biotech
- Thermo Fisher Scientific
- Parker Hannifin
- Repligen Corporation
- GEA Group
- Graver Technologies
- GE Healthcare
- Meissner Filtration
- Alfa Laval
- Cobetter Filtration
- Amazon Filters
- Porvair Filtration Group
- Novasep
- Donaldson Company
- Asahi Kasei
- Tami Industries
- Cole-Parmer
第7章 市場機会と将来の展望



