


胎児・新生児モニタリング:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Fetal And Neonatal Monitoring - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 185 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120525
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、胎児・新生児モニタリング市場の規模は、2025年に98億1,000万米ドル、2026年に104億7,000万米ドルとなり、2031年までに145億米ドルに達すると予測されており、2026~2031年にかけてCAGR6.74%で成長すると見込まれています。
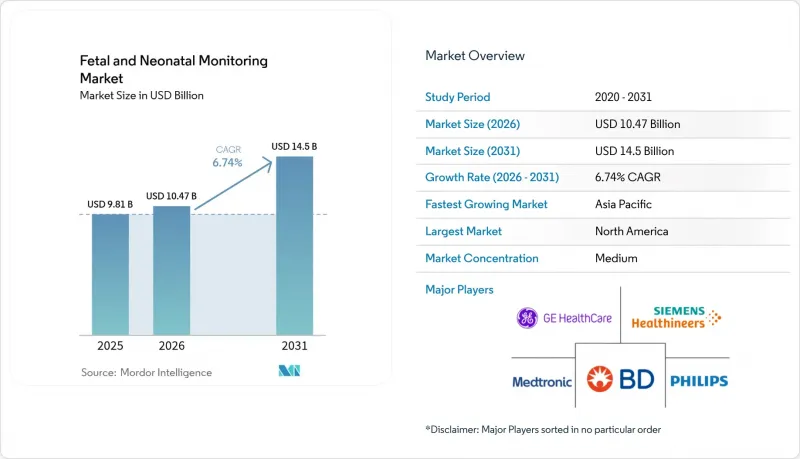
本レポートは、製品別(胎児モニタリング装置、新生児モニタリング装置)、方法別(侵襲的、非侵襲的)、携帯性別(ポータブル、非ポータブル)、エンドユーザー別(病院、新生児ケアセンター、在宅医療、その他)、地域別(北米、欧州、アジア太平洋、中東・アフリカ、南米)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の胎児・新生児モニタリング市場の動向と洞察
早産・低出生体重児の出産件数の増加
2024年、米国の早産率は10.41%に上昇しました。これに対し、病院では分娩室に連続電子胎児モニタリングを導入し、レベルIIIの新生児集中治療室(NICU)には、心拍数、酸素飽和度、経皮二酸化炭素濃度を追跡する多パラメータ測定装置を展開しています。また、自宅で管理されるハイリスク妊娠用のワイヤレスドップラー・パッチへの需要も高まっています。このセグメントは、米国における恒久的な遠隔医療コードによって可能となっています。ISO 80601-2-85に準拠したポータブルモニターは、電力供給が不安定なアフリカや南アジアの農村部において、依然として不可欠な存在です。これらの動向が相まって、販売台数の伸びは人口増加率を上回っており、出生率が低い経済圏においても、胎児・新生児モニタリング市場は堅調に推移しています。
新興国における政府の産前産後ケア施策
2020~2025年にかけて、インドの「ジャナニ・スラークシャ・ヨジャナ(Janani Suraksha Yojana)」は、3,000万人の母親に現金給付を行い、胎児モニターを備えた認定施設での出産を促進しました。中国では、各省が「三人っ子施策」の一環として、2024年にNICU(新生児集中治療室)の設備更新に20億人民元(2億8,000万米ドル)以上を計上しています。エチオピアでは、500カ所の保健センターに携帯型ドップラー装置を導入した結果、2年間で死産率が18%減少しました。こうした施策は、低コストで非侵襲的な医療機器に焦点を当てており、外用ドップラーや携帯型超音波装置の販売を加速させています。多くの省庁が国内での臨床検査を省略し、FDAまたはCEの認可をそのまま受け入れるなど、規制上の承認が迅速化されたことで、ベンダーの市場参入までの期間が9ヶ月以下に短縮され、胎児・新生児モニタリング市場の地理的範囲が拡大しています。
低・中所得国(LMIC)の地方部における医療施設での医療機器の利用可能性の制限
2024年の世界銀行の監査によると、ケニア、タンザニア、ウガンダの一次医療センターの43%が、1日4時間以上の停電に直面しており、電源に依存するCTGの導入を妨げています。熱帯気候下では消耗品の劣化率が15%を超え、1回あたりの使用コストを押し上げています。その結果、300米ドル以下のハンドヘルド型ドップラーが主流となっていますが、品質監査に必要な連続波形機能を備えていません。死産率は依然として高止まりしており(サハラ以南のアフリカでは1,000人あたり21人)、ハードウェアだけでは人材やインフラの不足を補うことはできないことが浮き彫りになっています。これらの要因が相まって、胎児・新生児モニタリング市場の長期CAGRを0.7ポイント押し下げています。
セグメント分析
新生児モニターは胎児モニターに迫っており、胎児・新生児モニタリング市場全体のCAGR6.74%に対し、年間7.43%の成長を見せています。胎児CTGと外部ドップラー装置は依然として売上高の61.45%を占めていますが、PeriGen CerebroのようなAI搭載ソフトウェアのサブスクリプションサービスにより、ハードウェアの境界線が曖昧になりつつあります。Mindray BeneVisionやDrager Infinity Deltaに代表される多パラメータ新生児用プラットフォームは、現在、カプノグラフィー、パルスオキシメトリー、侵襲的血圧測定を1つの筐体に統合しており、アップグレードサイクルを促進しています。Masimoによる2024年のStork買収は、新生児モニタリングを退院後も継続させるものであり、胎児・新生児モニタリング市場の規模に新たな需要をもたらす急性期後の使用事例を示唆しています。
単機能モニターが限られたNICUのヘッドウォールスロットを圧迫しているため、需要は統合型モジュールへと移行しています。2024年には、極低出生体重児を対象とした肺保護戦略が推進されたことで、カプノグラフの需要が著しく増加しました。次は、敗血症リスクを予測するAI機能の登場が予想され、現在、機械学習による信号処理に関する特許出願は、胎児モニタリング関連の特許出願総数の38%を占めています。これらの変化が相まって、性能に対するハードルが高まり、既存企業間の競合が激化する一方で、クラウドネイティブの新規参入企業にはニッチな市場が残されています。
非侵襲的手法は2025年の売上高の69.98%を占めており、予測期間中もCAGR7.65%で最も急速な成長を記録すると見込まれています。経皮的CO2モニターは、新生児の踵穿刺を30%削減し、看護の効率を向上させます。一方、ICE 80601規格は、デバイス間のアラームプロトコルを統一し、臨床医のワークフローを効率化しています。対照的に、侵襲的な機器(胎児頭皮電極、子宮内圧カテーテル、その他)は、肥満患者や信号品質が低下した場合に引き続き使用されています。Goldtraceの2025年発売予定のワイヤレス頭皮電極は、ケーブルの乱雑さを軽減しますが、導入は依然として限定的であり、少量・高利益率のニッチ市場を形成しています。
侵襲的な装着にはより高度トレーニングが必要であり、米国の医療過誤保険会社はしばしば資格認定を義務付けているため、普及の妨げとなっています。それでも、複雑な分娩におけるこれらのデバイスの診断精度は、継続的な調達を保証しており、より広範な胎児・新生児モニタリング市場の中で、小規模ながらも極めて重要な隣接セグメントを確保しています。
地域別分析
2025年、北米は世界売上高の45.3%を占め、その牽引役となったのは、ネットワーク化されたCTGを導入している米国の病院3,000施設と、レベルIII/IVのNICU(新生児集中治療室)800施設でした。恒久的な遠隔モニタリングコードの導入により、ウェアラブル胎児パッチの販売が拡大している一方、2024年に発効したFDAのサイバーセキュリティ規制により、低コストの輸入業者に対する参入障壁が高まっています。カナダの各州の医療サービスでは、標準5年サイクルで10年ほど使用されたコンソールの更新が行われていますが、メキシコでは、公的予算がデジタルネットワークよりも基本的な産科キットを優先しているため、導入が遅れています。
アジア太平洋は年率8.11%で、最も急速に成長している市場です。中国は、県レベルの母子病院に20億人民元以上を投入した結果、2023年に妊産婦死亡率を出生10万人あたり15.1に低減させました。Mindrayは2024年に1万8,000台の新生児モニターを出荷し、前年比22%増となりました。インドの「LaQshya」プログラムでは、5,000カ所の施設における分娩室の改修に320億インドルピー(3億8,500万米ドル)を投入しており、携帯型ドップラー装置の広範な普及を後押ししています。日本は、人員不足を補うためにAI搭載モニターに多額の投資を行い、少子化の動向に逆行しています。一方、オーストラリアと韓国は、定期的な機器更新に伴う需要により、単一桁台半ばの成長率を維持しています。
欧州は2025年の売上高に大きな割合を占めましたが、MDR関連のCE(医療機器)の遅延やGDPRの暗号化規則により、クラウドベース導入が鈍化しています。ドイツ、フランス、英国は、病院ネットワークが密であるため、依然として地域売上高の大部分を占めています。中東・アフリカを合わせると顕著なシェアを占めています。湾岸諸国は母子医療を専門とする大規模病院への投資を進めていますが、サハラ以南のアフリカでは停電がデジタル技術の導入を妨げる要因となっています。南米では通貨変動の影響により、資本設備の予算が制限されています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 早産・低出生体重児の出産件数の増加
- 新興国における政府の産前産後ケア施策
- 民間病院チェーンにおけるNICUの収容能力拡大
- 高度CTG・超音波システムの導入拡大
- 母体・胎児ビッグデータプラットフォームと病院の指揮センターとの統合
- 遠隔胎児テレメトリーに有利な保険償還の動向
- 市場抑制要因
- 低・中所得国(LMIC)の地方部における医療施設での医療機器の利用可能性の制限
- 510(k)・CE承認までの長期化
- ネットワーク接続されたNICU用医療機器のサイバーセキュリティ保険料の上昇
- 消費者のデータプライバシーへの懸念によるホームモニター普及の抑制
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品別
- 胎児モニタリング装置
- 体外型ドップラー心拍数モニター
- 胎児心音図(CTG)システム
- 子宮収縮モニター
- 胎児用パルスオキシメータ
- ワイヤレス・ウェアラブル胎児パッチ
- AIを活用した予測プラットフォーム
- その他の胎児モニタリング装置
- 新生児モニタリング装置
- 心臓モニター
- カプノグラフ
- 血圧モニター
- パルスオキシメータ
- 統合型多パラメータモニター
- 呼吸モニター
- その他の新生児モニタリング装置
- 胎児モニタリング装置
- 方法別
- 侵襲的
- 非侵襲的
- 携帯性別
- ポータブル
- 非ポータブル
- エンドユーザー別
- 病院
- 新生児ケアセンター
- 在宅医療
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカの諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Analogic Corporation
- Arjo AB
- Atom Medical Corporation
- Becton, Dickinson and Company
- Cardinal Health, Inc.
- CooperSurgical Inc.
- Dragerwerk AG & Co. KGaA
- EDAN Instruments Inc.
- Fisher & Paykel Healthcare
- Fujifilm Holdings Corporation
- GE Healthcare
- Getinge AB
- Huntleigh Healthcare Ltd.
- International Biomedical
- Koninklijke Philips N.V.
- Masimo Corporation
- Medtronic plc
- Mindray Bio-Medical Electronics
- Natus Medical Incorporated
- Nihon Kohden Corporation
- Phoenix Medical Systems Pvt Ltd.
- Siemens Healthineers
- Spacelabs Healthcare
- Vyaire Medical Inc.
第7章 市場機会と将来の展望



