


穀物原料:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Cereal Ingredients - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120514
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の世界の穀物原料市場規模は4億8,879万米ドルと推定されており、2025年の4億6,725万米ドルから拡大し、2031年には6億1,231万米ドルに達すると予測されています。
2026~2031年にかけて、CAGRは4.61%となる見込みです。
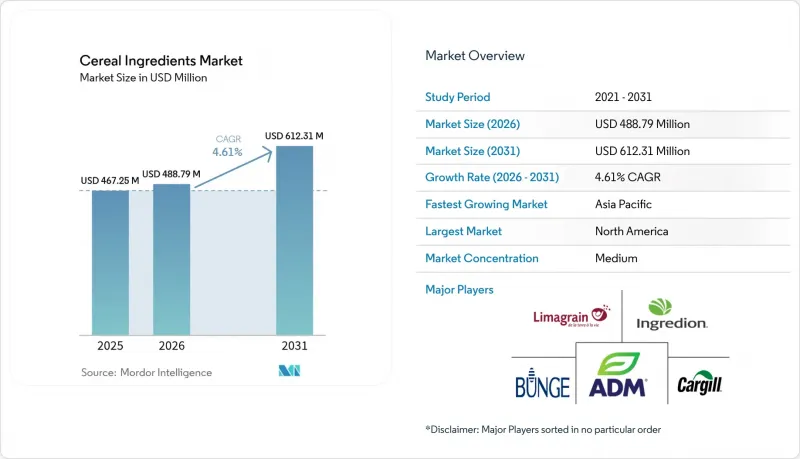
本レポートは、原料タイプ別(小麦、大麦、米、オート麦、その他)、形態別(パフ、グリット、フレーク、その他)、性質別(オーガニック、従来型)、用途別(ホット穀物、コールド穀物)、地域別(北米、欧州、アジア太平洋、南米、中東・アフリカ)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の穀物原料市場の動向と洞察
全粒穀物・高食物繊維製品の需要の高まり
消費者が予防医療や消化器の健康をますます重視するにつれ、全粒穀物と高食物繊維製品の需要が急増し、穀物原料市場を後押ししています。食の嗜好が精製炭水化物から栄養豊富な代替品へと移行する中、メーカー各社は穀物製品における全粒小麦、オーツ麦、大麦、マルチグレイン混合の配合比率を高めることでこれに対応しています。食物繊維に対する消費者の関心の高まりを受け、コレステロール管理を助け、心臓の健康を促進するベータグルカンで知られるオートブランや大麦フレークなどの穀物原料の需要が増加しています。その結果、全粒穀物や天然繊維を前面に押出、製品の透明性を強調したオーガニックやクリーンラベルの穀物への需要が高まっています。2023年の全粒穀物評議会(Whole Grains Council)の報告書によると、米国の消費者の38%が全粒穀物パン、ロールパン、バンズの摂取量を増やしたいと考えており、27%が全粒穀物クラッカー、スナック、米、穀物サイドディッシュをより多く摂取することを目指し、26%が全粒穀物朝食穀物をより多く摂取する計画を立てていました。
健康意識の高まりによる機能性朝食穀物消費の拡大
世界中の消費者の間で高まる健康意識は、機能朝食用穀物の需要を牽引する重要な要因として浮上しており、それによって穀物原料市場におけるビジネス機会が拡大しています。肥満、高コレステロール、2型糖尿病といった生活習慣病の管理に対して、人々がより積極的に取り組むようになるにつれ、機能的なメリットを備えた朝食用穀物への関心がますます高まっています。米国疾病予防管理センター(CDC)によると、2021~2023年にかけて、成人の肥満有病率は40.3%であり、性間で有意な差は見られませんでした。肥満有病率は、20~39歳と60歳以上の成人よりも、40~59歳の成人で高くなっていました。消費者が予防医療や消化器の健康を重視するにつれ、全粒穀物や高食物繊維製品の需要が急増し、穀物原料市場の成長を後押ししています。食生活の嗜好が精製炭水化物から栄養価の高い代替食品へと移行する中、メーカー各社は穀物への全粒小麦、オート麦、大麦、マルチグレイン混合の配合を拡大しています。
気候の影響による穀物価格の変動
気候変動に伴う混乱は、主に穀物原料価格の変動により、穀物原料市場に重大な課題をもたらしています。小麦、オーツ麦、大麦、トウモロコシなどの主要な穀物は、干ばつ、洪水、熱波といった予測不可能な世界の気象パターンによる影響をますます受けています。こうした価格変動は、原料コストの急激な上昇につながり、穀物原料の加工業者にとって供給面での不確実性を生み出しています。このような価格変動はバリューチェーン全体に波及し、メーカーはコスト上昇分を吸収するか、あるいは消費者に転嫁せざるを得なくなります。この変化により、プレミアムや特殊な穀物製品の需要が減少する可能性があります。さらに、気候変動は作付けの決定や作物の品質だけでなく、収穫時期にも影響を及ぼすため、原料の仕様を一定に保つことが困難になっています。原料のバイヤーや食品メーカーにとっては、気候変動による供給の変動に対応しつつ、非遺伝子組み換え(非GMO)、有機、グルテンフリーといった特定の認証基準を満たそうと努める中で、課題はさらに深刻化しています。その結果、気候変動は「諸刃の剣」として際立っており、サプライチェーンを混乱させ、予測不可能なコスト高を引き起こすことで、穀物原料市場の成長に環境面と経済面の両方の課題をもたらしています。
セグメント分析
小麦は2025年に36.25%の市場シェアを占めており、朝食用穀物からスナックバーに至るまで幅広い用途での汎用性を反映しています。一方、オート麦は2031年のCAGR5.66%で、最も急成長している原料種として台頭しています。オート麦セグメントは、コレステロール低減に関する米国食品医薬品局(FDA)承認の健康表示を含む規制上の支援の恩恵を受けており、これにより食品メーカーはオート麦を含む製品に対してプレミアム価格を設定することが可能となっています。大麦は従来型用途において安定した需要を維持していますが、グルテン含有量に関する懸念から成長の制約に直面している一方、米由来の原料は、セリアック病やグルテン過敏症の消費者を対象としたグルテンフリー製品において注目を集めています。
キヌアやアマランサスといった古代穀物を含む「その他」カテゴリーは、栄養の多様性やサステイナブル農業実践に関心を持つ消費者にアピールする従来品種を通じて差別化を図るメーカーが増加していることから、堅調な成長を見せています。このセグメンテーションの変化は、完成品において単なる汎用的な炭水化物源として機能するだけでなく、測定可能な健康効果をもたらす機能原料を求める、より広範な消費者動向を反映しています。
フレークは、2025年に29.05%の市場シェアを占める最大のセグメントであると同時に、2031年のCAGRが5.71%と最も急速に成長している形態でもあり、確立された加工技術が、変化する消費者の嗜好に応えるためにいかに進化し続けているかを示しています。フレーク形態の成功は、食感、栄養価の保持、製造効率の最適なバランスに起因しており、これにより食品メーカーは、機能成分を取り入れつつも、消費者が求める慣れ親しんだ食体験を満たす製品を開発することが可能となっています。パフ形態は、幼児用穀物やスナック製品といった特殊な用途に用いられ、一方、グリット形態は、主にホット穀物用途や、焼き菓子の食感調整剤として活用されています。
フレークセグメントの成長加速は、栄養価を損なうことなく、消費者がプレミアム製品と関連付ける風味や食感の特性を高める加工技術の革新を反映しています。メーカー各社は、混合や包装プロセスにおいて構造的完全性を維持し、廃棄物を削減し、完成品の品質を安定させる能力を理由に、フレーク状の原料をますます指定するようになっています。「その他」のカテゴリーには、クラスターやクリスプといった特殊な形態が含まれており、これらはグラノーラやスナックバーの製造におけるニッチな用途に用いられています。これらの製品では、独特の食感がプレミアム価格の根拠となりますが、特殊な加工設備や専門知識が必要となるため、小規模なサプライヤーの市場参入が制限されています。
地域別分析
北米は、確立された食品加工インフラと、栄養強化食材を推奨する規制の枠組みに支えられ、2025年には36.20%のシェアで穀物原料市場をリードしていますが、朝食穀物の消費減少や代替タンパク源との競争激化により、成長の制約に直面しています。同地域の成熟した市場力学は、穀物由来のタンパク質や食物繊維を活用して食感や栄養価を向上させる、植物由来の肉代替品や機能スナック製品といった新興用途用の特殊原料を開発できるサプライヤーにとって、ビジネス機会を生み出しています。
アジア太平洋は、2031年のCAGRが5.89%と、最も急速に成長する地域として台頭しています。これは、従来型米中心の朝食習慣が西洋式のコンビニエンスフードに取って代わられるという都市化の傾向に牽引されたものであり、2033年にインドと東南アジアが世界の農業消費の伸びの31%を占めると予測されています。この人口動態の変化は、西洋式の朝食形態の普及を後押しする利便性や栄養上のメリットを維持しつつ、現地の嗜好に合わせて製品を調整できる穀物原料サプライヤーにとって、大きなビジネス機会を生み出しています。
欧州では、全粒穀物の摂取や有機食材を推奨する規制の枠組みに支えられ、需要は堅調に推移しています。一方、中東・アフリカは、都市化と可処分所得の増加が加工朝食製品の普及を後押しする、新たな機会が期待される地域です。南米では、経済発展と都市化により加工食品への需要が生まれていることから成長の可能性があります。ただし、主要市場における政治・経済的な不安定さは、同地域で長期的な供給関係や生産拠点を確立しようとするサプライヤーにとって課題となっています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 全粒穀物・高食物繊維製品の需要の高まり
- 健康意識の高まりによる機能性朝食穀物消費の拡大
- 乳児用栄養食品における栄養強化穀物原料の利用拡大
- スナックバー、グラノーラ、ヘルシーミックスへの採用
- 新興国における西洋式の朝食習慣の定着
- 食事の代わりとしての穀物系スナック食品の消費拡大
- 市場抑制要因
- 気候の影響による穀物価格の変動
- 炭水化物・糖分の含有量に対する消費者の懸念の高まり
- グルテン含有穀物原料のアレルゲン性
- 特定の全粒穀物繊維に関連する消化器系の過敏症
- サプライチェーン分析
- 規制展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 原料タイプ別
- 小麦
- 大麦
- 米
- オート麦
- その他
- 形態別
- パフ
- グリット
- フレーク
- その他
- 性質別
- オーガニック
- 従来型
- 用途別
- ホット穀物
- コールド穀物
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- フランス
- 英国
- スペイン
- オランダ
- イタリア
- スウェーデン
- ポーランド
- ベルギー
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- インドネシア
- タイ
- シンガポール
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- コロンビア
- ペルー
- その他の南米諸国
- 中東・アフリカ
- アラブ首長国連邦
- 南アフリカ
- ナイジェリア
- サウジアラビア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場ランキング分析
- 企業プロファイル
- Archer-Daniels-Midland Company
- Cargill, Incorporated
- Bunge Global SA
- Ingredion Incorporated
- Groupe Limagrain Holding
- Richardson International
- Grain Millers
- Parrish & Heimbecker
- Louis Dreyfus Company
- Bay State Milling
- Honeyville Inc.
- Dakota MB
- Arrowhead Mills Inc.
- Bay State Milling Company
- La Milanaise Inc.
- La Crosse Milling Company
- Aurora Mills and Farm.
- Highland Milling LLC
- Great River Organic Milling
- Lindley Mills
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日