


火災安全システム:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Fire Safety Systems - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120469
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の火災安全システム市場規模は799億7,000万米ドルと推定されており、2025年の750億1,000万米ドルから拡大し、2031年には1,101億9,000万米ドルに達すると予測されています。
2026~2031年にかけてのCAGRは6.61%となる見込みです。
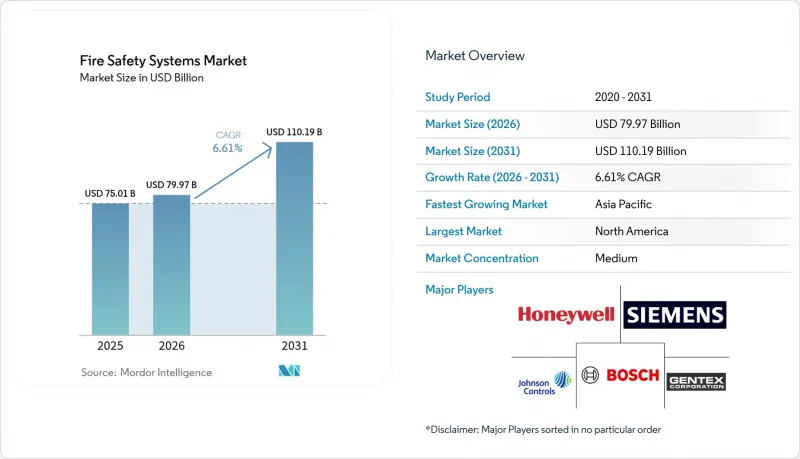
本レポートは、技術別(受動型火災安全システム、能動型火災安全システム)、製品別(ガス・泡などによる消火設備、その他)、エンドユーザー別(商業、産業、その他)、接続性別(有線システム、ワイヤレスシステム)、地域別(北米、南米、その他)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の火災安全システム市場の動向と洞察
政府による厳格な火災安全規制
NFPA 72の2025年版では、商用パネルに対するクラウド接続型モニタリングが義務付けられており、これにより旧式システムのアップグレードが促されるとともに、入居契約の更新時に規制に準拠していない所有者に対して罰則が科されることとなりました。2024年版「国際防火規程(International Fire Code)」では、収容人数300人を超える集会施設において自動消火システムの設置が義務付けられ、これまで適用除外となっていた中規模の会場にも適用範囲が拡大されました。中国では、高さ100メートルを超える高層住宅にスプリンクラーの設置が義務付けられており、これにより一線都市で改修工事が活発化しています。日本では、アドレス指定型システムの点検周期が3年から5年に延長され、メンテナンス訪問の頻度を低減できる高信頼性部品の需要が高まっています。アラブ首長国連邦では性能基準による設計が採用され、CFDモデリングが許可される一方で、認証コストの増加やプロジェクト期間の長期化を招いています。違反リストの公開により評判リスクが高まり、法定の最低基準を超える自主的なコンプライアンスが促されています。
急速な都市化と高層建築ブーム
国連の予測によると、2030年までに都市居住率は68%に上昇し、火災リスクはより高い建物に集中することになります。アジア太平洋は、新規高層建築着工件数の半分以上を占めており、その大半をインドとインドネシアが占めています。同地域のメガシティにおける建築面積は2020~2024年の間に12%拡大した一方で、消防署の密度はわずか3%しか増加しておらず、現場での消火活動への依存度が高まっています。ドバイやリヤドの複合用途タワーには、それぞれ異なる建築基準への準拠が求められるゾーンが含まれており、統合が複雑化し、システムコストが上昇しています。OECDの分析によると、サハラ以南のアフリカにおけるインフラの遅れが防火対策の格差を拡大させており、保険会社は引受審査において防火対策を重点的に指摘するようになっています。輸送の駅などの地下施設はさらなる複雑さを伴い、高性能な排煙設備や熱感知アレイの設置が求められています。
高い導入・維持管理コスト
ネットワーク接続機能を備えたアドレス指定型パネルは、オーストラリアの中規模ビルの場合、1万5,000~4万5,000豪ドル(9,800~2万9,400米ドル)の費用がかかり、施設の予算を圧迫しています。無線式検知器の価格は1台あたり180~320米ドルですが、3線式の有線ユニットと比較すると、保険による費用負担がない地域では導入の障壁となっています。ファームウェアの更新には認定技術者が必要であるため、年間保守契約費用は設置費用の8~12%に上ります。古い建物への後付け工事では、多くの場合、新しい配管が必要になるか、装置の設置密度を妥協せざるを得ず、設備投資(CAPEX)が膨らみます。低所得地域における法規制の執行不備により、コンプライアンスへの圧力が弱まり、アップグレードの進展がさらに遅れています。農村部では、請負業者が不足しているため人件費が30~50%高くなり、費用対効果がさらに悪化しています。
セグメント分析
2025年の売上高のうち、アクティブシステムが62.58%を占め、2031年まで年率7.69%で拡大する見込みです。これは、損失事象を最大80%抑制する自動的なリスク軽減策を所有者が好む傾向を反映しています。パッシブ対策は区画化において依然として不可欠ですが、保険料の軽減のために保険会社がモニタリング付き消火システムの導入を要求しているため、そのシェアは低下しています。高層住宅における統合型設備は、耐火シャフトと加圧ファンを組み合わせたもので、この複合的なアプローチを体現しています。ハイブリッド型導入では、耐火壁への穴あけを回避する無線式検知器を使用することで防火壁の完全性を維持し、古い建物の改修率を高めています。国際建築基準(IBC)では現在、3階建てを超えるアトリウムへの消火設備の設置が義務付けられており、これにより火災安全システム市場の拡大が促進されています。
能動型プラットフォームには、危険の拡大を予測する分析機能がますます組み込まれており、ソフトウェアの性能によってベンダー間の差別化が進んでいます。リチウムイオン電池室用のバッテリー駆動式スプレーは、火災安全システム市場における専門的なニッチ市場の一例です。受動型ソリューションの提供業者は、色の変化によって耐用年数の終了を知らせる膨張性塗料など、よりスマートな材料で対応しています。しかし、サービス契約が継続的なキャッシュフローをもたらすため、資金は能動型ソリューションのポートフォリオに集中しており、これは年金収入を目指すインテグレーターにとっての魅力となっています。受動型のみの設計からの移行により、予測期間を通じて、能動型ソリューションに関連する火災安全システム市場の規模は拡大する見込みです。
2025年には、火災検知が47.78%を占め、依然として主要な収益源となりました。これは、警報発生源を特定し、第一対応者の行動を迅速化するアドレス指定型パネルが支えています。ワイヤレス検知器は7.97%のCAGRを記録しており、メッシュネットワークによって有人空間での設置工数が削減されることから、火災安全システム市場全体を上回る成長を見せています。ガス消火システムは、水が許容できないほどの損害リスクをもたらす美術館やデータセンターなどの敏感な環境で主流となっています。発泡消火システムは石油化学施設で依然として主導的な地位を維持していますが、環境規制により求められるフッ素フリーへの移行という課題に直面しています。
検知データと消火データが統合ダッシュボード上で集約されることで、予知保全が促進され、パイロットオフィスでは誤報を30%削減することに成功しています。現在、7万5,000平方フィートを超える施設で義務付けられている音声避難誘導アラームは、事故発生時の利用者の誘導を改善します。煙、熱、一酸化炭素(CO)の検知機能を統合した検知器は、微粒子が多い工場での誤検知を減らし、管理者の信頼性を高めます。こうした進歩により、高性能な検知機器に支えられた火災安全システムの市場規模が拡大し、ソフトウェアの高度化におけるベンダー間の差別化がさらに強まっています。
地域別分析
北米は2025年の売上高の35.68%を占めており、これは厳格なNFPA(米国防火協会)の改訂や、モニタリング付き消火システムに対して保険料を最大20%引き下げる保険インセンティブの影響を反映しています。米国沿岸部での高層建築や、カリフォルニア州における山火事対策用改修工事が、受注を牽引しています。カナダの性能基準による建築基準法により、高密度な住宅タワーにおける水ミストシステムの導入が加速しています。メキシコにおけるニアショアリングは、新たな産業拠点におけるアドレス指定型制御盤への需要を後押ししています。
アジア太平洋は、都市化と高層ビルの増加により、2031年までCAGR8.55%と最も高い伸びが見込まれています。中国の建築基準では、高さ100メートルを超える高層ビルにスプリンクラーの設置が義務付けられており、北京や上海で改修サイクルが活発化しています。インドでは、高さ15メートルを超える住宅棟にアドレス指定型検知装置の設置が義務付けられていますが、施行状況にはばらつきがあります。日本では、信頼性の高い部品に対して点検間隔の延長という優遇措置が取られており、これによりシステムの初期投資が増加しています。オーストラリアの2025年建築基準では、相互連携型の煙探知機が義務付けられており、これにより無線式検知器の普及が促進されています。韓国では、11階建てを超えるマンションにスプリンクラーの設置が義務付けられており、凍結防止対策にかかるコストにもかかわらず、湿式スプリンクラーの採用が進んでいます。
欧州では基準がばらばらであるため、現地のシステムインテグレーターにメリットがもたらされています。ドイツのDGNB認証では、高度防火対策に対して評価ポイントが付与されるため、自主的な設備更新が促進されています。中東では、マスタープランに性能ベース設計を組み込んだメガプロジェクトからの需要が活発であり、アラブ首長国連邦の規制ではCFDモデリングが推奨されています。アフリカでの導入状況は依然としてばらつきがあり、南アフリカやケニアが先行している一方で、その他の中東・アフリカでは施工業者の不足により普及が限定されています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 産業バリューチェーン分析
- 規制情勢
- 技術展望
- マクロ経済要因が市場に与える影響
- ポーターのファイブフォース分析
- 市場促進要因
- 政府による厳格な火災安全規制
- 急速な都市化と高層建築ブーム
- 基準を満たす建物に対する保険料割引の急増
- ワイヤレスIoT対応検知システムの導入拡大
- 特殊な消火設備を必要とするデータセンターの拡大
- ESGに連動した施設管理予算の登場
- 市場抑制要因
- 高い導入・維持管理コスト
- 電子部品のサプライチェーンにおける変動性
- システムインテグレーションを担う熟練人材の不足
- 価格に敏感な新興市場における改修サイクルの遅れ
第5章 市場規模と成長予測
- 技術別
- 受動型火災安全システム
- 能動型火災安全システム
- 製品別
- 火災検知器
- 検出器
- 警報装置
- 消火設備
- ガス
- 泡
- その他の消火製品
- 火災検知器
- エンドユーザー別
- 商業
- 産業
- 政府
- その他
- 接続性別
- 有線システム
- ワイヤレスシステム
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ケニア
- その他のアフリカ
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Johnson Controls International PLC
- Honeywell International Inc.
- Siemens AG
- Bosch Sicherheitssysteme GmbH
- Gentex Corporation
- Halma PLC
- Hochiki America Corporation
- Viking Group Inc.
- Victaulic Company
- Fike Corporation
- Securiton AG
- Carrier Global Corporation
- Nittan Company Limited
- Apollo Fire Detectors Limited
- Advanced Electronics Limited
- Minimax GmbH
- Robertshaw Controls Company
- Ravel Electronics Private Limited
- Panasonic Corporation
- Edwards Fire Safety(Carrier)
- Tyco Fire Protection Products
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


