


欧州のサイバーセキュリティ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Europe Cybersecurity - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 136 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120412
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の欧州サイバーセキュリティ市場規模は698億2,000万米ドルと推定されており、2025年の631億2,000万米ドルから拡大し、2031年の予測値は1,156億6,000万米ドルとなり、2026年から2031年にかけてCAGR10.62%で成長すると見込まれています。
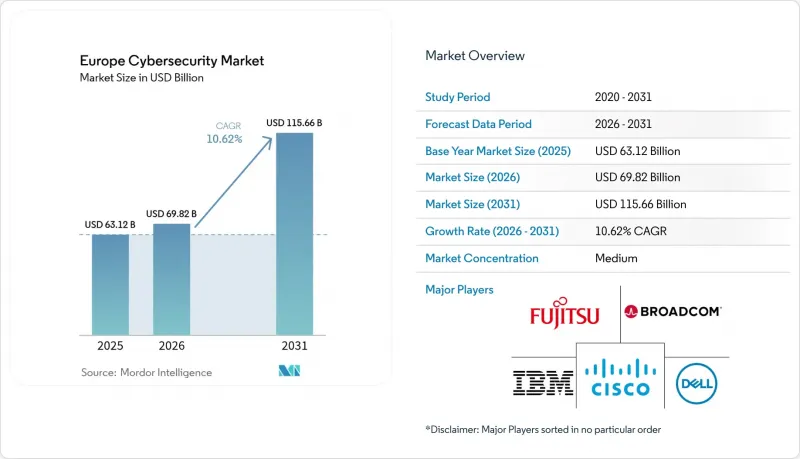
本レポートでは、業界を「提供形態(ソリューションおよびサービス)」、「導入形態(オンプレミスおよびクラウド)」、「エンドユーザー業種(金融・保険・証券(BFSI)、医療、IT・通信、産業・防衛、製造、小売・Eコマース、エネルギー・公益事業、製造、その他)」、「エンドユーザー企業の規模(中小企業(SME)および大企業)」、ならびに「国」ごとに分類しています。
欧州のサイバーセキュリティ市場の動向とインサイト
EU全域でのNIS2およびDORAの施行により、義務付けられたセキュリティ支出が増加しています
NIS2は、適用対象を欧州の16万を超える事業体に拡大し、最大1,000万ユーロまたは世界売上高の2%に相当する罰則を導入しており、これによりサイバーセキュリティ予算は裁量的なものから義務的なものへと移行しつつあります。DORAは金融機関に対して同様のICTリスク管理義務を課しており、ベルフィウス銀行などの金融機関は、レジリエンスを確保するためにベンダーポートフォリオの再構築を余儀なくされています。こうした法的要件により、セキュリティ支出の平均はIT予算の9%に達しており、89%の企業が新たな人材採用の必要性を報告しています。統合対応済みのプラットフォームやマネージドサービスは、複数管轄区域にわたる報告を効率化し、コンプライアンスを維持し、罰則リスクを低減するため、最も大きな恩恵を受けています。
ロシア・ウクライナ紛争に関連した高度なランサムウェアの急増
脅威アクターが地政学的緊張を悪用した結果、2024年には欧州の組織に対するランサムウェア攻撃が30%増加しました。2025年第1四半期には、製造業における攻撃件数が84%増加し、侵害によるコストは556万米ドルに達し、過去の危機時の損失を上回りました。2023年の医療分野におけるインシデントは309件に達し、その半数がランサムウェアによるものであったため、EUはインシデント対応リソースを追加で割り当てる行動計画を策定しました。LockBitなどの常習的な攻撃グループは、摘発されるまでに1,700件の攻撃を実行しており、行動ベースの検知および多層的な対応サービスの必要性が浮き彫りになりました。
深刻なサイバーセキュリティ人材不足が導入能力を制約
欧州では29万9,000人以上の有資格サイバーセキュリティ専門家が不足しており、現職スタッフの76%は正式な資格を保有していません。ドイツでは支出が2桁の伸びを示しているもの、人材確保に苦戦しており、一方、フランスでは給与が9万8,100米ドルに迫っているにもかかわらず、1万5,000件の求人枠が残ると見込まれています。スキル不足により、特にクラウドセキュリティやOT(オペレーショナルテクノロジー)保護分野でのプロジェクト展開が遅れており、企業は社内体制の代替として、マネージド検出・対応(MDR)への移行を余儀なくされています。
セグメント分析
2025年、ソリューションは欧州のサイバーセキュリティ市場シェアの67.25%を占め、クラウド、ID、ネットワーク制御を統合コンソールに束ねた統合プラットフォームがこれを支えています。マネージド・ディテクション・アンド・レスポンス(MDR)を含むサービスの欧州サイバーセキュリティ市場規模は、企業が日常業務を外部委託することで人材不足を補うことから、2031年までにCAGR13.56%で拡大すると予測されています。高い成長を牽引しているのは、NIS2の適用対象となった中堅企業であり、これらの企業はマルチベンダーのツールキットよりも、単一のサブスクリプションによるサービスバンドルを好んでいます。
マネージドサービスプロバイダーは、EUの多様な規制体制にわたる証拠収集を自動化するコンプライアンスダッシュボードをカスタマイズしています。同時に、大手銀行や製造業者がゼロトラストの参照モデルやポスト量子暗号のロードマップを構築する中、プロフェッショナルサービスの需要は堅調に推移しています。ワークフローの自動化やネイティブレポーティング機能を組み込んだ統合ソリューションベンダーはクロスセルの優位性を享受している一方、ニッチな単機能製品サプライヤーは業界再編の圧力に直面しています。
企業がスケーラビリティと継続的な更新を重視する中、2025年の収益のうち56.90%をクラウド導入が占めました。ハイブリッドモデルは現在、15.03%という最も高いCAGRを記録しています。これは、主権に関する規制により、企業が機密データをEU域内に保持しつつ、世界のハイパースケーラーの分析機能を活用せざるを得ない状況にあるためです。金融機関が、鍵をオンプレミスに保持しつつ、テレメトリデータを主権クラウド上の分析エンジンにルーティングする量子セキュリティ対応のメトロネットワークを試験導入していることから、ハイブリッドアーキテクチャ向けの欧州サイバーセキュリティ市場規模は拡大しています。
ハードウェアの完全な制御を必要とする防衛分野や公共部門のワークロードでは、オンプレミス導入が依然として主流です。しかし、こうした環境においてもクラウドベースの脅威インテリジェンスフィードが統合され、ハイブリッドなトポロジーが形成されています。そのため、ベンダー各社はSaaSとアプライアンスの両形態で同一のポリシーエンジンを提供しており、管理者はワークロードの配置場所にかかわらず、統一された制御を実施できるようになっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- EU全域でのNIS2およびDORAの施行により、義務付けられたセキュリティ支出が増加しています
- ロシア・ウクライナ紛争に関連した高度なランサムウェアの急増
- 欧州のソブリンクラウドへの急速な移行が、ゼロトラストアーキテクチャを推進しています
- ドイツおよび北欧の製造拠点における5Gプライベートネットワークの拡大
- デジタルIDの導入(eIDAS 2.0)が新たな認証需要を生み出しています
- 中堅企業向けの保険会社主導によるサイバーセキュリティの最低基準
- 市場抑制要因
- EU全域におけるNIS2およびDORAの施行により、義務付けられたセキュリティ支出が増加しています
- ロシア・ウクライナ紛争に関連した高度なランサムウェアの急増
- 欧州のソブリンクラウドへの急速な移行が、ゼロトラスト・アーキテクチャを推進しています
- ドイツおよび北欧の製造拠点における5Gプライベートネットワークの拡大
- 重要な規制枠組みの評価
- バリューチェーン分析
- 技術展望
- ポーターのファイブフォース
- 主なユースケースとケーススタディ
- マクロ経済要因が市場に与える影響
- 投資分析
第5章 市場セグメンテーション
- 提供別
- ソリューション
- アプリケーションセキュリティ
- クラウドセキュリティ
- データセキュリティ
- IDおよびアクセス管理
- インフラストラクチャ保護
- 統合リスク管理
- ネットワークセキュリティ機器
- エンドポイントセキュリティ
- その他のサービス
- サービス
- プロフェッショナルサービス
- マネージドサービス
- ソリューション
- 展開モード別
- オンプレミス
- クラウド
- エンドユーザー業界別
- BFSI
- ヘルスケア
- IT・通信
- 産業・防衛
- 製造業
- 小売・Eコマース
- エネルギー・ユーティリティ
- 製造業
- その他
- エンドユーザーの企業規模別
- 中小企業(SME)
- 大企業
- 国別
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- オランダ
- その他欧州諸国(北欧諸国、オランダを除くベネルクス諸国、中東欧諸国、バルカン諸国)
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Cisco Systems Inc.
- Palo Alto Networks Inc.
- IBM Corporation
- Check Point Software Technologies Ltd.
- Fortinet Inc.
- Thales Group(Thales DIS)
- Siemens AG(Siemens Digital Industries)
- Atos SE(Eviden)
- Accenture PLC(Security Services)
- Kaspersky Lab JSC
- Trend Micro Inc.
- Sophos Ltd.
- F-Secure Corp.
- Darktrace PLC
- Orange Cyberdefense(Orange SA)
- Airbus Defence and Space GmbH(CyberSecurity)
- Capgemini SE
- Deutsche Telekom Security GmbH(T-Systems)
- BAE Systems Applied Intelligence
- Rapid7 Inc.
- CrowdStrike Holdings Inc.
- Nexus Group
- Secunet Security Networks AG
- Rohde & Schwarz Cybersecurity GmbH
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 136 Pages
- 納期
- 2~3営業日