


水性接着剤:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Water-borne Adhesives - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120364
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、水性接着剤の市場規模は2026年に90億8,000万米ドルと推定されており、予測期間(2026年~2031年)においてCAGR6.12%で推移し、2031年には122億3,000万米ドルに達すると見込まれています。
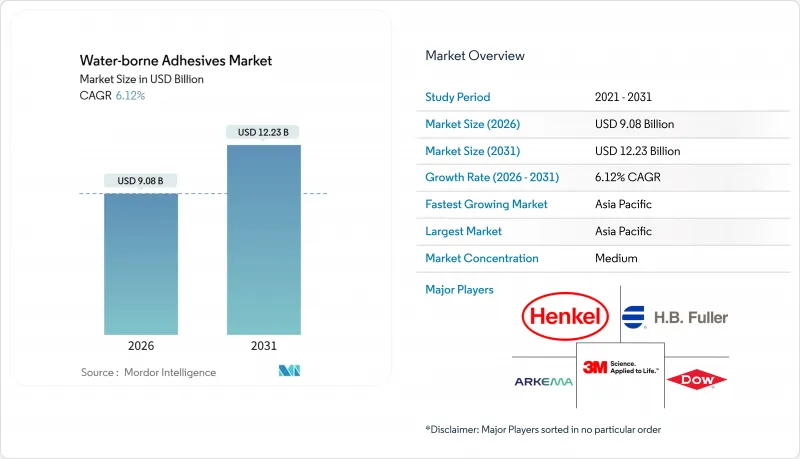
本レポートは、樹脂タイプ(アクリル系、ポリ酢酸ビニル(PVA)エマルジョンなど)、用途(フレキシブル包装、テープ・ラベルなど)、エンドユーザー産業(建築・建設など)、基材(紙・板紙、プラスチック・フィルムなど)、および地域(アジア太平洋、北米、欧州など)ごとに分類されています。市場予測は金額(米ドル)で示されています。
世界の水性接着剤市場の動向と洞察
Eコマース主導の段ボール包装の急成長
2025年に世界のオンライン売上高は6兆米ドルに達し、これに伴い物流事業者は、処理速度の向上と破損率の低減を図るため、二次包装の再設計を進めています。現在、段ボール加工業者は、3秒以内に硬化速度を発揮する水性でんぷん系およびPVA系接着剤を採用しており、ホットメルトシステムに見られる火災の危険性なしに、生産ラインを毎分300メートル以上で稼働させることが可能となっています。適正サイズの箱に対する需要の高まりにより、梱包重量対製品重量比が上昇し、出荷1件あたりの接着剤消費量が増加しています。Amazonなどの大手EC小売業者は2024年にプラスチック製のエアピローを廃止し、水性接着剤で接着された紙製緩衝材への切り替えを加速させました。ウォルマートやアリババによる同様の取り組みがこの傾向を後押ししており、段ボール包装は水性接着剤市場において最大の成長分野となっています。
VOC削減規制が溶剤系から水系への転換を推進
中国のGB 33372-2020では、水性製品におけるVOCの上限を50 g/kgと定めており、一方、欧州連合(EU)の指令2004/42/ECでは、装飾用塗料を30 g/L、接触接着剤を50 g/Lに制限しています。米国では、環境保護庁(EPA)の「有害大気汚染物質に関する国家排出基準(NHS)P-95」により、VOCの捕捉率95%または低排出配合が義務付けられています。カリフォルニア州大気資源局(CARB)のフェーズ2規制では、建築用塗料に対してさらに厳しい25 g/Lの上限が設定されています。これらの規制が相まって、コンバーター各社は配合の見直しを余儀なくされ、その結果、水性接着剤市場全体の需要が押し上げられています。
耐熱性の課題が、高温用途への参入を制限しています
ほとんどの水性配合は120°Cを超えると劣化するため、周囲温度が150°Cを超えるエンジンルームや、260°Cに達する電子機器のリフローはんだ付け工程での使用は不可能です。エポキシやポリイミド系は、200°Cの環境下でも数千時間にわたり物性を維持しますが、水性製品は成膜性を犠牲にしない限り、この性能範囲には到底及ばないのです。175°C対応の接着剤を必要とする炭化ケイ素インバーターの台頭により、水性化学製品はさらに市場から締め出されています。また、ASTM D5868などの航空宇宙規格では、180°Cで80%の強度保持が要求されており、事実上、水性製品は対象外となっています。
セグメント分析
アクリル系は、10~15 N/25 mmの剥離接着力があれば十分な感圧ラベルや紙加工分野に支えられ、2025年には売上高の38.12%を占めました。PU分散液の水性接着剤市場規模は、自動車メーカーや靴ブランドがアクリル系接着剤では実現できない耐摩耗性と柔軟性を求めていることから、2031年までにCAGR6.71%で拡大すると予測されています。コベストロ社の「Dispercoll U」シリーズは、遊離イソシアネートを含まない状態で800%の伸長率と25 MPaの引張強度を発揮し、工場の物流を簡素化する一液型システムに適しています。PVAエマルジョンは、透明な接着線を形成し、多孔質の基材に浸透するため、依然として木工分野で主流であり続けています。一方、EVAエマルジョンは、コストが20%割高であるにもかかわらず、カーペットの裏地や衛生用使い捨て製品において依然として好まれています。
イノベーションにより性能格差は縮小しつつあります。自己架橋型アクリル樹脂は、従来エポキシ樹脂が優位だったアルミニウム上において、3 MPaの重ねせん断強度に達するようになりました。バイオベース樹脂の市場シェアは依然として5%未満ですが、ヘンケル社やワッカー社がリグニンやデンプンの誘導体を発売したことで、そのシェアは上昇傾向にあります。EUのREACH規制によりニトロソアミン前駆体が制限されたことを受け、クロロプレンラテックスのシェアは引き続き低下しています。全体として、高機能PU分散液への移行により、水性接着剤市場内の価値の源泉が拡大しています。
2025年には、ブランド各社が硬質パッケージから、材料使用量を30%~50%削減できるスタンドアップパウチへと移行した結果、フレキシブルパッケージの市場シェアは40.44%を占めました。ラミネートおよびフィルム構造向けの水性接着剤市場規模は、ポリエチレンとメタライズドポリエステルを組み合わせた多層バリアフィルムに牽引され、2031年まで年率7.52%で成長すると予測されています。FDA準拠の無溶剤システムは現在、残留量が5 mg/m2未満となっており、レトルトパウチへの応用機会が拡大しています。
テープやラベルは、Eコマースにおける改ざん防止ニーズの恩恵を受けており、一方、LEED認証を取得した床材用接着剤は、総VOC排出量が50µg/m3未満となっています。製本分野ではデジタル化による代替が進んでいますが、中性pHのPVAに依存する高級ハードカバーは依然として需要があります。不織布衛生用品分野では、ホルムアルデヒドフリーの配合が求められており、これにより水性分散液が、弾性接着や湿気インジケーターといったニッチ市場を獲得できるようになっています。
地域別分析
アジア太平洋地域は2025年に売上高の40.45%を占め、接着剤中のVOCを50 g/kgに制限する中国のGB 18582-2020およびGB 30981-2020を背景に、2031年までCAGR6.92%で拡大すると予想されています。インドネシアの4,120億米ドル規模のインフラ計画では、速硬化型PVAを基盤とするモジュール式住宅が重視されており、一方、タイの3兆バーツ規模の「東部経済回廊」プロジェクトは、低VOC製品の需要を牽引しています。インドの物品・サービス税(GST)改革により、州間輸送コストが15%削減され、グジャラート州およびタミル・ナードゥ州における大量生産拠点の構築が可能になりました。日本では、2025年にトルエンの職場暴露限度値が10 ppmに引き下げられることに伴い、配合メーカーは水系プラットフォームへの移行を迫られています。
北米の建設および自動車市場は頭打ちとなっていますが、Eコマースやヘルスケア分野は3%~4%の成長を維持しています。米国のNESHAP規制では、水性製品への切り替えにより熱酸化装置が不要となるため、コンバーターに優遇措置が与えられています。カナダでは、2024年にホルムアルデヒドの含有上限が0.05 ppmに設定されたことで、キャビネット業界におけるPVA(ポリビニルアルコール)の採用が加速しています。メキシコのティア1サプライヤーは現在、OEMのサステナビリティ評価基準を満たすため、水性構造用接着剤の使用を指定しています。
欧州は引き続き規制面で主導的な役割を果たしています。ドイツの「TA Luft」はVOCの排煙排出量を20 mg/m3に制限しており、一方、フランスの「RE2020」は、バイオベースの接着剤を優先するライフサイクル炭素監査を義務付けています。ブレグジット後の英国REACHは、発がん性物質に関するEUの規制を維持しており、無溶剤配合への動きが継続しています。北欧の循環型プログラムは分解を前提とした設計を提唱しており、リサイクル可能な家具向けに水性接着剤が位置づけられています。
南米では、一時的な景気後退を経て、再び勢いを取り戻しつつあります。ブラジルのCONAMA 452は、VOCの上限値を50 g/Lに統一しており、建築用塗料への採用を促進しています。一方、アルゼンチンのパネル製造メーカーは、メルコスール(MERCOSUR)のホルムアルデヒド0.1 ppm制限に準拠しており、尿素ホルムアルデヒドエマルジョンの需要を押し上げています。中東およびアフリカ地域は依然として発展途上ですが、サウジアラビアのメガプロジェクトや南アフリカの再生可能エネルギー事業により、ソーラーラミネートやタービンブレード向けの低VOC接着剤に対する地域的な需要が生まれています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- Eコマース主導による段ボール包装のブーム
- VOC削減規制が、溶剤から水系への切り替えを後押ししています
- ASEANにおけるモジュラー建築が、速硬化型PVAの需要を牽引しています
- 自動車の軽量化に向けた接着技術が、PU分散液の需要を後押ししています
- 食品接触適合性を実現するバイオベース樹脂の画期的な進展
- 市場抑制要因
- 耐熱性のギャップが、高温用途への参入を制限しています
- ハイエンドの構造用接着分野における普及率の低さ
- 水系生産ラインへの高い設備投資
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 樹脂タイプ別
- アクリル樹脂
- ポリ酢酸ビニル(PVA)エマルジョン
- エチレン・酢酸ビニル(EVA)エマルジョン
- ポリウレタン分散液およびCR(クロロプレンゴム)ラテックス
- その他の樹脂タイプ
- 用途別
- 軟包装
- テープおよびラベル
- 紙加工・グラフィックアーツ
- ラミネートおよびフィルム構造
- 床材およびカーペット
- 製本・出版
- 不織布および衛生用品
- その他
- エンドユーザー産業別
- 建築・建設
- 紙、板紙、包装
- 木工・建具
- 輸送
- ヘルスケア
- 電気・電子機器
- その他のエンドユーザー産業
- 基材別
- 紙・板紙
- プラスチックおよびフィルム
- 木材および複合材料
- 金属
- ガラス・セラミックス
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動き(合併・買収、合弁事業、事業拡大)
- 市場シェア・ランキング分析
- 企業プロファイル
- 3M
- Arkema
- Ashland
- Avery Dennison Corporation
- Benson Polymers Pvt Ltd.
- DIC CORPORATION
- Dow
- Dymax
- Evonik Industries AG
- H.B. Fuller Company
- HBK
- Henkel AG & Co. KGaA
- Jowat SE
- MAPEI S.p.A.
- Parker Hannifin Corp
- Pidilite Industries Ltd.
- PPG Industries, Inc.
- Sika AG
- Soudal Group
- Wacker Chemie AG