


エアロスタットシステム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Aerostat Systems - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120361
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、エアロスタットシステムの市場規模は、2025年の158億6,000万米ドルから2026年には179億2,000万米ドルへと拡大し、2026年から2031年にかけてCAGR12.97%で推移し、2031年には329億5,000万米ドルに達すると予測されています。
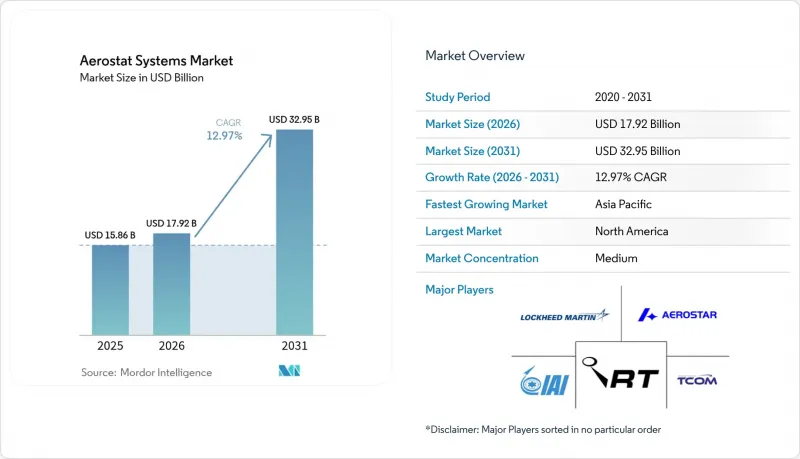
本レポートは、製品タイプ(気球、飛行船、ハイブリッド)、用途(軍事ISR、国境・沿岸監視など)、クラス(小型、中型、大型)、エンドユーザー産業(民間および軍事)、推進システム(動力付きおよび無動力)、地域(北米、欧州、アジア太平洋など)ごとに分類されています。市場予測は金額(米ドル)で示されています。
世界のエアロスタットシステム市場の動向と洞察
国境ISRプラットフォームに対する持続的な需要
2025年にQinetiQ社に授与された南国境監視契約により、広範囲にわたるレーダーおよびEO/IR(光学・赤外線)監視を継続的に行う上で、エアロスタットが不可欠であることが確固たるものとなりました。高度約15,000フィートまで上昇した係留気球は、低高度からの侵入を監視し、有人出動なしに30日間にわたり状況データを指揮拠点へ中継しました。イスラエル航空宇宙産業(IAI)のハードウェアとTCOMの気嚢技術を活用して構築されたイスラエルの「スカイ・デュー(Sky Dew)」プログラムは、小型UAVや巡航ミサイルに対する早期警戒を可能にし、もう一つのベンチマークとなりました。したがって、国境を越えた密輸や無人航空機による脅威の増加に伴い、各機関が持続的かつ予算に優しい観測層を模索した結果、調達パイプラインは維持されました。
衛星やUAVよりも低いライフサイクルコスト
メンテナンスサイクルの合間に1ヶ月間運用される単一の気球型エアロスタットは、同等の総所有コストにおいて、いかなる衛星やマルチローター型UAVも匹敵できないレーダーの連続観測時間を実現しました。係留式のため、ヘリウムの補充と少人数の地上要員のみで済むことから、運用者は燃料費、乗組員の人件費、および頻繁なオーバーホール費用を回避できました。QinetiQ社のTARS機群は、予測可能なコストプロファイルを示し、複数年にわたる予算編成を簡素化しました。トレーラーや小規模な設置場からの迅速な展開により、インフラへの支出が最小限に抑えられたため、エアロスタットは、一時的なイベント、緊急任務、あるいは通信塔の建設を必要としない試験的な通信エリアの確保において、魅力的な選択肢となりました。
気象に起因する任務の停止時間
プラットフォームの許容限界を超える持続的な風により、定期的なテザー巻き下げが余儀なくされ、これにより通信範囲が中断され、地上要員の作業負荷が増大しました。近宇宙の風に関する研究では、特定の緯度において季節的な風速のピークが見られ、有効な運用時間が短縮されることが判明しました。そのため、オペレーターは、より強靭なテザー、動的ウィンチ、あるいは限定的なベクタリングのための動力付きフィンの採用を迫られました。着氷や豪雨は、エンベロープの重量を増やし、センサーの鮮明度を低下させることで、さらなるリスクをもたらしました。そのため、オペレーターは、対応サイクルを短縮し、高価なペイロードを保護するために、気象予測や自動係留システムへの投資を行いました。
セグメント分析
オペレーターは、成熟した設計、シンプルな地上装備、安定した浮力特性を評価し、バルーン型エアロスタットを採用したため、2025年の売上高の55.80%をこれが占めました。バルーンプラットフォーム向けエアロスタットシステムの市場規模は着実に拡大すると予測されていますが、成長率ではハイブリッドアーキテクチャが上回る見込みです。各機関は、QinetiQ社のTARSバルーンを高度15,000フィートで運用し、EO/IRおよびLバンドレーダーキットを搭載することで、ヘリウムと乗組員の手当のみの費用で1ヶ月間にわたる出撃を実現しました。
気球のエンベロープに空力フィンのような構造や半硬質フレームを組み合わせたハイブリッドモデルは、係留持続時間を犠牲にすることなく、より重量のあるAESAレーダーやマルチバンド通信ペイロードを搭載できるため、2031年までにCAGR17.72%を記録すると見込まれています。TCOM社の海上用ハイブリッドシステムは、着脱可能な海上係留装置により、海軍が桟橋のインフラを必要とせずに一晩でセンサーの位置を変更できることを実証しました。この傾向から、ハイブリッドシステムは、特に艦載監視や移動式国境監視隊といった新たな任務分野を獲得していく一方、固定設置型でメンテナンスの手間が少ない監視においては、気球が引き続き主流となる見込みです。
2025年には、長距離空中レーダーフェンスに対する公式プログラムの支出により、軍関係者がエアロスタット・システム市場シェアの48.10%を占めました。国境警備機関は、人物追跡用レーダーや対UAS受信機のために同じ機体を活用し、規模の経済効果を生み出して、維持管理体制を拡大しました。機密性の高い任務においては、小型ドローンのように航路外で妨害されたり、衛星のように強制的に焼損させられたりすることのない、持続的な視線内センサーが重視されました。
通信中継業務は、2031年までにCAGR15.98%で最も急速に成長するニッチ市場となる見込みです。公共安全部門では、ハリケーンによって地上ネットワークが機能しなくなった際、係留気球をポップアップ式のLTE基地局としてすでに活用しています。商用通信事業者は、人里離れた渓谷で概念実証(PoC)の展開を開始しており、気球の下に設置された1本の高利得アンテナが、数十個のマイクロセルに取って代わりました。規制当局が周波数帯を解放し、運用規則を簡素化するにつれ、通信ペイロードは、かつて防衛契約に依存していたシステムインテグレーターにとって、主要な収益源となる可能性があります。
地域別分析
2025年には、統合的な国境警備コンセプトにより、メキシコ湾から太平洋にかけてのマルチセンサー気球回廊が推進された結果、北米が世界収益の44.70%を占めました。QinetiQ社によるTARSカバレッジの1億7,000万米ドル規模の契約更新は、米国政府の長期的な維持姿勢を浮き彫りにしました。カナダは北極圏の状況把握のために補完的な係留気球を採用した一方、メキシコは遠隔地の砂漠ルート上空に監視回廊を設置することを検討しており、これにより地上局、係留索、ヘリウム物流のバリューチェーンが拡大しました。
アジア太平洋地域は、2031年までに14.01%という最も高いCAGRで推移する見込みです。海上における緊張地域や広大な排他的経済水域(EEZ)では、限られた哨戒機の運用範囲を過度に拡大することなく、持続的なレーダー監視体制が求められています。日本、インド、インドネシアの現地システムインテグレーターは、気球本体の専門メーカーと提携し、製造の現地化、輸入関税の軽減、および主権的なデータ指針への対応を図りました。モンスーンの風や塩分を含んだ空気に耐えるハイブリッド気球は、海洋領域の状況把握を強化しようとする沿岸警備隊や洋上エネルギー事業者から支持を集めています。
欧州は、国境管理の圧力やNATOの即応態勢要件により、引き続き影響力のある購入者であり続けています。ポーランドによる「空域・地表レーダー偵察システム」の購入は、低高度巡航ミサイル防衛に対する東部戦線の優先順位を如実に示しています。西欧諸国は、主要空港周辺にエアロスタットを配備し、ドローンの侵入検知能力を向上させる多点測位センサーを設置するとともに、有人ヘリコプターを他の任務に充てられるようにしました。欧州防衛基金(European Defence Fund)傘下の資金提供コンソーシアムは、高高度疑似衛星の運用に関する実現可能性調査に資金を割り当てました。これらのプロジェクトでは、打ち上げリスクを低減するためのテザー技術の革新が統合される見込みです。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 国境監視・偵察(ISR)プラットフォームに対する持続的な需要
- 衛星や無人航空機(UAV)よりもライフサイクルコストが低い
- アジアおよび中東・アフリカ地域における防衛近代化予算の増加
- 地方における5Gの通信中継の使用事例の拡大
- 成層圏用疑似衛星エアロスタットの開発
- ESGに基づく環境モニタリングの義務化
- 市場抑制要因
- 天候に起因するミッションの停止時間
- 厳しい民間空域規制
- ヘリウムの供給変動と価格の急騰
- データリンクにおけるサイバーセキュリティ上の脆弱性
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- バルーン
- 飛行船
- ハイブリッド
- 用途別
- 軍事用ISR
- 国境および沿岸監視
- 通信およびブロードバンド中継
- 環境・気象モニタリング
- 災害対策および公共の安全
- 科学研究および学術
- クラス別
- コンパクトサイズ
- 中型
- 大型
- エンドユーザー産業別
- 商業
- 軍事
- 推進システム別
- 動力式
- 非動力式
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- イスラエル
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- TCOM, LP,
- Aerostar LLC
- Lockheed Martin Corporation
- Aeros Corporation
- Israel Aerospace Industries Ltd.
- Allsopp Helikites Ltd.
- ILC Dover, LP
- NPO RosAeroSystems
- Lindstrand Industries
- Icarus Training Systems & Airborne Industries
- RT LTA Systems Ltd.
- Rheinmetall AG
- Altaeros
- Carolina Unmanned Vehicles Inc.
- A-NSE
- QinetiQ Group
- Airstar Aerospace SAS
- Musthane
- Aerobavovna
第7章 市場機会と将来の展望



