


建築用塗料:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Architectural Coatings - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120356
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、建築用塗料市場の規模は、2025年に961億2,000万米ドル、2026年に1,002億8,000万米ドルとなり、2031年までに1,239億6,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR4.33%で成長すると見込まれています。
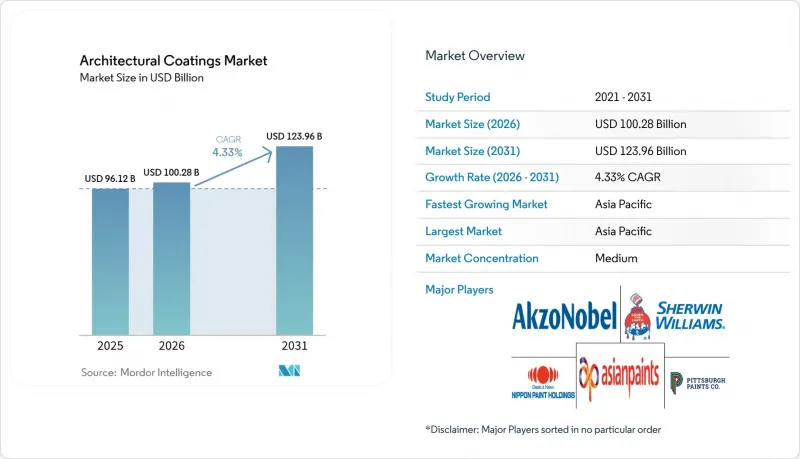
本レポートは、樹脂の種類(アクリル、アルキド、エポキシ、ポリエステル、ポリウレタン、その他の樹脂)、技術(水性、溶剤系、その他の技術)、用途(住宅用および商業用)、地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は、金額(米ドル)ベースで提示されています。
世界の建築用塗料市場の動向と洞察
低VOC規制が、世界の水性システムへの移行を加速させています
カリフォルニア州は2024年、室内用塗料のVOC上限値を50 g/Lに引き下げました。これにより、同州で販売される製品の40%で配合の見直しが余儀なくされ、世界中のメーカーが規模の経済を図るために配合の統一を進めるよう促されています。EUも2025年にこれに続き、30 g/Lの上限を設定しました。この水準では、高コストなバイオベースの代替品が導入されない限り、従来の溶剤を多く含むアルキド系プライマーは事実上排除されることになります。中国が低VOC規制を第3級都市にまで拡大したことで、規制の対象範囲がさらに1億8,000万人の住民に広がり、溶剤系製品ラインの廃止が加速しました。世界の主要企業は、より広い販売量で配合変更コストを分散させることができますが、地域の小規模企業は、売上高の3%~5%を支払って技術をライセンシングするか、あるいはプレミアムセグメントから完全に撤退するかのいずれかを選択せざるを得ません。
北米および欧州における1970年以降に建設された住宅ストックの改修需要の急増
米国では、1970年から1990年に建設された住宅の外装改修が必要となっており、2026年には5,100億米ドルの改修支出が見込まれています。カナダの「Greener Homes Grant」は、省エネ改修に対して最大3,700米ドルを補助しており、2025年には申請件数が19%増加しました。欧州の「Renovation Wave」は、2030年までに改修率を2倍にすることを目指しており、ドイツだけでも2025年にファサード改修のための低利融資として130億米ドルを支出しました。これらのプログラムにより、繰り返し行う工事を最小限に抑えたいと考える住宅所有者のニーズを満たす、耐用年数が15~20年のアクリル系およびエラストマー系塗料への需要が高まっています。しかし、熟練労働者の不足により、プロジェクトのリードタイムが8~12週間に延びており、短期的な販売量の伸びを鈍化させています。
2024年の供給ショック後の二酸化チタン(TiO2)およびエポキシ原料価格の変動
二酸化チタン(TiO2)価格は、中国の環境規制による操業停止を受けて、2024年第1四半期の1トンあたり2,800米ドルから2025年第1四半期には3,300米ドルへと上昇しましたが、その後サウジアラビアの生産能力が稼働したことで落ち着きを見せました。しかし、為替変動の影響により、インドおよびブラジルの生産業者の利益率は最大180ベーシスポイント低下しました。ビスフェノールA工場での不可抗力事象を受け、エポキシ樹脂のコストは22%急騰し、配合メーカーは重要度の低い用途においてポリエステルへの切り替えを余儀なくされました。大手企業はTiO2資産の一部保有を通じてリスクヘッジを行っており、PPGが中国のサプライヤーに保有する30%の株式により、年間4万トンを固定価格で確保し、収益を保護しています。一方、中小規模の企業は四半期ごとのコスト転嫁交渉を行っているため、戦略的な柔軟性が制限されています。
セグメント分析
アクリル系は2025年の需要の54.13%を占め、建築用塗料市場において最大のシェアを占めており、2031年までCAGR4.68%で、建築用塗料市場全体を上回る成長が見込まれています。低VOC規制への適合性と、湿度の高い気候下での優れた屋外耐久性が、この主導的地位を支えています。アルキド系の需要は縮小傾向にあります。これは、溶剤の使用制限により、高価な回収システムを導入しない限り、多くの製品ラインが規制に適合しなくなっているためです。
エポキシ系塗料は高い耐摩耗性で知られていますが、紫外線に対する不安定性やコストの高さが依然として制約となっています。一方、ポリウレタン系塗料は、沿岸地域における光沢保持のニーズに牽引されています。ポリエステル系粉体塗料は、工場仕上げの金属フレームに好んで採用されており、バイオベースのハイブリッド塗料については、企業が循環型経済のラベルに向けた差別化要因を模索する中で、新たな研究開発が進められています。
地域別分析
アジア太平洋地域は2025年の販売量の46.11%を占め、5.57%の成長率で建築用塗料市場の成長を牽引する見込みです。インドでは、「スマートシティ」構想への資金投入により、中産階級の住宅所有率が58%に達し、市場が拡大しています。東南アジア市場では、外国直接投資(FDI)に支えられた物流ハブや社会住宅プログラムの拡大に伴い、塗料の消費量が増加しました。
北米では、高金利の住宅ローン環境下で、所有者が引っ越しよりも改修を選択したため、建築用仕上げ材への支出の大部分を米国が占めました。カナダはエネルギー改修のインセンティブを背景に成長を遂げ、メキシコはニアショアリングによる工業用建築の増加に伴い成長しました。
欧州では、ドイツ、フランス、英国が合わせて地域全体の市場規模の大部分を占め、各国とも公的融資や助成金制度を活用して、ファサードの改修や低排出型の内装用塗料の普及を促進しました。中東欧諸国は、EUの構造基金による資金提供を受けて成長に追いつき、北欧諸国は厳格な環境規制の下でニッチな成長を維持しました。
南米では、ブラジルの社会住宅の拡大やアグリビジネス主導の商業施設建設が成長を牽引しましたが、アルゼンチンでは通貨安の圧力により、購入者の関心が現地ブランドへとシフトしました。チリ、ペルー、コロンビアは、鉱業関連のインフラプロジェクトに伴う労働者用住宅の需要から恩恵を受けました。
中東およびアフリカ地域では需要は低水準にとどまりましたが、サウジアラビアの「ビジョン2030」メガプロジェクトにおいて、極度の暑さに耐える高品質な外装用塗料が求められることや、サハラ以南のアフリカにおける都市化が進み、物流網が未整備であるにもかかわらず基礎的な消費が拡大することから、今後大幅な需要が見込まれます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 低VOC規制により、世界的に水性システムへの移行が加速しています
- 北米および欧州における1970年以降に建設された住宅ストックの改修が急増しています
- ASEANの大都市圏における、組織化されたDIFMのトレードペインター・ネットワークの爆発的な成長
- 電子商取引の急速な普及により、塗料の消費者への直接配送が可能になりました
- ナノ充填コーティングを必要とする現場施工型ロボット/3Dプリントによるファサードモジュール
- 市場抑制要因
- 2024年以降の供給ショックに伴うTiO2およびエポキシ原料価格の変動
- 成熟市場における熟練塗装工の不足が、設置コストを押し上げています
- EUの殺生物剤規制により、缶内の防腐剤の許容含有量が削減されています
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 樹脂の種類別
- アクリル
- アルキド
- エポキシ
- ポリエステル
- ポリウレタン
- その他の樹脂タイプ
- 技術別
- 水性
- 溶剤系
- その他の技術
- 用途別
- 住宅
- 商業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- インドネシア
- ベトナム
- タイ
- フィリピン
- シンガポール
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ポーランド
- 北欧諸国
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- 3 TREES Group
- AkzoNobel N.V.
- Asian Paints Ltd.
- BASF
- Beckers Group
- Benjamin Moore and Company
- Berger Paints India Ltd.
- Brillux GmbH and Co. KG
- CIN S.A.
- DAW SE
- Flugger group AS
- Hempel A/S
- Jotun
- Kansai Paint Co., Ltd.
- Masco Corporation
- Nippon Paint Holdings Co., Ltd
- Pittsburgh Paints Co.
- RPM International
- Sniezka SA
- The Sherwin-Williams Company
第7章 市場機会と将来の展望



