


電磁流量計:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Electromagnetic Flowmeter - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 168 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120336
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、電磁流量計の市場規模は2025年に146億1,000万米ドルと評価され、2026年の156億5,000万米ドルから2031年までに212億2,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは6.28%となる見込みです。
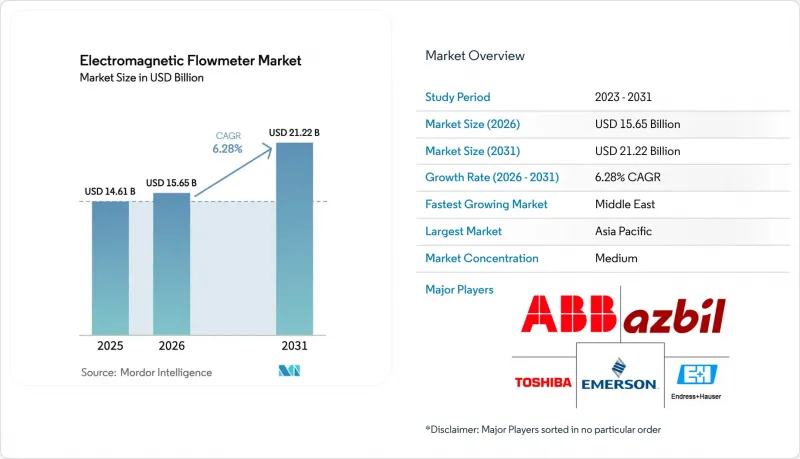
本レポートは、製品タイプ(インライン型電磁流量計、低流量用電磁流量計など)、構成部品(フローチューブ、トランスミッター、ライナー)、ライナー材質(PTFE、PFA、ゴム、セラミック)、通信プロトコル(4-20 mA/HART、Profibus/Profinetなど)、エンドユーザー産業(上下水道、石油・ガス、化学、その他)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の電磁流量計市場の動向と洞察
水不足の深刻化が流量計の導入を後押し
地方自治体の水道事業者は、新興国で平均30%に達し、年間収益で推定390億米ドルの損失をもたらしている無収益水の損失を抑制するため、機械式流量計を電磁式流量計に置き換えています。中国の「南水北調」プロジェクトでは、1,432カ所での継続的な監視が求められており、一方、インドでは15州にわたり約2,000台のABB製「AquaMaster」流量計が設置され、バンガロールにおける漏水率は18カ月以内に35%から22%へと削減されました。米国環境保護庁(EPA)の「WaterSense」プログラムでは現在、15分間隔でデータを送信する計測機器への補助金が支給されており、年間120万台という更新サイクルが加速しています。しかし、地域ごとの資金配分の不均衡により、アフリカの公益事業者は資本予算の4%未満しか計量機器に割り当てておらず、ベンダーは、大量生産型の低コスト機器から、高度な診断機能を備えたプレミアムモデルまでを網羅した多層的な製品ラインナップを展開せざるを得なくなっています。
厳格な廃水排出規制
EUの都市下水処理指令2024/3019では、2045年までにエネルギー中立な処理場の実現と四半期ごとの流量報告が義務付けられており、1万8,000カ所の施設に対し、データロギング機能付き電磁流量計の導入が求められています。米国の事業者は、国家汚染物質排出排除システム(NPDES)に基づく違反に対し、1日あたり最大3万7,500米ドルの罰金が科せられる一方、カリフォルニア州の再生水政策では、2030年までに412か所の施設において、取引用精度(Custody Transfer)の流量検証が義務付けられています。中国は、繊維産業地域における化学的酸素要求量(COD)の基準値を50 mg/Lに引き下げ、8,200カ所での設備改修を招きました。これらの政策が相まって、従来の超音波式や差圧式計測器から、栄養塩除去の自動化に対応した高精度の磁気技術への、数年単位の更新サイクルが後押しされています。
非導電性流体の測定能力の限界
実地試験によると、導電率が0.1µS/cmを下回る状態が72時間続くと、精度が±2%を超えて変動することが判明しており、これを受けてバイオ医薬品メーカーは、シングルユースアセンブリの光学式センサーへの切り替えを進めています。
セグメント分析
インラインセグメントは2025年の売上高の68%を占めており、その主力は、ISO 4064に基づく課金精度の確保に不可欠な±0.5%以内のフルボア精度を必要とする、水道事業、化学処理ライン、および食品用途です。一方、低流量クラスは、シングルユース型バイオリアクターや小規模な電解槽スキッドに牽引され、2031年までにCAGR8.90%で成長すると予測されています。主要な製薬施設では、生産を停止することなくその場で診断を行うエンドレス・ハウザー社の「Promag W 800」を導入した結果、バリデーションコストを40%削減できたと報告されています。
挿入型流量計は、フルボア型が経済的に不適切な24インチを超える大口径パイプラインに対応しています。アリゾナ州やサンパウロの公益事業者は、資本予算を節約するためにこのプローブを好んで採用しており、非収益流量について±2%の不確実性を受け入れています。一方、超音波式クランプオン型装置も同じ市場で競合していますが、曝気や固形物負荷が増加すると性能が低下するため、スラリー用途における挿入型流量計のシェアは維持されています。ABBのモジュール式「ProcessMaster FEP620」は、この収束を支える基盤となっています。交換可能なライナーと電極により、複数拠点での展開を管理するターンキー請負業者にとって、予備部品の在庫を35%削減できます。
フローチューブは2025年のコンポーネント売上高の46%を占めましたが、低コストのアジア系ベンダーによるコモディティ化がOEMの利益率を圧迫しており、その結果、2031年までCAGR9.30%を記録する見込みのセンサーおよびコイル電子機器への価値の移行が進んでいます。エマーソンのAMSデバイスマネージャーは現在、世界中で120万個のコイルを追跡しており、故障前に抵抗値のドリフトを検知することで、予定外の停止を18%削減しています。
トランスミッターは2025年の総売上高の28%を占め、ファームウェアの寿命が10年以上に延長されています。シーメンスが2024年に導入したエッジコンピューティング・モジュールは、異常分析をローカルで実行することで、データ主権に関するコンプライアンスを容易にするとともに、クラウド利用料を60%削減しています。エンドレス・ハウザーが先駆けて開発したハイブリッドPTFE-セラミックライナーは、全セラミックチューブのような全額のコストをかけずにスラリー使用期間を5年に延長しており、モジュール式で状態を認識するサブシステムへと向かうコンポーネントの進化を実証しています。
地域別分析
アジア太平洋地域は、2025年の売上高の39%を占めました。これは、中国の分水路プロジェクトやインドの地区別メーター導入プロジェクトに牽引されたもので、これらにより年間出荷台数は合計で5万8,000台に達しました。しかし、同地域における価格圧力により粗利益率は18%に圧縮されており、グローバルブランドは校正サービスやサイバーセキュリティの信頼性で差別化を図らざるを得なくなっています。日本と韓国では先進的な導入事例が見られます。K-Waterの4万2,000台のスマートメーターにより、無収水率は7%まで低減され、世界最低水準を達成しました。
中東は地域別で最も急速な成長を記録しており、その原動力となっているのは、UAEおよびサウジアラビアの水素ロードマップと、1日あたり1,150万m3へと拡大する海水淡水化能力です。高い周囲温度に対応するため、IP68やNEMA 4X規格の筐体が求められており、これにより材料費は増加するもの、低スペックの輸入品に対する技術的参入障壁が高まっています。欧州の市場シェアは、90億ユーロの水素予算と、1万8,000カ所でのリアルタイム流量記録を義務付ける廃水指令に支えられています。北米は、EPAの「WaterSense」リベート制度を軸に、これに続いています。
南米とアフリカは共に財政的制約に直面しており、これにより機器の交換サイクルが15年に及んでいますが、ブラジルのサベスプ(Sabesp)や南アフリカのランド・ウォーター(Rand Water)は、40%を超える漏水に対処するため、依然として電磁式装置を導入しています。サプライヤー各社は、予算が限られているこれらの地域に参入するため、ハイブリッド型資金調達やサブスクリプションモデルをターゲットにしています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 水不足の深刻化がメーター導入を後押ししています
- 厳しい排水規制
- 産業のデジタル化とIIoTの統合
- 精密な電解槽の流量制御を必要とする水素経済プロジェクト
- バイオ医薬品分野におけるシングルユースシステムの導入
- 「Flowmeter-as-a-Service」ビジネスモデルの台頭
- 市場抑制要因
- 非導電性流体の測定能力の限界
- 既存プラントにおける高い初期導入コスト
- 希土類磁石のサプライチェーンにおける価格変動
- コネクテッドデバイスにおけるサイバーセキュリティへの懸念
- 業界のサプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 世界の電磁流量計市場に対するマクロ経済的要因の影響
第5章 市場規模と成長予測
- 製品タイプ別
- インライン式磁気流量計
- 低流量用磁気式流量計
- 挿入型磁気流量計
- コンポーネント別
- フローチューブ
- 送信機
- センサーおよびコイルアセンブリ
- ライナー
- ライナー材別
- PTFE
- PFA
- ゴム
- セラミック
- 通信プロトコル別
- 4~20 mA/HART
- Modbus
- Profibus/Profinet
- Foundation Fieldbus
- エンドユーザー産業別
- 水・廃水処理
- 石油・ガス
- 化学・石油化学
- 発電
- 金属・鉱業
- 食品・飲料
- パルプ・紙
- 医薬品
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- ABB Ltd.
- Azbil Corporation
- Badger Meter, Inc.
- Burkert Fluid Control Systems
- Danaher Corporation(Hach)
- Emerson Electric Co.
- Endress+Hauser Group Services AG
- Fuji Electric Co., Ltd.
- GEA Group Aktiengesellschaft
- Honeywell International Inc.
- KROHNE Messtechnik GmbH
- McCrometer, Inc.
- Omega Engineering Inc.(Spectris plc)
- Schneider Electric SE
- Siemens Aktiengesellschaft
- SICK AG
- Spirax-Sarco Engineering plc(M&M International)
- Toshiba Corporation
- Yokogawa Electric Corporation
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 168 Pages
- 納期
- 2~3営業日


