


飼料用リン酸塩:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Feed Phosphate - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120315
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、飼料用リン酸塩の市場規模は、2025年の28億2,000万米ドル、2026年の33億1,000万米ドルから、2031年までに44億2,000万米ドルへと拡大し、2026年から2031年にかけてCAGR5.95%を記録すると予測されています。
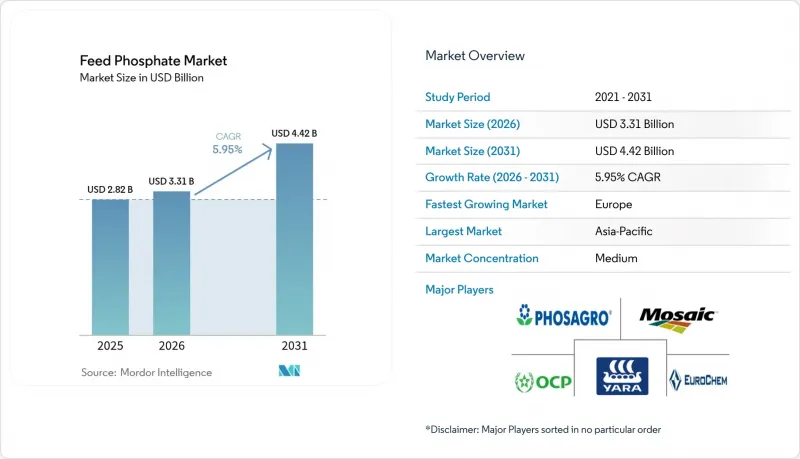
本レポートは、飼料の種類(リン酸一カルシウム、リン酸二カルシウム、リン酸一・二カルシウム、リン酸三カルシウム、脱フッ素リン酸、その他の飼料)、家畜タイプ(家禽、豚、牛、水産動物、その他の家畜)、および地域(北米、欧州、アジア太平洋、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の飼料用リン酸塩市場の動向と洞察
肉および乳製品のタンパク質に対する需要の高まり
今後10年間で、肉の総消費量は47.9メートルトン増加すると予測されています。2034年までに、1人当たりの年間消費量は、1人当たり0.9kg(小売用可食重量換算)増加すると予測されています。高所得国では、動物福祉、環境への影響、健康への懸念が消費者の行動に影響を与えており、場合によっては1人当たりの食肉消費量が横ばいとなる一方、アジア太平洋地域や南米では、家禽肉や豚肉が消費の伸びを牽引しています。中国やインドにおける都市化により、可処分所得は動物性タンパク質中心の食生活へと向かっており、これにはブロイラー、肥育豚、高産乳牛向けのリン酸強化飼料が必要となります。ブラジルとアルゼンチンは、輸出市場への供給を目的として集約飼育を拡大し、価格を安定させる一方でスポット市場の供給量を逼迫させる複数年のリン酸塩契約を締結しました。精密なツールによって配合率が削減されているにもかかわらず、骨の強度を損なうことなく最低限のリン含有量を下回ることはできないため、需要は依然として堅調です。その結果、飼料用リン酸塩市場は、効率が向上しているにもかかわらず、引き続き「タンパク質転換」の動向に追随しています。
工業型畜産事業の拡大
2025年、米国の集約型畜産施設では、920万頭の牛、7,300万頭の豚、18億羽のブロイラーが飼育され、安定した成長とトレーサビリティを保証する高純度リン酸塩への需要が集中しました。欧州の農場も規模を拡大し、均一な粒子径と低重金属含有が認証された製品を生産できるサプライヤーに有利な状況が生まれました。2025年、中国の主要な豚肉生産者は生産量の大部分を掌握し、そのシェアは1年間で4ポイント上昇しました。また、これらの企業は専用のリン酸塩ブレンドラインに共同投資を行い、地元の製粉業者を市場から締め出しています。家畜頭数の増加に伴い、ふん尿管理への監視が厳しくなり、統合型生産者は排泄量を削減できる生体利用可能なリン酸塩を好むようになっています。大手統合型生産者が締結した大量契約は、独立系ブレンド業者の利益率を圧迫していますが、一方で需要の見通しを明確にし、上流工程における新しい窯への投資を後押ししています。
リンの流出に対する厳格な規制
チェサピーク湾の「総最大日負荷量(TMDL)」では、年間リン排出量を830万キログラムに制限し、違反を繰り返した場合には最大50万米ドルの罰金を科すことになっており、生産者は飼料中のリンを12%から18%削減することが求められています。この規制により、コンプライアンス基準を満たすために、飼料の配合やふん尿管理の実践において大きな変化がもたらされました。バルト海地域では、排出制限により、家畜ふん尿処理技術や精密給餌手法が進歩し、栄養素の利用効率が向上しました。規制遵守にかかるコストにより、価格変動に敏感な市場では利益率が圧迫され、生産者は費用対効果の高い解決策の採用を余儀なくされています。フィターゼの使用やAI投与は、リンの消化率を向上させ、廃棄物を削減することで一定の改善をもたらしていますが、規制対象の流域におけるリン酸塩の総量は横ばいまたは減少傾向にあり、飼料用リン酸塩市場全体の成長を抑制しています。
セグメント分析
2025年、リン酸二カルシウムは飼料用リン酸塩市場シェアの41.5%を占めました。これは、配合を簡素化し、採卵用飼料における卵殻強度をサポートする、バランスの取れたカルシウム対リン比を反映したものです。採卵鶏は、コストの予測可能性を重視する安定的かつ価格に敏感な顧客層であり、これによりリン酸二カルシウムの供給業者は、飼料用リン酸塩市場のベースロード需要を支える年間契約を確保することができています。統合型メーカーは、この製品の流動性の高い顆粒を高く評価しています。これにより、高処理能力の粉砕機におけるビンブリッジの発生が抑制され、混合の均一性が向上します。垂直統合型の大手企業は、鉱石の所有権を活用して競争力のある納品価格を提供し、地域のブレンド業者を牽制しています。とはいえ、中国やインドにおける規制の厳格化に対応するため、リン酸二カルシウムの生産ラインでもフッ素含有量の低減に向けた改良が進められています。
リン酸一カルシウムは、最も急成長している飼料用リン酸塩の一種であり、CAGR6.1%を記録し、2031年までに飼料用リン酸塩市場におけるシェアを拡大すると予測されています。その90%を超える生体利用率により、配合業者は総リン量を削減しつつも性能目標を達成することができ、これは栄養素排出に課税が行われている地域において強力な価値提案となります。高精度センサーがこの利点を定量化し、工場長向けのダッシュボードにリアルタイムで表示される最適化を可能にしています。モロッコやサウジアラビアでは供給量が増加しており、これらの地域では、新設された酸法プラントが季節的な需要変動に合わせて一カルシウム級と二カルシウム級を切り替えることが可能です。
地域別分析
2025年、アジア太平洋地域は飼料用リン酸塩市場シェアの34.2%を占めました。これは、中国の2,800万メートルトン規模の家禽部門と、インドの急成長する水産養殖生産量が牽引したものです。中国ではフィターゼの添加が義務付けられていますが、低フッ素要件を満たすために高品質なリン酸塩を依然として輸入しており、2025年にはモロッコおよびサウジアラビアからの供給量が増加しました。東南アジアにおけるエビ養殖の急成長により、消化率が90%と実証されたモノカルシウムリン酸塩への需要が高まっています。この仕様は、同地域のブレンド業者ではまだ対応できていないため、輸入への依存度が高まっています。日本と韓国は、循環型リンパイロット事業の有望な試験場となっており、資本コストをカバーする政府の補助金により、リサイクル飼料用リン酸塩市場に新規参入者が増加しています。
欧州では、「ファーム・トゥ・フォーク戦略」や、調達決定に影響を与える炭素価格の上昇に支えられ、2031年までのCAGRが5.2%と、最も急速な成長が見込まれています。ドイツ、フランス、オランダは、フッ素含有量が0.18%未満のプレミアムグレードの需要を牽引しており、一方、ポーランドとスペインは、輸出市場向けの家禽生産拡大を通じて販売量の成長を牽引しています。英国では、栄養塩負荷の低減に関連する生態系サービスに対する支払いを認める政策が導入され、これにより精密な投与が促進され、詳細な生体利用率に関する資料を有するサプライヤーが恩恵を受けています。
北米、南米、中東・アフリカにおける需要の見通しはまちまちです。米国では、チェサピーク湾やカリフォルニア州などの規制対象流域において消費量がわずかに減少していますが、中西部における豚およびブロイラーの生産拡大により、全国的には安定しています。ブラジルからアジアへの輸出により、家禽および豚の生産者は為替変動にもかかわらずリン酸塩の輸入を確保するよう迫られており、新たな昆虫タンパク質に関する合弁事業が、プレミアム製品ラインにおける部分的な代替を約束しています。サウジアラビアのMa'aden社は、ラス・アル・カイールから年間数十万メートルトンを出荷しており、エジプトやヨルダンでの市場での存在感を強めるため、大幅な割引を提供しています。サハラ以南のアフリカでは、ナイジェリアと南アフリカが低い水準から出荷量を伸ばしていますが、為替の変動により、統合生産業者は2~3ヶ月分の在庫を積み増さざるを得ず、運転資金が膨らんでいます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 肉および乳由来タンパク質の需要の増加
- 畜産業の規模拡大
- 精密飼料加工における技術の進歩
- 昆虫タンパク質を併用給餌することでリン酸の利用効率が向上
- リンのリサイクル義務化が、循環型飼料用リン酸塩の普及を加速させています
- 人工知能を活用した精密なリン施肥により、無駄とコストを削減
- 市場抑制要因
- リンの流出に対する厳しい規制
- リン鉱石価格の変動
- モロッコおよびロシアの岩石輸出に対する地政学的供給リスク
- 炭素価格制度により、高エネルギーを要する熱脱フッ素化のコストが膨らんでいます
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 飼料の種類別
- リン酸一カルシウム
- リン酸二カルシウム
- モノ・二カルシウムリン酸塩
- リン酸三カルシウム
- 脱フッ素リン酸塩
- その他の飼料の種類
- 家畜タイプ別
- 家禽
- 豚
- 牛
- 水生動物
- その他の家畜タイプ
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- スペイン
- その他の欧州諸国
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- OCP S.A.
- The Mosaic Company
- Public Joint-Stock Company PhosAgro
- EuroChem Group AG
- Yara International ASA
- TIMAB Industries S.A.S.(Groupe Roullier S.A.)
- Nutrien Ltd.
- J.R. Simplot Company
- ICL Group Ltd.
- Saudi Arabian Mining Company(Ma'aden)
- Innophos Holdings Inc.
- Guizhou Chia Tai Industry Co., Ltd.(Charoen Pokphand Group Co., Ltd.)
- Lomon Billions Group Co., Ltd.
- WengFu Group Co., Ltd.
- Vishnupriya Chemicals Pvt. Ltd
第7章 市場機会と将来の展望



