


ハイエンド銅箔:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
High-End Copper Foil - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120305
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ハイエンド銅箔市場の規模は2026年に11億6,000万米ドルと推計されており、予測期間(2026年~2031年)のCAGR6.38%で推移し、2031年には15億8,000万米ドルに達すると見込まれています。
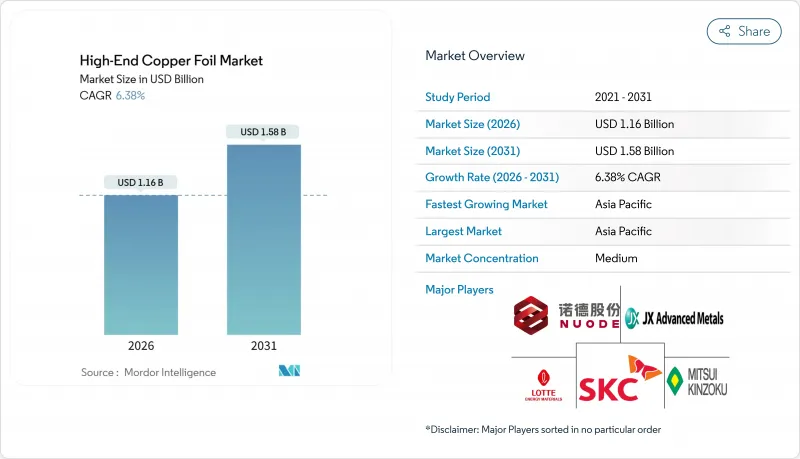
本レポートは、製品タイプ(圧延銅箔および電解銅箔)、用途(回路基板、バッテリー、太陽光および代替エネルギー、家電、医療、その他)、および地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のハイエンド銅箔市場の動向と洞察
EV用バッテリーにおける超薄型高純度箔の需要
箔の厚さが2µm薄くなるごとに、質量エネルギー密度は5~6%向上するため、OEM各社は6µmおよび4µmの負極集電箔の採用を加速させています。中国は2025年に1,334 GWhのリチウム電池を出荷し、2026年には1,622 GWhに達する見込みですが、2026年7月に施行される純度規制により、競争力の低い製造業者はハイエンド銅箔市場から撤退を余儀なくされるでしょう。欧米のギガファクトリーでは、純度99.99%および伸び率のばらつき1%未満が要求されており、これにより受注は日本および韓国のサプライヤーに集中する傾向にあります。国際エネルギー機関(IEA)は、2035年までに一次銅が30%不足すると警告しており、薄板の歩留まり管理の重要性がさらに高まっています。高品質な電解めっきグレードは1kgあたり22~28米ドルで取引されるのに対し、標準的な8µmの銅箔は15~18米ドルであり、6µm未満のめっき技術を習得したメーカーには大きな利益がもたらされます。
5G/HPCによる高周波PCBへの需要拡大
800Gおよび1.6Tイーサネットへアップグレードするハイパースケールデータセンターでは、誘電率3.5未満が要求されるため、ラミネートメーカーは表面粗さが0.4µm未満の超低厚ロールフォイルを使用せざるを得ません。ロジャース・コーポレーションのRO4000ラミネートのリードタイムは、銅箔の供給が逼迫したため、2025年に16週間から26週間に延長されました。AIアクセラレータボードは、挿入損失が1インチあたり1 dBを超えると競合力を失うため、購入者は1年前からフォイルの確保を進めています。IPC-6018D設計ルールでは、現在、ミリ波ボード用の圧延フォイルが指定されており、スポットプレミアムが契約価格より15~20%上乗せされています。圧延機とラミネートラインの両方を保有する統合サプライヤーが、この価値を獲得しています。
銅価格の変動と利益率の圧迫
2025年10月、ロンドン金属取引所(LME)のスポット価格は1トンあたり1万1,200米ドルまで上昇し、2026年第2四半期の予測は1トンあたり1万2,500米ドル近くとなっています。価格転嫁条項の適用には60~90日の遅れが生じるため、これにより箔メーカーのEBITDAは2~3パーセントポイント押し下げられました。ヘッジプログラムを持たない南アジアの小規模製錬所は、2025年第3四半期にプレミアムが280米ドル/tに拡大した際、マイナスのマージンを計上しました。国際エネルギー機関(IEA)は、2035年までに銅の供給が構造的に30%不足すると予測しており、価格変動は続く見込みです。生産者は、数年単位の精鉱販売契約を締結し、スクラップリサイクルに投資していますが、その恩恵が得られるのは18~36カ月後になります。
セグメント分析
圧延銅は、2025年の市場価値の59.67%を占めました。これは、0.35µm近辺の二乗平均平方根粗さ(RMS)と、30~300 GHzの基板における表皮効果による損失を軽減する比類のない機械的強度に支えられています。電解箔は、バッテリーメーカーが6µmおよび4µmの厚さへ移行していることを受け、1,350 mmの幅全体で均一な厚さを電解めっきによって実現できることから、CAGR8.44%で成長すると予測されています。多段式圧延機1基あたりの資本集約度は1億米ドルを超えており、これにより、超平滑品に対して1kgあたり28~35米ドルを請求できる日本および欧州の生産者による寡占状態が促進されています。一方、中国の電解めっき生産能力は2024年までに年間60万トンに急増し、標準的な8µmグレードの価格競争を引き起こしています。
電解めっきプロセスでは、厚さ5µm未満において高い処理能力と微細亀裂のリスク低減が可能であり、ハイエンド銅箔市場が高エネルギー密度の電池へと移行する中で、これは強みとなっています。一方、5GやAI用基板の需要により、圧延箔の割り当ては12カ月先まで事前予約されるようになり、二重のサプライチェーンが形成されています。統合型圧延銅箔メーカーはラミネート事業へと上流統合を進めている一方、電解めっき専門メーカーはギガファクトリーの近くに拠点を置き、ジャスト・イン・タイムの納入を実現しています。こうした異なるビジネスモデルは、ハイエンド銅箔市場がいかに二極化を続けているかを示しています。
地域別分析
アジア太平洋地域は2025年の売上高の69.60%を占め、中国の大きな生産シェアと韓国の6µm未満の技術力に支えられ、2031年までCAGR6.72%で推移すると予測されています。中国が2026年7月に導入したGB規格により、技術的なアップグレードか市場からの撤退が迫られており、コモディティ生産者は圧迫される一方で、プレミアム価格の実現が後押しされています。韓国のSKC、Solus Advanced Materials、LS MTRONは、EUおよびASEANのギガファクトリー向けに、ポーランドとマレーシアで生産能力を拡大している一方、日本の企業は高純度および圧延というニッチ分野において品質を最優先しています。
北米と欧州は現地生産への転換を進めています。「インフレーション・リダクション法(Inflation Reduction Act)」がギガファクトリーへの投資を後押しする中、北米におけるハイエンド銅箔の市場規模は拡大する見込みです。しかし、2025年時点での同地域の電解銅箔生産能力は年間1万8,000トンにとどまっており、メキシコとハンガリーの新規生産ラインが稼働するまでは、12~15%のコストプレミアムを伴って輸入を余儀なくされています。欧州のバッテリー規制では、リサイクル含有率の義務化が盛り込まれており、これは同一敷地内でのリサイクルを後押しするもので、レッドウッド・マテリアルズやユーミコアからの投資を呼び込んでいます。
南米、中東・アフリカは依然として輸入に依存しています。ブラジルでは、民生用電子機器向けに年間約1万トンの銅箔を輸入しており、一方、サウジアラビアの「ビジョン2030」は、高周波ラミネートを必要とするデータセンターの建設を促進しています。南アフリカの鉱業基盤からは精鉱が供給されていますが、同地域には銅箔の製造能力が不足しており、南部アフリカにバッテリークラスターが形成されれば、将来的には半製品を輸出するモデルが確立される可能性が示唆されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- EV用バッテリー向け超薄型高純度箔の需要
- 5G/HPCによる高周波PCBの需要拡大
- 地域ごとのギガファクトリー立地ブーム(北米および欧州連合)
- クローズドループ方式によるバッテリーグレード箔のリサイクル取り組み
- HF用PCB基板の供給逼迫が、プレミアム箔の需要を牽引しています
- 市場抑制要因
- 銅価格の変動とマージンの圧迫
- 中国の生産能力過剰に起因するリチウムイオン電池の価格競争が計画を頓挫させる
- ナトリウムイオンへの移行(アルミニウム集電体)が銅の需要を食いつぶす
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- 圧延銅箔
- 電解(ED)銅箔
- 用途別
- 回路基板
- 電池
- 太陽光および代替エネルギー
- 家電
- 医療分野
- その他
- 地域別
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・順位分析
- 企業プロファイル
- Chang Chun Petrochemical Co. Ltd
- Co-Tech Development Corporation
- Doosan Corporation Electro-Materials.
- FUKUDA METAL FOIL & POWDER CO., LTD.
- Furukawa Electric Co., Ltd
- JX Advanced Metals Corporation
- Kingboard Holdings
- Londian Wason(Shenzhen)Holdings Group Co., Ltd.
- Lotte Energy Materials
- LS MTRON LTD.
- Mitsui Kinzoku Co., Ltd.
- NAN YA PLASTICS CORPORATION
- Nuode New Materials Co Ltd
- SKC
- Solus Advanced Materials
- Sumitomo Metal Mining Co., Ltd.
- Targray Technology International
- UACJ Foil Corporation
- Wieland
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


