


ネットワーク分析:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Network Analytics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120287
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ネットワーク分析市場の規模は2025年に41億米ドルと評価され、2026年の49億7,000万米ドルから成長し、2031年までに130億3,000万米ドルに達すると予測されています。
予測期間(2026年~2031年)におけるCAGRは21.25%となる見込みです。
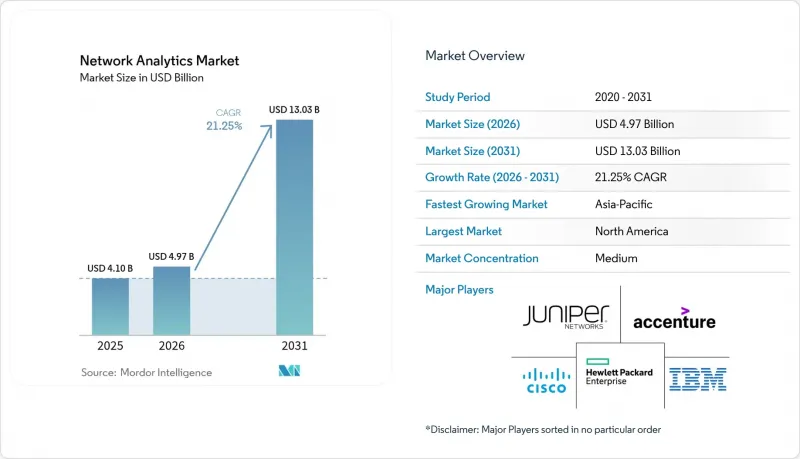
本レポートは、展開モデル(オンプレミス、クラウド、ハイブリッド)、コンポーネント(ソリューションおよびサービス)、用途(パフォーマンス管理、障害管理など)、エンドユーザー(通信サービスプロバイダー、クラウドサービスプロバイダーなど)、地域(北米、欧州、アジア太平洋など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のネットワーク分析市場の動向と洞察
自律型および自己管理型ネットワークの必要性
ネットワークの複雑化が進み、ダウンタイムによるコスト(クラウド中心の企業では1分あたり9,000米ドル)が高まるにつれ、自己修復型インフラへの需要が高まっています。AIを組み込んだ分析プラットフォームは、現在、障害を予測・修復することが可能となり、事後対応型のトラブルシューティングから、先を見越した最適化への移行を可能にしています。ミッションクリティカルなワークロードを運用する業界では、AIOpsへの依存度が高まっており、ITリーダーの72%が、分析、自動化、可観測性を統合したプラットフォームベースのアーキテクチャを計画しています。その結果、ベンダー各社は、平均修復時間(MTTR)を短縮し、サービスレベル目標(SLA)を保護するために、リアルタイムの異常検知やポリシー駆動型のオーケストレーション機能を組み込んでいます。
IoTとM2M通信の台頭
ネットワーク分析プラットフォームには、デバイスレベルの可視化、プロトコルのデコード、および動作のベースライン設定機能が追加され、異種混在のトラフィックを管理できるようになりました。製造業、公益事業、スマートシティの展開において、リアルタイム分析は予知保全やエネルギー最適化を支援し、測定可能なコスト削減と稼働時間の向上を実現しています。
初期コストの高さと投資収益率(ROI)の不確実性
包括的な導入には、ソフトウェアライセンス、テレメトリ対応ハードウェア、システム統合、およびスタッフ研修が必要となります。特に中小企業においては、停止時間の短縮や顧客体験の向上に結びつく経済的利益を定量化することは、依然として困難な課題となっています。サブスクリプション型のクラウド提供は資本負担を軽減しますが、新興国における予算の制約が、依然として導入の妨げとなっています。
セグメント分析
クラウド導入はCAGR23.4%で拡大する見込みであり、ネットワーク分析市場全体を上回るペースです。この動きは、弾力的なスケーラビリティ、従量課金制の経済性、および分散型チームによるアクセス容易さによって牽引されています。こうした勢いにもかかわらず、セキュリティや主権に関するニーズの高まりにより、2025年においてもオンプレミス導入が売上高の55.20%を占め続ける見通しです。組織が従来の投資と将来の俊敏性を両立させる中で、ハイブリッドアーキテクチャが支持を集めており、この動向は金融機関によってさらに後押しされています。同業界では、91%の企業がすでにクラウドモダナイゼーションの取り組みを開始しています。
ハイブリッドな運用パターンは、現実的なアプローチを示しています。つまり、厳格なデータ管理要件が求められるワークロードはオンプレミスに残し、バースト的な分析タスクはパブリッククラウドに移行するというものです。この二元的なアプローチにより、ガバナンスを犠牲にすることなくコストの最適化が可能になります。アナリストによると、現在、企業のワークロードの30%がパブリッククラウド上にあり、その移行を牽引しているのはアナリティクスとDevOpsです。ベンダー各社はこれに対応し、コンテナ化されたコレクター、SaaSダッシュボード、プライベートおよびパブリックドメインを横断する統合ポリシーエンジンを提供しています。継続的インテグレーション(CI)パイプラインにより、アナリティクスが日常業務にさらに組み込まれ、開発サイクルが短縮されています。
2025年の売上高ではソリューションが62.40%を占めて主導的地位にありましたが、組織が専門的なノウハウを求めるにつれ、サービス部門は年率22.6%の成長が見込まれています。コンサルティングや統合プロジェクトでは、アナリティクスアーキテクチャをビジネス目標に整合させ、マネージドサービスでは日常的なチューニングやルール維持管理を外部委託しています。このサービスの波は、より広範なITアウトソーシングの傾向を反映しており、マネージドサービスプロバイダー(MSP)セグメントは2024年に3,500億米ドルに達し、2033年までに1兆米ドルを超えると予測されています。
サービスパートナーは、パフォーマンスに関する洞察をビジネス成果に結びつけるAI駆動型のアドバイザリーサービスをますます提供しています。こうしたモデルを採用した企業からは、20~30%のコスト削減と、最大25%の生産性向上が報告されています。需要に応えるため、ベンダーはランブック、事前学習済みモデル、リモートSOC機能をパッケージ化し、価値実現までの時間を短縮するとともに、AIスキルギャップを緩和しています。この進化により、サービスはネットワーク分析市場の礎として確固たる地位を築き、継続的な収益と顧客との関係深化をもたらしています。
地域別分析
北米は、早期導入、潤沢なIT予算、そして先進的なサプライヤー・エコシステムに支えられ、2025年においても売上シェアの37.60%を維持しました。米国の金融サービスおよび医療機関は、厳格な稼働時間要件やプライバシー規制を満たすために、AIを組み込んだ分析を導入しています。カナダの通信事業者は、アナリティクスを活用して全国規模の5G展開を最適化し、地方の通信エリア整備義務を管理しています。規制の明確さと豊富な人材により、予測型自動化の実験が加速しており、この地域はイノベーションの最前線に立ち続けています。
アジア太平洋地域は、2031年までにCAGR22.7%を記録し、最も急速に成長している地域です。中国とインドは、マルチベンダー環境に対するきめ細かな可視性を必要とする、大規模な5G、スマートシティ、および産業用IoTプロジェクトに資金を投入しています。日本と韓国は、自動運転車の試験運用や工場の自動化を支援するために、AIをネットワーク監視に統合しており、一方、オーストラリアは、重要なインフラをサイバー脅威から保護するためにアナリティクスを活用しています。
欧州は、厳格な規制と高まるセキュリティ意識の中で進展を遂げています。英国とドイツは、金融サービスや製造業における導入を主導しており、ハイブリッドアーキテクチャ全体でGDPRに準拠したインサイトを追求しています。フランスとイタリアは、競争の激しいモバイル市場において顧客満足度を維持するため、通信インフラの拡充を進めています。北欧および東欧のエネルギー・公益事業事業者は、スマートグリッドのテレメトリにおける異常を検知するために分析ツールを導入しています。この地域で成功を収めているベンダー各社は、データ主権の管理、きめ細かなユーザーアクセスポリシー、および自動化されたコンプライアンス報告を重視しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場洞察
- 市場概要
- 市場促進要因
- 自律的かつ自己管理型のネットワークの必要性
- モノのインターネット(IoT)とM2M通信の台頭
- データトラフィックの急増と5Gの導入圧力
- 閉ループ型人工知能(AI)によるデジタルツインの最適化
- APIベースの「ネットワーク・アズ・コード」の収益化には、リアルタイム分析が必要です
- 市場抑制要因
- 初期費用の高さと不確実な投資収益率(RoI)
- データプライバシーおよび規制上の制約
- ネットワークデータパイプラインにおけるAI/ML Opsのスキルギャップ
- 独自テレメトリプロトコルによるベンダーロックイン
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場セグメンテーション
- 展開モデル別
- オンプレミス
- クラウド
- ハイブリッド
- コンポーネント別
- ソリューション
- ネットワークインテリジェンスプラットフォーム
- パフォーマンス管理
- セキュリティ分析
- 根本原因の特定と異常検知
- トラフィック最適化
- サービス
- プロフェッショナルサービス
- マネージドサービス
- ソリューション
- 用途別
- パフォーマンス管理
- 障害管理
- カスタマーエクスペリエンス管理
- セキュリティおよび異常検知
- スマートルーティングと交通の最適化
- エンドユーザー別
- 通信サービスプロバイダー
- 通信事業者
- インターネットサービスプロバイダー
- 衛星通信事業者
- ケーブルネットワーク事業者
- クラウドサービスプロバイダー
- 企業
- 銀行・金融サービス・保険(BFSI)
- ヘルスケア
- 小売・Eコマース
- 製造業
- 政府・公共部門
- 通信サービスプロバイダー
- 地域別
- 北米
- 米国
- カナダ
- 南米
- ブラジル
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Accenture PLC
- Cisco Systems Inc.
- Hewlett Packard Enterprise Co.
- IBM Corporation
- Juniper Networks Inc.
- SAS Institute Inc.
- Sandvine Corporation
- Alcatel-Lucent Enterprise SA
- TIBCO Software Inc.
- Broadcom Inc.(incl. VMware)
- Nokia Corporation
- Ericsson Inc.
- Huawei Technologies Co. Ltd.
- Dell Technologies Inc.
- Oracle Corporation
- NetScout Systems Inc.
- Allot Ltd.
- NEC Corporation
- ZTE Corporation
- Amdocs Ltd.
- F5 Networks Inc.
- Splunk Inc.
- Keysight Technologies Inc.
第7章 市場機会と今後の動向
- 未開拓市場および未充足ニーズの評価
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


