


CBRNe防衛:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
CBRNe Defense - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120271
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のCBRNe防衛市場の規模は197億4,000万米ドルと推定されており、2025年の187億米ドルから拡大し、2031年には258億5,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは5.55%となる見込みです。
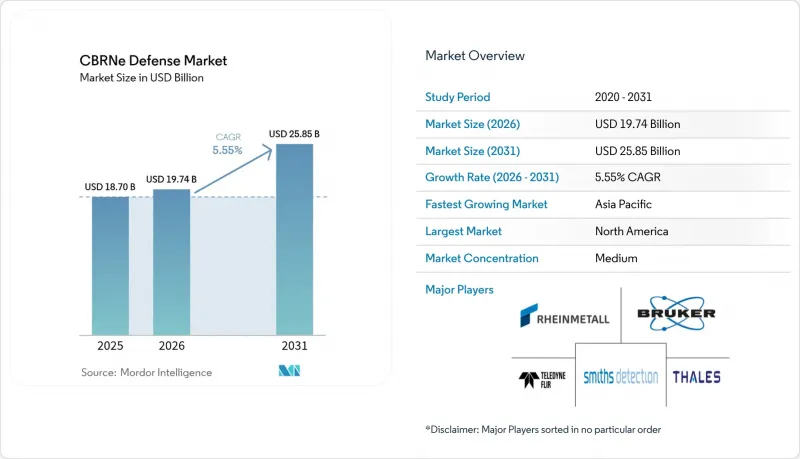
本レポートは、用途(検知、防護、除染、シミュレーションおよび訓練)、エンドユーザー(軍、民間および法執行機関)、プラットフォーム(携帯型およびウェアラブルシステム、車両搭載型など)、タイプ(化学、生物、放射線、核など)、地域(北米、欧州、アジア太平洋など)ごとに分類されています。市場予測は金額(米ドル)で提示されています。
世界のCBRNe防衛市場の動向と洞察
防衛予算の近代化と戦略的優先順位の再設定
各国の国防省は、マルチドメイン抑止戦略の一環として、複数年計画の予算のうちより大きな割合をCBRNe対応能力の整備に充てています。米国「戦略管理計画2022-2026」では、CBRNe対応能力が作戦行動の自由を維持するために不可欠であると位置づけられています。欧州の「ReArm Europe」イニシアチブなどの並行する取り組みでは、より広範な防空・ミサイル防衛ネットワークと統合可能なCBRNeセンサースイートに多額の予算が割り当てられています。調達における優先事項は現在、拡張可能な検知ネットワーク、自律型除染資産、および統合部隊の兵站体制と互換性のある防護装備一式に重点が置かれています。政府が軍事および民間防護の任務に予算を効率的に配分しようとする中、デュアルユース(軍民両用)の価値を実証できるベンダーは、恩恵を受ける立場にあります。
非対称戦争の脅威の高まりと非国家主体の能力
積層造形や商用ドローンをはじめとする入手容易な技術により、小規模なグループでも有毒化学物質や生物剤を兵器化できるようになり、優勢な通常戦力に対するCBRNe攻撃の魅力が高まっています。情報報告書は、従来の警告指標を回避する戦術が進化していることを強調しており、非典型的なシグネチャを認識できる適応型センサーが求められています。このようなリスクプロファイルにより、CBRNe防衛市場では、リアルタイムの異常を検知し、防衛データベースにこれまで登録されていなかった物質を特定する分析技術の導入が加速しています。
高い調達コストとライフサイクル総コスト
高度なCBRNe装備には長期的な投資が必要であり、訓練、保守、および耐用年数半ばでのアップグレードが加わると、そのコストはさらに膨らみます。一般的な20年間の期間において、維持費は当初の購入価格の3倍から5倍に達する可能性があり、これにより小規模な防衛機関は調達数量を制限したり、更新サイクルを遅らせたりせざるを得なくなっています。ベンダーはこうした負担を軽減するため、モジュール式のアップグレードをますます提案していますが、独自のエコシステムに縛られることで、短期的なコスト削減効果が、下流工程での高額な費用によって相殺されがちであり、予算面での圧力は依然として厳しい状況が続いています。
セグメント分析
2025年、防護システムはCBRNe防衛市場シェアの35.22%を占め、すべての軍種において個人および集団の防護が依然として重要であることを裏付けています。その範囲は、次世代の呼吸器から、エアロゾル化した剤から要員を保護する過圧シェルターまで多岐にわたります。この需要は、前線展開部隊に対する個人用防護装備の最低在庫量を規定するNATO基準によって支えられています。検知システムはこれに僅差で続き、脅威となるクラウドが検知された際に防護措置を発動させるトリガーとしての役割を果たしています。除染資産は、プラットフォームを運用可能な状態に回復させ、任務の損耗を防ぐことで、この三本柱を完成させています。
シミュレーションおよび訓練ソリューションは、2031年までのCAGR7.18%で、最も急速に成長している分野です。防衛機関は、混合現実(MR)システムを導入し、有害な剤を使用せずに複雑な放出シナリオを再現することで、実剤を用いた射撃場の使用を減らし、研修生1人あたりのコストを削減しています。ForgeFX社のHoloLensベースのプログラムは、スキルの定着を促進しつつ研修期間を短縮する没入型ツールの代表例です。デジタルツインが実際の検知機器を再現するため、指揮官は安全な仮想サンドボックス内で広域対応計画をシミュレーションし、戦術を洗練させることができます。この学習曲線の効率化により、軍事および民間の各分野での導入が拡大し、このサブセグメントの堅調な見通しが確固たるものとなっています。
2025年のCBRNe防衛市場規模のうち、軍事エンドユーザーセグメントが69.35%を占めており、これは汚染下でも戦闘を継続し、戦闘能力を維持するという軍隊の使命を反映しています。潤沢な予算により、耐環境性に優れたセンサーアレイ、堅牢な指揮統制ノード、および大量の防護服の備蓄への投資が可能となっています。プラットフォームのロードマップでは、ドローンを活用した偵察や、より広範な戦場ネットワークと統合されたAIを活用した脅威分析が重視されています。
民間および法執行機関は、国内の事件において第一対応者を主要な利害関係者として指定する国土安全保障指令に後押しされ、CAGR7.02%で成長しています。インドの「CBRN備えの年」プログラムのような取り組みにより、資金が自治体の危険物対応チームに投入され、携帯型検出器や移動式除染ユニットの調達が促進されています。軍事レベルの技術と民間予算の融合により、共通基準が促進され、大規模な緊急事態の際に合同任務部隊が展開する際の相互運用性が向上しています。
地域別分析
2025年、北米はCBRNe防衛市場で33.02%のシェアを占め、市場を牽引しました。これは、検出、防護、訓練を網羅する米国の強固な産業基盤と安定した資金供給に支えられたものです。エッジウッド、アバディーン試験場、および複数の国立研究所にまたがる主要な研究開発センターが、技術の成熟と現場部隊への導入を加速させています。カナダは、「合同CBRN防衛プログラム」を通じて米国の支出を補完しており、このプログラムではNATO作戦向けに相互運用可能なシステムが配備されています。
欧州は、集団防衛に新たな資本を注入する「ReArm Europe」イニシアチブに支えられ、第2位にランクされています。標準化協定により国境を越えた装備の互換性が円滑化される一方、EUの市民保護資金は、サプライヤーに対しデュアルユース製品のカスタマイズを促しています。英国、フランス、ドイツは、再編成された予算のかなりの部分を旧式の偵察車両の更新に充てており、英国の「フォックス」車両群の改修は、センサーおよび通信機器の改修に対する需要を如実に示しています。
アジア太平洋地域は、CAGR 7.41%で最も急速に成長している地域です。東アジアにおける緊張の高まりにより、2023年の軍事支出総額は4,110億米ドルに達し、CBRNe(化学・生物・放射性・核・爆発物)抑止手段への需要が高まりました。韓国は、5kmの距離から化学物質を検知可能な性能を強化したK216 NBC偵察車を配備し、オーストラリアは爆発物危険対応のための没入型訓練キットの試験を継続しています。インドの国家災害対応部隊は、全国規模のCBRN演習を推進しており、これが検知器や除染装備に対する需要を牽引しています。日本や米国からの技術移転を含む地域的な産業パートナーシップは、展開を加速させると同時に、現地の支援エコシステムを構築しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 防衛予算の近代化と戦略的優先順位の再設定
- 非対称戦争の脅威の高まりと非国家主体の能力
- 市民防衛と国土安全保障のより広範な統合
- AIを活用した自律型検知ネットワークの台頭
- バイオデジタル病原体分析チップの開発
- デュアルユース型除染インフラに関する義務付け
- 市場抑制要因
- 高い調達コストおよびライフサイクル総コスト
- 厳格な輸出規制および技術移転の制限
- 希土類および特殊センサー材料におけるサプライチェーンの脆弱性
- 複雑なシステムインターフェースに起因するオペレーターの認知的負荷
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 用途別
- 検出
- 保護
- 除染
- シミュレーションおよびトレーニング
- エンドユーザー別
- 軍事
- 民間および法執行機関
- プラットフォーム別
- ポータブルおよびウェアラブルシステム
- 車載型
- 固定型および施設設置型
- ドローン/UAVベース
- タイプ別
- 化学
- 生物学的
- 放射線
- 核
- 爆発物
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- ドイツ
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- その他の南米諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Teledyne FLIR LLC(Teledyne Technologies Incorporated)
- Smiths Detection(Smiths Group PLC)
- Bruker Corporation
- Rheinmetall AG
- Saab AB
- Leidos, Inc.
- Thales Group
- Karcher Futuretech GmbH
- Battelle
- QinetiQ Group
- Dragerwerk AG & Co. KGaA
- Argon Electronics(UK)Ltd.
- KNDS
- Avon Protection(Avon Technologies plc)
- Bertin Environics
- OSI Systems Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日


