


3Dカメラ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
3D Camera - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 123 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119902
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、3Dカメラ市場の規模は、2025年の346億3,000万米ドルから2026年には410億8,000万米ドルへと拡大し、2026年から2031年にかけてCAGR18.62%で推移し、2031年には964億5,000万米ドルに達すると予測されています。
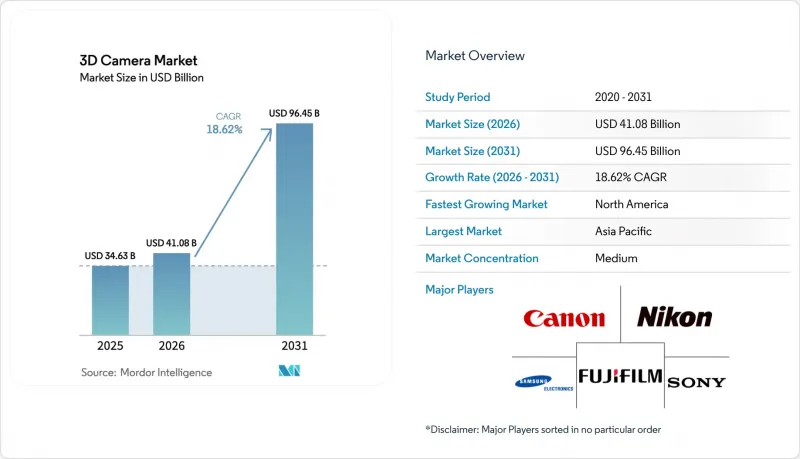
本レポートは、技術別(飛行時間法、ステレオビジョンなど)、タイプ別(ターゲットカメラ、ターゲットフリーカメラ)、解像度別(8 MP未満、8~16 MP、16 MP以上)、インターフェース別(GigE、CameraLinkなど)、用途/デバイス(スマートフォンおよびタブレットなど)、最終用途産業(自動車、産業用など)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の3Dカメラ市場の動向と洞察
フラッグシップスマートフォンへのLiDARベースのToFセンサーの搭載
AppleがiPhone 12 ProでLiDARを初搭載したことで、深度検知技術の普及が加速し、iPhone 15シリーズでは拡張現実(AR)タスク向けの電力効率がさらに向上しています。サムスンのシステムLSI部門は現在、複数のブランドに2億画素のイメージセンサーを供給しており、アジアのOEMメーカーによる採用を加速させています。深度データによりオートフォーカスやポートレートモードの性能が向上し、コンピュテーショナルフォトグラフィーが主要な差別化要因となっています。VCSELの調達先をCoherentからソニーへ移行させるサプライチェーンの再編は、ベンダーの変動性を浮き彫りにしています。サブプレミアムスマートフォンにおける熱的限界と部品コストのバランスが、中期的な普及率を左右することになります。
自動車メーカーによる車内ドライバーモニタリングの義務化
Euro NCAPの規則では、ドライバーの状態検知が義務付けられており、自動車メーカーは、注意散漫や運転能力の低下を検知する3Dカメラの搭載を迫られています。ソニーは、自動車用CMOSイメージセンサーの市場が6倍に拡大すると予測しており、2024年の1台あたり8台から、2028年度には12台になると見込んでいます。Smart EyeやSeeing Machinesといったニッチなサプライヤーは、深度データにAI解析を組み合わせており、景気循環にかかわらず確固たる市場を形成しています。欧州が規制順守をリードしていますが、米国でも規制の整合が進む可能性が高く、短期的な需要を後押しするでしょう。
大衆市場向け3Dコンテンツ規格の欠如
EUの技術プロトコルが統一されていないため、クリエイターは複数のボリュームフォーマットに対応したエンコードを余儀なくされており、制作予算が膨らみ、撮影用ハードウェアへの投資が停滞しています。さらに、デュアルユース(軍民両用)の輸出規制により、開発者間の知識の交換がさらに遅れています。統一されたテスト指標がないため、購入者は購入を躊躇しており、3Dカメラ市場の長期的な成長見通しを押し下げています。
セグメント分析
ステレオビジョンは、低コストのデュアルレンズリグの強みを活かし、2025年に3Dカメラ市場シェアの63.02%を占めました。このセグメントは、パッシブ深度推定を好むプロ用デジタル一眼レフカメラや産業用ピック・アンド・プレースアームに適しています。一方、ToF(飛行時間法)はCAGR21.95%で成長しており、スマートフォンやドライバー監視モジュール向けの3Dカメラ市場規模を拡大させています。優れた低照度性能とシングルレンズパッケージが、ToFの急速な普及を支えています。構造化光は、顔認証によるロック解除や歯科スキャンにおいて依然として不可欠ですが、新興のハイブリッドスタックでは、冗長性を確保するためにToFとステレオ映像を組み合わせています。
インフィニオンやpmdtechnologiesなどのメーカーは、ベゼルレスデザインを維持するディスプレイ内蔵型ToFイメージャを披露しています。onsemiの間接ToFロードマップは、最大測距距離を工場フロアの距離まで拡張し、産業分野での展望を広げています。ステレオソリューションは、低消費電力という利点から静止シーンのロボティクス分野で依然として支持されていますが、製品サイクルごとに性能差は縮まりつつあります。
ターゲットレス設計は、2025年に3Dカメラ市場シェアの53.88%を占め、プラグアンドプレイへの期待が家電市場を席巻する中、CAGR18.96%を記録すると予測されています。キャリブレーションマーカーを排除することで、スマートフォン、ロボット、スマートホームデバイスへの導入が簡素化され、3Dカメラ市場全体の規模が拡大しています。一方、ターゲットベースのシステムは、基準パターンによってミクロンレベルの精度を確保する精密計測分野で依然として活用されています。
Roborock社のロボット「Qrevo Slim」は、インフィニオン社のハイブリッドToFイメージャを採用しており、環境ステッカーを使用せずに、家具の狭い隙間を縫って移動することができます。産業分野の導入企業は、ターゲット式カメラが持つ初期段階での高い精度と、マーカーの位置合わせによるダウンタイムとのトレードオフを慎重に検討しています。AIを活用した自己キャリブレーション技術の進歩により、このトレードオフは縮小していく見込みです。
地域別分析
2025年、アジア太平洋地域は、中国の工場自動化、日本のロボット工学、韓国の携帯電話大手企業のおかげで、3Dカメラ市場シェアの38.07%を占めました。政府の奨励策が地域のセンサー製造拠点を後押ししていますが、ゲルマニウムやガリウムに対する輸出規制により、価格の変動性が高まっています。Orbbecが中国のサービスロボット用カメラ市場で70%のシェアを占めていることは、この地域における専門化の深さを示しています。
北米は、欧州に準拠した安全規制やXRコンテンツスタジオに支えられ、CAGR21.28%を記録する見込みです。インテルによるRealSense事業の分社化は、専用の市場投入モデルへの取り組みを明らかにしています。カナダは鉱業の自動化を活用しており、メキシコの自動車輸出には運転者監視カメラが組み込まれています。
欧州は、強力な自動車ティア1サプライヤーや産業用機械メーカーを背景に、着実に成長しています。中東・アフリカでは、GCC(湾岸協力理事会)諸国のスマートシティ・グリッドにおいて3Dビジョンが採用され、群衆分析に重点が置かれています。一方、南米では財政的制約の中、セキュリティや鉱業での使用事例に重点が置かれています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- フラッグシップスマートフォンへのLiDARベースのToFセンサーの搭載(アジア)
- 車内ドライバーモニタリングに関する自動車メーカーの義務付け(欧州)
- スマートマニュファクチャリングにおける品質保証(QA)向け3Dビジョン需要(中国)
- XRヘッドセット向けボリューム型コンテンツ制作(米国)
- 湾岸諸国の3D監視カメラに関するスマートシティ予算(湾岸協力理事会加盟国)
- CMOS深度モジュールのBOMコストの低下(4米ドル未満)
- 市場抑制要因
- 大衆市場向けの3Dコンテンツ規格の欠如(EU)
- 300米ドル未満のスマートフォンにおける発熱および電力制限
- 光チップに対する輸出規制(中国)
- ステレオビジョンの再調整に伴うダウンタイム(Nordic Robots)
- 業界エコシステム分析
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 技術別
- 飛行時間法
- ステレオビジョン
- 構造化光
- ハイブリッド・マルチセンサー
- タイプ別
- ターゲットカメラ
- ターゲットレスカメラ
- 解像度別
- 8 MP未満
- 8~16 MP
- 16 MP以上
- インターフェース別
- GigE
- CameraLink
- USBおよびCSI
- その他のインターフェース
- 用途/デバイス別
- プロ用カメラ
- スマートフォンおよびタブレット
- コンピュータおよびノートパソコン
- AR/VRヘッドセット
- ロボティクスおよびドローン
- その他の用途・デバイス
- 最終用途産業別
- 家庭用電子機器
- 自動車
- セキュリティ・監視
- 産業・製造
- メディア・エンターテイメント
- ヘルスケア
- 航空宇宙・防衛
- その他の最終用途産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- 北欧
- その他の欧州諸国
- 南米
- ブラジル
- その他の南米諸国
- アジア太平洋
- 中国
- 日本
- インド
- 東南アジア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- 湾岸協力会議(GCC)加盟国
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Sony Corporation
- Canon Inc.
- Panasonic Corporation
- Samsung Electronics Co., Ltd.
- Nikon Corporation
- Fujifilm Holdings Corporation
- LG Electronics Inc.
- Intel Corporation(RealSense)
- Apple Inc.
- Infineon Technologies AG
- STMicroelectronics N.V.
- pmdtechnologies AG
- Orbbec 3D Technology International, Inc.
- Basler AG
- Cognex Corporation
- OmniVision Technologies Inc.
- Sharp Corporation
- Matterport Inc.
- GoPro Inc.
- Microsoft Corporation
- Qualcomm Technologies Inc.
- Lumentum Holdings Inc.
- ams-OSRAM AG
- Teledyne Technologies Inc.
- Xiaomi Corporation
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 123 Pages
- 納期
- 2~3営業日


