


電気配線相互接続システム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Electric Wiring Interconnection Systems - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119892
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
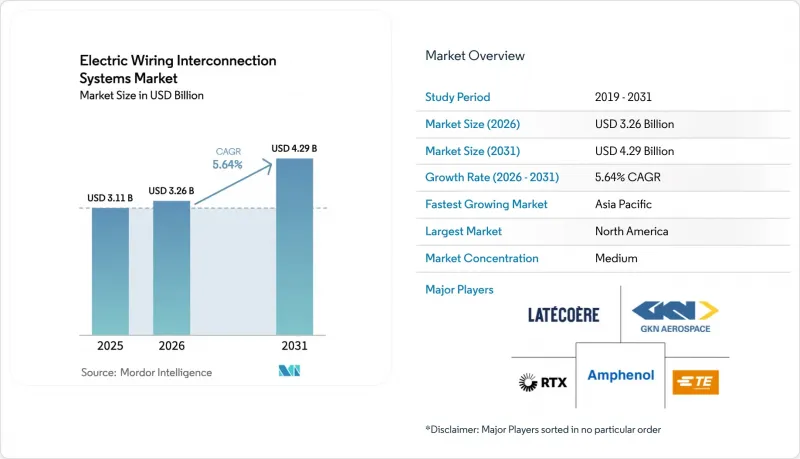
Mordor Intelligenceによると、電気配線相互接続システム市場は、2025年の31億1,000万米ドルから、2026年には32億6,000万米ドルへと拡大すると予測されています。
本レポートは、コンポーネント(電線・ケーブル、コネクタ・付属品、端子・スプライス、保護材・クランプ、その他)、プラットフォーム(固定翼機、回転翼機、無人航空機システム)、用途(機体、その他)、エンドユーザー(OEM、アフターマーケット)、地域(北米、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の航空機用電気配線相互接続システム市場の動向と洞察
世界の航空機生産受注残の急増
ボーイングとエアバスは2025年半ばまでに1万4,200件以上の確定受注を獲得しており、これにより電気配線相互接続システム(EWIS)市場には約7年分の確実な需要が確保されています。737 MAX、A320neo、787、A350の各機種には40~60 kmの配線が必要であり、ハーネスベンダーにとって高いベースライン需要が確保されています。半導体やエンジンの供給不足により納期が延長されたことで、サプライヤーは収益の変動を緩和する複数年契約の価格交渉を行うことが可能になりました。エンブラエルのE2シリーズやCOMACのC919といった地域密着型のプログラムは、地理的な多様性を高め、2つの欧米大手メーカーへの過度な依存を軽減しています。受注残の大部分が北米と欧州に集中しているため、認定を受けたティア1ベンダーは認定取得コストにおいて明らかな優位性を維持している一方、アジア太平洋地域の新規参入企業はより長い承認サイクルに直面しています。
モア・エレクトリックおよびハイブリッド・エレクトリック航空機への移行
エアバスの水素実証機「ZEROe」、EUが資金提供する「HECATE」試験ベッド、および米国軍のメガワット級プロジェクトにより、基準電圧は1,080 VDCへと引き上げられており、液体冷却ケーブルや複合材被覆を施したアルミニウム導体が求められています。IHIの2025年調査では、200°C定格の絶縁油を必要とする1 MWの連続運転が言及されました。高電圧化により導体の断面積を大幅に縮小し、軽量化が図れますが、その一方でアーク故障の危険性が高まり、ソリッドステートブレーカーやゾーンごとの分離が必要となります。ハーネス設計者は、銅に比べて重量を30%削減できるアルミニウム合金や、温度をリアルタイムで報告する埋め込み型ファイバーセンサーを採用することで、この課題に対応しています。指向性エネルギー兵器を導入しようとする軍事プラットフォームは、技術的な課題をさらに深刻化させる一方で、高電圧技術におけるニッチな専門知識の価値を高めています。
銅および特殊合金の価格変動
2024年、LME銅価格は1メトリックトンあたり1万米ドルを超え、航空宇宙用グレードのC11000およびC10100ビレットには25~30%のプレミアムが上乗せされました。ハーネスメーカーは6ヶ月先物取引でヘッジを行っていますが、エンジンやアビオニクスの納期遅延により、スポット価格の急騰にさらされ、利益率が3~5ポイント押し下げられるリスクに直面しています。コネクタメッキ用のニッケルおよび銀も同様の乱高下を見せており、インドネシアの輸出制限により、2025年初頭にニッケル価格は40%急騰しました。アルミニウムへの代替によりコストを50%削減できますが、断面を60%厚くする必要があり、新たな難燃性試験も求められるため、承認に時間がかかり、代替の適用範囲が制限されます。
セグメント分析
コネクタ、アクセサリー、端子、および保護材料は、現在、電気配線相互接続システム市場において最も急成長している柱となっています。2025年には、電線およびケーブルが電気配線相互接続システム市場で38.95%という最大のシェアを占め、飛行制御、推進、および客室サブシステム全体に広く普及していることを裏付けています。低電力用途ではコモディティ価格の圧力が高まっていますが、200°Cを超える高温ゾーンでは、ニッケルメッキ銅または銀メッキアルミニウム導体に対して依然として40~50%のプレミアムが正当化されています。部品価値の12~15%を占める端子および接続部品は、FAA AC 43.13-1Bの圧着品質要件により恩恵を受けており、この要件により、自動プレス機を用いて接触抵抗を5ミリオーム(mΩ)未満に抑えることが求められています。熱収縮チューブ、EMI編組、Pクランプなどの保護材料は、ハロゲン添加物を使用せずにASTM E662の煙発生基準を満たす難燃性ポリマーへと移行しており、EUの化学物質規制に準拠しています。その他、圧力シールやボンディングストラップなどのニッチな製品は、MIL-STD-810の防爆規格が適用されるエンジンナセルや燃料タンク領域で使用されています。
コネクタおよび付属品は最も急成長している分野であり、モジュラーアーキテクチャにおいて、1,000 VDCのメガワット級バス向けに、より高いピン数、気密シール、および液体冷却インターフェースが求められることから、2031年までにCAGR5.87%で拡大すると予測されています。定格500 AのMIL-DTL-3万8,999円形コネクタは、戦闘機から商用UASへと移行しつつあります。商用UASでは、ペイロードの迅速な交換が、20%のコストプレミアムを上回るメリットをもたらしています。TE Connectivity社が2025年に発売した1,000アンペアモデルには、ハイブリッド電気式地域航空機のパワートレインを保護するための温度センサーとアーク故障検出機能が組み込まれています。端子およびスプライスには現在、リアルタイムの力監視機能が搭載されており、不良率を2%から0.5%未満に低減し、高サイクル用途における生涯保証を可能にしています。保護スリーブには、耐摩耗性を高めつつ重量を10%削減するグラフェン添加ポリマーの使用が増加していますが、認証コストの高さから、その採用は高級機種に限定されています。これらの変化は、ベースラインとなるワイヤーの出荷量が依然として主流である一方で、部品構成が高付加価値・高機能な部品へとシフトしていることを如実に示しています。
2025年の売上高の63.55%は固定翼機プログラムが占めており、その主力は1,200機を生産するナローボディ機シリーズと、さらに300機を加えるワイドボディ機シリーズです。A320neoや737 MAXの各機には40kmのケーブルが組み込まれており、787やA350の各機には60km近くが搭載されているため、標準的な生産量は確保されています。リージョナルジェットやターボプロップ機は、スロットに制約のある路線を補完しており、合成視界(合成ビジョン)やADS-Bを統合したレトロフィット用ハーネスキットが採用されています。年間150機のF-35を含む軍用輸送機および戦闘機の生産は、ステルスコーティングを施したハーネスパッケージや電磁発射回路の安定した供給源となっています。
無人航空システムは、2031年までのCAGRが8.50%と、最も急速に成長しているサブプラットフォームです。軍事用ISRドローン、農業用測量機、ラストマイル配送ネットワークでは、プラグアンドプレイ式のペイロードベイが好まれており、これによりコネクタ密度とEMIシールドのニーズが高まっています。重量はこれまで以上に重要視されており、1グラムあたり10 W未満という設計目標により、複合材オーバーラップケーブルやアルミニウム導体の採用が進んでいます。商用クアッドコプターでは、ハーネス総コストを500米ドル未満に抑えるために自動車グレードのコネクタが採用されていますが、軍事用モデルでは、戦闘環境での使用に備え、気密シールされたインターフェースが採用されています。この二本立てのプラットフォーム動向により、固定翼ジェット機が生産台数で優位性を維持する一方で、限界的な成長と技術の実験は無人システムへと移行しています。
地域別分析
2025年、北米は電気配線相互接続システム市場で39.70%のシェアを占め、市場を牽引しました。これは、ワシントン州におけるボーイング社のナローボディおよびワイドボディ機の生産、ならびにテキサス州およびカリフォルニア州の防衛関連生産ラインに支えられたものです。米国は地域全体の売上高の85%を占めており、ワイヤー押出成形、コネクタ加工、最終組立に及ぶ充実したサプライヤー基盤の恩恵を受けています。カナダの生産量は、ボンバルディア社の「グローバル7500」およびプラット・アンド・ホイットニー・カナダ社のターボプロップ機によるもので、いずれも北極圏での運用に耐える極限温度対応のハーネスを必要としています。メキシコのケレタロおよびソノラにあるクラスターは、労働集約的なワイヤー加工を専門としており、生産量の70%を米国へ輸出しています。FAAサブパートHへの準拠により、米国の航空会社はナローボディ機1機あたり15万~30万米ドルをハーネスのアップグレードに投資するようになり、それによってアフターマーケットの収益が拡大しています。
アジア太平洋地域は最も急成長している地域であり、COMACのC919生産拡大とインドの「地域連結計画(Regional Connectivity Scheme)」に牽引され、2031年までCAGR6.46%で成長を続ける見込みです。中国は2028年までにC919の年間納入台数を150機とすることを目指しており、認証上のギャップがあるため、各機には北米または欧州から調達した配線が60~70%組み込まれています。インドの民間航空機fleetは年間8%のペースで増加しており、これにより、1機あたり50~100 kgの新規配線を追加するアビオニクスパッケージの改修が促進されています。日本と韓国は、光ファイバーデータバスを採用する「スペースジェット」および「KF-21」プログラムに関連し、地域全体の売上高の15~18%を占めています。現地のサプライヤーは分散しており、FAAの承認を取得していない場合が多いですが、欧米のティア1サプライヤーとの合弁事業により、その格差は縮小しつつあります。
欧州、南米、中東・アフリカを合わせると、世界全体の売上高の約3分の1を占めています。トゥールーズ、ハンブルク、セビリアにあるエアバスの最終組立ラインにより、欧州は引き続き最前線に立っています。南米はエンブラエルのE2機への依存度が高いもの、マクロ経済の変動がさらなる成長を制約しています。中東の航空会社は、光ファイバーや高出力のシートトラックを必要とするプレミアムキャビンの改装を牽引しています。アフリカは依然として最小の市場であり、需要の90%は南アフリカとケニアに集中していますが、これらの国々ではMROインフラが限られています。すべてのサブ地域において、EWIS(電気配線相互接続システム)のコンプライアンスコストの上昇や接続性のアップグレードにより、新造機の納入台数が横ばいであるにもかかわらず、電気配線相互接続システム市場は拡大し続けています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界の航空機生産の受注残が急増しています
- より電動化された航空機およびハイブリッド電動航空機への移行
- EWIS特有の航空安全規制の強化
- 新たな配線を求める高速IFECデータネットワーク
- モジュール式の「プラグアンドプレイ」型ハーネスアーキテクチャ
- 積層造形による配線用ブラケット
- 市場抑制要因
- 銅および特殊合金の価格変動
- ワイヤレス航空電子機器ネットワークへの移行
- 複合導体の認証遅延
- 改造プログラムにおける旧型ハーネスの再利用
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- 電線・ケーブル
- コネクタおよび付属品
- 端末およびスプライス
- 保護材およびクランプ
- その他(圧力シール、電気接合装置など)
- プラットフォーム別
- 固定翼機
- 商用航空
- ナローボディ航空機
- ワイドボディ航空機
- 地域輸送機
- ビジネスおよび一般航空
- ビジネスジェット
- 軽飛行機
- 軍用航空機
- 戦闘機
- 輸送機
- 特殊任務用航空機
- 商用航空
- 回転翼
- 商用ヘリコプター
- 軍用ヘリコプター
- 無人航空機システム(UAS)
- 固定翼機
- 用途別
- 機体
- 航空電子機器およびミッションシステム
- 推進システム
- 客室内装およびIFEC
- 配電
- エンドユーザー別
- OEM
- アフターマーケット
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- TE Connectivity Corporation
- Safran SA
- GKN Aerospace(Melrose Industries plc)
- Amphenol Corporation
- RTX Corporation
- LATECOERE S.A
- Radiall LLC
- L3Harris Technologies, Inc.
- Smiths Interconnect Group Limited
- Ducommun Incorporated
- Sika Interplant Systems Limited
- E.I.S. Electronics GmbH
- Harwin plc
- HellermannTyton GmbH
- HTL Ltd.
- Co-Operative Industries Aerospace & Defense(kSARIA Corporation)
- AMETEK, Inc.
- JUDD WIRE, INC.
- ITT Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日