


ベトナムのデータセンターネットワーキング:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Vietnam Data Center Networking - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 90 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119871
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ベトナムのデータセンターネットワーキング市場規模は2025年に4億5,659万米ドルと評価され、2026年の4億8,744万米ドルから2031年までに6億7,663万米ドルに達すると予測されており、予測期間(2026~2031年)におけるCAGRは6.76%となる見込みです。
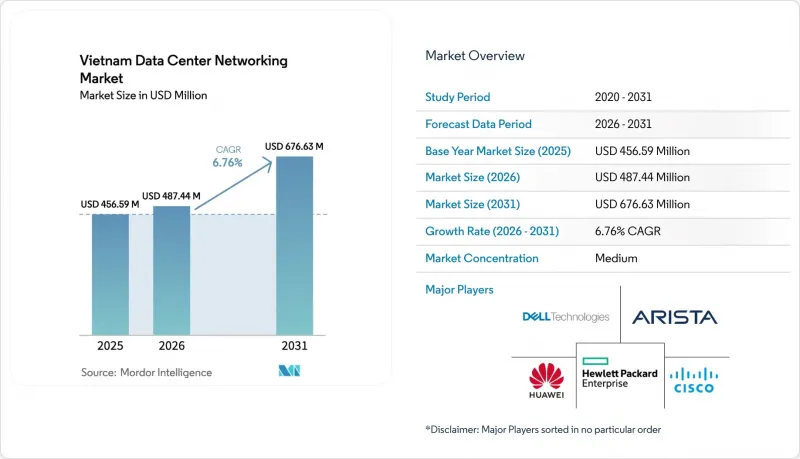
本レポートは、コンポーネント(製品とサービス)、エンドユーザー(IT・通信、銀行・金融サービス・保険(BFSI)、政府・防衛、その他)、データセンタータイプ(コロケーション、ハイパースケーラー・クラウドサービスプロバイダー、エッジ・マイクロデータセンター)、帯域幅(10GbE以下、25~40GbE、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
ベトナムのデータセンターネットワーキング市場の動向と洞察
ベトナムにおけるハイパースケールとクラウドへの設備投資(CAPEX)の拡大
通信事業者がデータローカリゼーション規制への対応や地域ハブとしての野心を満たすべく競い合う中、ハイパースケール施設の建設が現在、高額なICT支出の大部分を占めています。Viettelの2億6,100万米ドル、140MW規模のキャンパスは、AIワークロードに最適化された10kWラックを提供し、国内の新たなベンチマークを確立しました。VNPTのハノイにある23,000m2の施設(ラック数2,000基)は、ラックあたり2Gbpsに対応しており、1GbEから25GbEと100GbEのスイッチングバックボーンへの急速な移行を裏付けています。2030年までに国内総容量870MWを達成するという政府の目標は、高帯域幅のルーティング、光伝送、ソフトウェア定義ファブリックに対する複数年にわたる需要を支えています。Alibabaクラウドなどの海外クラウドプロバイダは、ストレージ規制に準拠するためのローカルゾーンの開設を発表しており、これによりベトナムのデータセンターネットワーキング市場に新たな調達需要がもたらされています。
スマートシティや製造プロジェクトにおけるエッジコンピューティング需要の急増
Samsungは、200億米ドルを投じて9億2,500万台の携帯電話を生産するクラスターを運営しており、その過程で、ローカルなコンピューティングノードと低遅延のイーサネットファブリックを必要とする数1,000台のリアルタイム品質管理センサを稼働させています。フォックスコンが6つの工場に2,500台のVDIを導入したことは、工場現場におけるマイクロデータセンターやSDNコントローラへの移行を裏付けています。ビンズオン省とダナン市のプロジェクトにより、公共部門のエッジ需要が増加し、スイッチやファイアウォールの出荷台数を押し上げています。通信事業者が5G無線基地局の高密度化を進める中、タワー型マイクロデータセンターは、ベトナムのデータセンターネットワーキング市場の規模をさらに拡大させています。
輸出規制に起因するASICのリードタイムリスク
米国のデュアルユース規制の拡大により、高度スイッチング用半導体のリードタイムは現在40~60週を要しており、従来型基準の2倍となり、設備投資(CAPEX)を押し上げています。ベトナムは依然として年間500億米ドル相当の電子部品を輸入しており、現地のデータセンター建設は出荷遅延や価格高騰のリスクにさらされています。世界の調査によると、通信事業者の44%が部品不足に起因するサービス停止を経験しており、これはベトナムのデータセンターネットワーキング市場における運用リスクを浮き彫りにしています。
セグメント分析
2025年、ベトナムのデータセンターネットワーキング市場収益の71.95%を製品部門が占めており、これは同国のデジタルインフラ整備がハードウェア重視の段階にあることを反映しています。コアからエッジまでのスイッチの更新(1GbEから25GbEと100GbEへの移行)がその大部分を占めており、一方、ルーターのアップグレードは5Gバックホールの拡大と連動しています。データローカリゼーションに関する法律により、国内でのストレージとセキュリティのニーズが高まる中、ストレージエリアネットワーク(SAN)、アプリケーションデリバリーコントローラ、次世代ファイアウォールが売上を徐々に押し上げています。ベトナムのデータセンターネットワーキング市場において、製品部門の市場規模は、サービス部門に比べて成長率が鈍化するも、絶対値としては拡大すると予想されます。サービス部門は、2025年の支出に占める割合は28.05%にとどまりますが、2031年までCAGR6.88%で拡大していく見込みです。スキル不足により、設計、移行、ライフサイクルサポートにおいてプロフェッショナルサービスが不可欠となっています。マネージドネットワークサービスは、設備投資(CAPEX)を削減し、運用のリスクを低減する成果ベース契約を求める中堅製造業者や銀行にとって、特に魅力的です。SDNやインテントベースプラットフォームが普及するにつれ、ベンダーはコントローラのライセンシング、ネットワーク分析のサブスクリプション、セキュリティ施策の自動化から継続的な収益を得ており、ベトナムのデータセンターネットワーキング産業全体におけるサービスの成長傾向を後押ししています。
通信とIT事業者は、2025年の収益の35.30%を占めており、これはViettel、VNPT、FPTによる5Gとクラウドの積極的な展開を反映しています。TechcombankのLinuxONEスタックは、トランザクションスループットを4倍に拡大させ、金融機関もエンタープライズグレードのルーティングとスイッチング需要を牽引していることを示しています。国家デジタルIDに関連する政府プロジェクトがユーザー基盤を拡大する一方、メディア、医療、教育セグメントでは、UHDストリーミングや遠隔医療サービスなどの新たなワークロードが加わっています。「チャイナ・プラス・ワン」による生産拠点の移転に後押しされた製造・産業セグメントは、CAGR7.05%を見込んでいます。Samsungのタイグエンとバクニンにある工場では、AIを活用した欠陥検査やIoTテレメトリが求められており、これによりマイクロデータセンターや高帯域幅スイッチの導入が進んでいます。工業団地でも同様のモデルが採用されており、ベトナムのデータセンターネットワーキング市場が従来型メトロハブを超えて拡大することが確実視されています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ベトナムにおけるハイパースケールとクラウドへの設備投資(CAPEX)の拡大
- スマートシティや製造プロジェクトにおけるエッジコンピューティング需要の急増
- 政府による支援策(「国家DC戦略2025」)
- SDNとインテントベースネットワーキングへの移行
- 5Gの展開によるデータセンター用ルーターの更新
- エネルギー効率に優れたシリコンを後押しする企業のESG方針
- 市場抑制要因
- 輸出規制に起因するASICのリードタイムリスク
- 高度ネットワークアーキテクチャの専門人材の不足
- 電気料金の上昇によるTCOの圧迫
- 企業に依然として残るサイバーセキュリティの脆弱性
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
- 市場に対するマクロ経済的要因の評価
第5章 市場規模と成長予測
- コンポーネント別
- 製品
- イーサネットスイッチ
- ルーター
- ストレージエリアネットワーク(SAN)
- アプリケーションデリバリーコントローラ(ADC)
- ネットワークセキュリティアプライアンス
- ソフトウェア定義ネットワーク(SDN)コントローラ
- 光インターコネクト
- サービス
- 設置・インテグレーション
- トレーニング・コンサルティング
- サポート・メンテナンス
- マネージド・ネットワーク・サービス
- 製品
- エンドユーザー別
- IT・通信
- 銀行・金融サービス・保険(BFSI)
- 政府・防衛
- メディア・エンターテイメント
- ヘルスケア・ライフサイエンス
- 製造・産業
- その他のエンドユーザー
- データセンタータイプ別
- コロケーション
- ハイパースケーラー・クラウドサービスプロバイダー
- エッジ・マイクロデータセンター
- 帯域幅別
- 10GbE以下
- 25~40GbE
- 50~100GbE
- 100GbE超
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Cisco Systems Inc.
- Arista Networks Inc.
- Dell Technologies Inc.
- Hewlett Packard Enterprise
- Huawei Technologies Co. Ltd.
- Juniper Networks Inc.
- VMware Inc.
- Broadcom Inc.
- Intel Corporation
- NVIDIA Corporation
- NEC Corporation
- IBM Corporation
- Schneider Electric SE
- Siemens AG
- FPT Telecom International
- Viettel IDC
- VNPT Technology
- CMC Telecom
- Netnam Corporation
- Supermicro Computer Inc.
- Edgecore Networks Corp.
- Extreme Networks Inc.
- Palo Alto Networks
- Fortinet Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 90 Pages
- 納期
- 2~3営業日