


金:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Gold - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119815
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、金市場の規模は、2025年の4.75キロトンから2026年には5.1キロトンへと拡大し、2026~2031年にかけてCAGR7.30%で推移し、2031年には7.25キロトンに達すると予測されています。
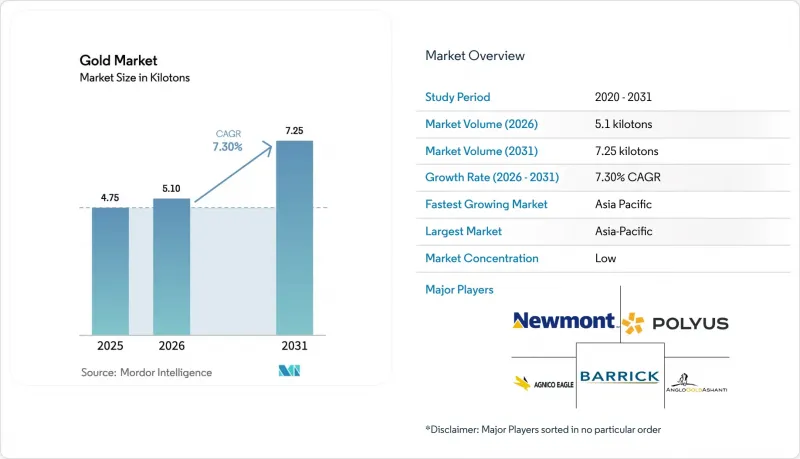
本レポートは、供給源(一次採掘、リサイクル金)、タイプ(合金化金、レイヤードゴールド)、用途(ジュエリー、電子機器、賞・ステータスシンボル、その他の用途(歯科、航空宇宙、その他))、地域(主要地域による生産・消費分析)ごとに分類されています。市場予測は数量(トン)単位で示されています。
世界の金市場の動向と洞察
インフレヘッジ環境下における小売とETF投資需要の急増
消費者物価の高止まりと金融施策の有効性に対する疑念により、分散投資ポートフォリオにおいて金の位置づけが再確立されました。インドの金上場投資信託(ETF)には、2024年中に1,120億インドルピー(13億米ドル)の純流入があり、これは過去最高の年間流入額となりました。同年、金は現地株式を21%ポイント上回るパフォーマンスを示し、その「安全な避難先」としての地位を強固なものにしました。米国や欧州のポートフォリオ・マネージャーは、実質利回りがマイナスに転じたことを受け、戦略的な配分比率を引き上げました。また、調査データによると、インフレ率が4%を超えると金への選好が高まることが示されています。現物によるヘッジを求める個人投資家層の間では、コインや地金が依然として人気を集めており、スポット価格が1オンスあたり2,300米ドルを突破した後も、需要は驚くほど弾力性を欠くことが明らかになりました。投資行動におけるこの構造的な変化により、マクロ経済の変動が激化する際には、市場は堅調な買い需要を維持すると予想されます。
中央銀行の「脱ドル化」戦略が準備金の分散化を加速
中央銀行は過去3暦年連続で、毎年1,000トン以上の金を買い入れており、この歴史的な連続記録は、米ドルの将来の支配力に対する懐疑論が高まっていることを浮き彫りにしています。世界金協会(WGC)の2025年調査では、回答者の95%が金地金の保有量を維持または増加させると答え、43%が追加購入を計画していると回答しました。中国、インド、トルコが純購入を牽引し、2021年以降、これら3カ国を合わせた純購入量は600トンを超えました。これは、制裁リスクや通貨の変動リスクを軽減するための施策的な動きを反映しています。2024年3月時点で、世界の外貨準備に占める米ドルの割合は58.9%まで低下し、近代的な統計が始まって以来の最低水準を記録しました。これにより、中立的な価値保存手段としての金の魅力が高まっています。2024~2025年にかけて、公的保有高に占める金地金の積極的な運用比率は37%から44%へと拡大し、これは金産業の背後にある長期的な構造的な需要を示唆しています。
採掘鉱石品位の低下により、AISCが1オンスあたり1,450米ドルを超える水準に上昇
成熟した鉱床では鉱石品位が低下し続けており、生産量を維持するために事業者はより多くの鉱石を処理せざるを得なくなっています。ニューモント社は、2025年第1四半期のオールインサステイニングコスト(AISC)が1オンスあたり1,651米ドルとなり、2022年から29%上昇し、9年ぶりの高水準を記録したと報告しました。産業全体のオールインサステイニングコスト(AISC)は、2024年第2四半期に平均1オンスあたり1,388米ドルでしたが、北米の生産者はさらに高い1オンスあたり1,522米ドルという水準に直面しました。労働力不足、エネルギー価格の高騰、スポット価格に連動するロイヤリティのエスカレーター条項が、コスト圧力をさらに強めています。現在、過去最高水準のスポット価格が利益率を支えてはいますが、コスト上昇が持続すれば、採算性の低い鉱山の事業性が圧迫され、鉱山の閉鎖が加速することになります。中期的には、コスト曲線の上昇が新規供給を抑制し、金産業の下支えとなる可能性があります。
セグメント分析
2025年、一次採掘は金市場シェアの72.05%を占め、大規模な露天掘りと地下鉱山が依然として供給の柱であることを裏付けています。このセグメントは、確立された物流網、熟練した労働力、鉱石品位が低下した場合でも処理量を安定させる長期のオフテイク契約の恩恵を受けています。しかし、オールインサステイニングコストが1オンスあたり1,388米ドルを上回ったことは、新規資本に対する収益性が低下していることを示しており、各社は既設の拠点周辺での探鉱を強化し、既に投資済みのインフラを活用しようとしています。
リサイクルは供給量のわずか27.95%に過ぎませんが、2031年までにCAGR7.98%で拡大しており、これはあらゆる供給源セグメントの中で最も速いペースです。ロイヤルミントのサウスウェールズ施設では、特許取得済みの湿式冶金技術を用いて年間4,000トンのプリント基板を処理しており、回収効率は99%に達しています。リサイクルにかかるエネルギー需要は、新規鉱山開発に比べておよそ300分の1と低く、これにより炭素強度が低下し、環境・社会・ガバナンス(ESG)の要件にも合致します。高級品産業のリーダーであるパンドラ社は、2025年までに100%リサイクル貴金属を使用することを公約しており、スクラップの需要を牽引しています。電子廃棄物に関する規制を強化する管轄区域が増えるにつれ、二次原料は金産業における戦略的な柱となると考えられます。
地域別分析
アジア太平洋は2025年に金産業の59.85%を占めており、2031年までCAGR8.95%で成長すると予測されています。中国は2024年に403トンを採掘し、生産量で首位を維持した一方、中国人民銀行は公式保有量を19ヶ月連続で増加させました。インド準備銀行は2025年7月までに金地金準備を880トンに拡大し、輸入関税が引き下げられると消費者需要は回復しました。インドネシア、タイ、ベトナムでは、可処分所得の増加と、流動性の高い貯蓄手段としての金への選好を反映して、ジュエリーの数量が2桁の伸び率を記録しました。
北米と欧州では需要は成熟した様相を呈していますが、実質利回りの変動に伴い、投資家の関心が再び高まっています。米国上場の金上場投資信託(ETF)は2024年に152トンを純増させ、2年間続いた純流出から反転しました。一方、欧州のファンドは、エネルギー価格の変動性が高まる中、98トンを純増させました。カナダの鉱山からは175トンの生産量が供給され、2024年第4四半期にフル稼働に達したデトゥール・レイク鉱山の拡大が牽引役となりました。金産業において、同地域の規制環境の安定性と資本市場へのアクセスは、既存鉱山の拡大を促進しており、これが他の地域での品位低下を相殺する一助となっています。供給面では、ラテンアメリカとアフリカが依然として重要な役割を果たしています。ペルーとブラジルは2024年に合わせて290トンを供給しましたが、ペルーでは社会的な抗議活動により物流が断続的に停止しました。ガーナは、2024年の「鉱業投資法案」による許可手続きの効率化に支えられ、129トンを輸出することで、南アフリカを抜いて同大陸最大の生産国となりました。アフリカのいくつかの中央銀行は、金保有高を準備高の少なくとも10%まで引き上げる計画を発表しました。この動きにより、同地域の生産量の一部が輸出ルートではなく、国内の金庫へと振り用られる可能性があります。中東では、湾岸協力会議(GCC)加盟国がシャリーアの原則に沿った金ベース貯蓄商品を推進したことで、需要がわずかに増加し、金産業への個人投資家の参加が拡大しました。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- インフレヘッジ環境下における個人投資家とETFへの投資需要の急増
- 中央銀行によるドル離れ戦略が、外貨準備の分散化を加速
- インドとASEANにおける中産階級のジュエリー需要の増加
- AI搭載電子機器が、超微細金ボンディングワイヤの利用を牽引
- トークン化された金商品がデジタル資産の普及を拡大
- 市場抑制要因
- 採掘鉱石の品位低下により、AISCが1オンスあたり1,450米ドルを超過
- 新規グリーンフィールド鉱山におけるESGに起因する資金調達上の制約
- 主要消費国における輸入関税の変動が、ジュエリーの需要を抑制
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 供給源別
- 一次採掘
- リサイクル金
- タイプ別
- 合金化金
- レイヤードゴールド
- 用途別
- ジュエリー
- 電子機器
- 賞・ステータスシンボル
- その他の用途(歯科、航空宇宙、その他)
- 地域別
- 生産分析
- 米国
- オーストラリア
- ブラジル
- ブルキナファソ
- カナダ
- 中国
- コロンビア
- ガーナ
- インドネシア
- カザフスタン
- マリ
- メキシコ
- パプアニューギニア
- ペルー
- ロシア
- 南アフリカ
- スーダン
- タンザニア
- ウズベキスタン
- その他の国々
- 消費分析
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
- 生産分析
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Agnico Eagle Mines Limited
- AnglogoldAshanti
- B2Gold Corp.
- Barrick Mining Corporation
- China Gold International Resources Corp., Ltd.
- Endeavour Mining plc
- Equinox Gold Corp.
- Franco-Nevada Corporation
- FURUKAWA CO., LTD.
- Gabriel Resources
- Gold Fields Limited
- Harmony Gold Mining Company Limited
- Johnson Matthey
- Kinross Gold Corporation
- Lundin Gold Inc.
- Newmont Corporation
- PJSC Polyus
- Zijin Mining Group Co., Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


