


データセンターネットワーキング:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Data Center Networking - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 90 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119784
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、世界のデータセンターネットワーキング市場規模は、2025年の307億8,000万米ドルから2026年には361億米ドルへと拡大し、2026~2031年にかけてCAGR17.32%で推移し、2031年には802億1,000万米ドルに達すると予測されています。
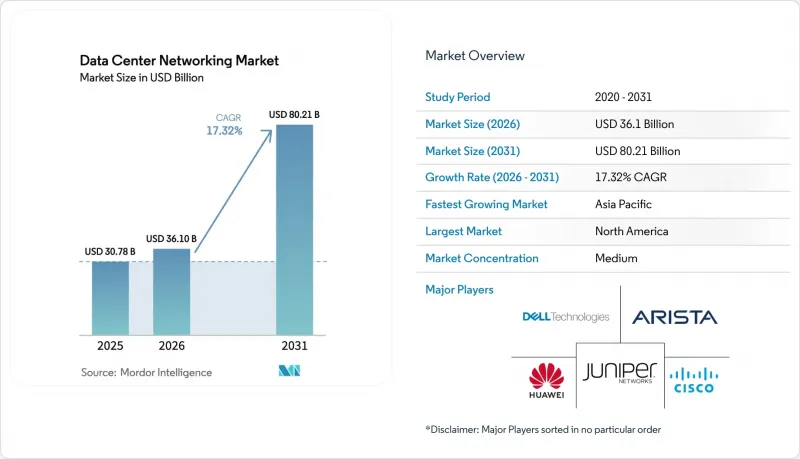
本レポートは、コンポーネント(製品・サービス)、エンドユーザー(IT・通信、銀行・金融サービス・保険(BFSI)、政府・防衛、その他)、データセンタータイプ(コロケーション、ハイパースケーラー・クラウドサービスプロバイダ、エッジ・マイクロデータセンター)、帯域幅(10GbE以下、25~40GbE、その他)、地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のデータセンターネットワーキング市場の動向と洞察
拡大する「クラウドファースト」の企業IT戦略
ハブアンドスポーク型設計からマイクロサービスへと移行する企業では、予測不可能なトラフィックの急増が発生しており、これに対応するためにはソフトウェア定義のオーバーレイとリアルタイムのテレメトリが求められています。金融機関がクラウド予算を拡大するにつれ、プログラマブルスイッチ、クラウドネイティブのファイアウォール、ゼロトラスト別セグメンテーションが必須となっています。この要因により、400GbEリーフスパインファブリックや、遅延のホットスポットを検出して是正する分析エンジンの更新サイクルが維持されています。
AI・MLによるイーストウェストトラフィックの急増
GPUクラスターは、従来型ワークロードに比べて最大100倍ものボリュームで勾配やパラメータを転送するため、従来型ノース・サウス型アーキテクチャでは処理しきれません。優先フロー制御(Priority Flow Control)と明示的輻輳通知(Explicit Congestion Notification)を備えたRoCE-v2は、集合的な演算処理中のパケット損失を防ぎます。一方、800Gと1.6Tインターフェースへの需要の高まりが、市販シリコンの革新を加速させています。ティア2クラウドでは、コストと相互運用性のバランスを図るため、独自規格のトランスポートではなくイーサネットを採用しています。
マルチベンダー間の相互運用性の課題
独自プロトコル拡大は、スイッチ、光モジュール、テレメトリ・エージェント間のシームレスな統合を妨げ、企業に高額な検証ラボへの投資を余儀なくさせています。オープン標準コントローラのサポート遅延は、移行期間を延長し、運用上のサイロ化を招きます。特に、AIクラスタが異種のファブリック間で決定論的なレイテンシの保証を必要とする場合、その影響は顕著です。
セグメント分析
2025年、データセンターネットワーキング市場の収益のうち74.72%を製品部門が占め、その主導役となったのは、AIワークロードに対応するために100Gから400Gへと移行したイーサネットスイッチでした。光インターコネクト、ストレージファブリック、アプリケーションデリバリーコントローラは製品部門の優位性を強固なものにしましたが、企業がアーキテクチャの簡素化に注力するにつれ、現在では販売台数の伸びが鈍化しています。ベンダー各社は、GPUクラスターの拡大に伴い、51.2Tbpsシャーシの販売が伸びたと報告しています。
サービスセグメントは、顧客がロスレスファブリックの設計、統合、ライフサイクル管理を外部委託する傾向が強まることに伴い、CAGR17.7%で成長すると予測されています。優先フロー制御(PFC)のチューニングに関する導入サービス、輻輳メトリクスに関するコンサルティング、継続的なマネージドファブリックのサブスクリプションが、継続的な収益の原動力となっています。企業は、ターンキー型のマネージド運用を導入した結果、平均導入時間が38%短縮されたと述べており、これによりサービスはAIによるビジネス成果を実現するための重要な要素としての位置づけを強めています。
IT・通信セグメントは、デジタルサービスの提供を支えるハイパースケールクラウド、CDN、通信事業者による投資により、2025年にはデータセンターネットワーキング市場の35.75%を占める見込みです。メトロキャンパス全域における地域による消費では、銀行、メディアストリーミング、eコマースのワークロードが主流となっています。
製造・産業セグメントは、予知保全アルゴリズムが集中型クラウドから工場現場のマイクロデータセンターへと移行するにつれ、2031年までCAGR18.05%で拡大する見込みです。低遅延のイーサネットファブリックが、ロボット、マシンビジョンカメラ、MESアプリケーションを接続し、ダウンタイムとエネルギーの浪費を削減します。エッジネイティブネットワーキングの契約件数は2023年以降2.4倍に増加しており、コンパクトでファンレスの400GbEリーフスイッチに対する持続的な需要を支えています。
地域別分析
データセンターネットワーキング市場が数十億米ドル規模のハイパースケール拡大に対応するために拡大する中、2025年の売上高の26.05%を北米が占めました。米国が地域による設備投資(CAPEX)を主導する一方、カナダのエッジクラウド事業者やメキシコのニアショアキャンパスが需要の増加に寄与しています。現地の機器メーカーは、有利な税制優遇措置や、炭素強度が極めて低い電力網の恩恵を受けています。アジア太平洋は、2031年のCAGRが17.55%と最も急速に成長している地域であり、これは国内での処理を優先する各国のAI戦略を反映しています。中国の「東部データ西部コンピューティング」というバックボーンは、8つの砂漠地帯にあるハイパースケール・ハブを沿岸部の相互接続網と結びつけ、トランシーバーの大量調達を促進しています。インドでは2025年にIT負荷の設置容量が950MWを超え、コロケーション施設と通信事業者のエッジサイトの両方で、400GbEファブリックに対する需要が急増しています。インドネシアやベトナムなどの市場では、支援的な規制枠組みや地域的な海底ケーブルへの投資により、この成長の波がさらに強まっています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 「クラウドファースト」を掲げる企業のIT戦略の拡大
- AI・MLワークロードによる東西方向のトラフィックの急増
- 通信事業者によるエッジデータセンターの拡大
- 400GbEポートの価格下落により、ROIが向上
- 高速コンピューティングに用いたロスレスイーサネットの採用
- ハイパースケーラーによるオープンソースネットワークOSへの貢献
- 市場抑制要因
- マルチベンダー間の相互運用性に関する課題
- ネットワークの複雑化とスキルギャップの拡大
- 市販シリコンのサプライチェーンリスク
- データセンターの電力密度の高まりが、ポートのアップグレードを制限
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
- 市場に対するマクロ経済的要因の評価
第5章 市場規模と成長予測
- コンポーネント別
- 製品
- イーサネットスイッチ
- ルーター
- ストレージエリアネットワーク(SAN)
- アプリケーションデリバリーコントローラ(ADC)
- ネットワークセキュリティアプライアンス
- ソフトウェア定義ネットワーク(SDN)コントローラ
- 光インターコネクト
- サービス
- 設置・インテグレーション
- トレーニング・コンサルティング
- サポートメンテナンス
- マネージドネットワークサービス
- 製品
- エンドユーザー別
- IT・通信
- 銀行・金融サービス・保険(BFSI)
- 政府・防衛
- メディア・エンターテイメント
- ヘルスケア・ライフサイエンス
- 製造・産業
- その他
- データセンタータイプ別
- コロケーション
- ハイパースケーラー・クラウドサービスプロバイダ
- エッジ・マイクロデータセンター
- 帯域幅別
- 10GbE以下
- 25~40GbE
- 50~100GbE
- 100GbE超
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- オランダ
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Cisco Systems Inc.
- Arista Networks Inc.
- Juniper Networks Inc.
- Huawei Technologies Co. Ltd.
- Dell Technologies(Dell EMC)
- Extreme Networks Inc.
- Hewlett Packard Enterprise(HPE)
- Lenovo Group Ltd.
- NEC Corporation
- NVIDIA Corp.(Cumulus and Mellanox)
- Broadcom Inc.
- Intel Corp.
- Fortinet Inc.
- F5 Inc.
- Radware Ltd.
- A10 Networks Inc.
- Check Point Software Technologies
- Palo Alto Networks Inc.
- Array Networks Inc.
- Moxa Inc.
- Supermicro(Super Micro Computer Inc.)
- Edgecore Networks Corp.
- H3C Holding Ltd.
- NetApp Inc.
- Keysight Technologies Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 90 Pages
- 納期
- 2~3営業日


