


自動車用フェイシア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Automotive Fascia - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119675
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、自動車用フェイシア市場の規模は2025年に231億6,000万米ドルと評価され、2026年の246億5,000万米ドルから2031年までに336億9,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは6.45%となる見込みです。
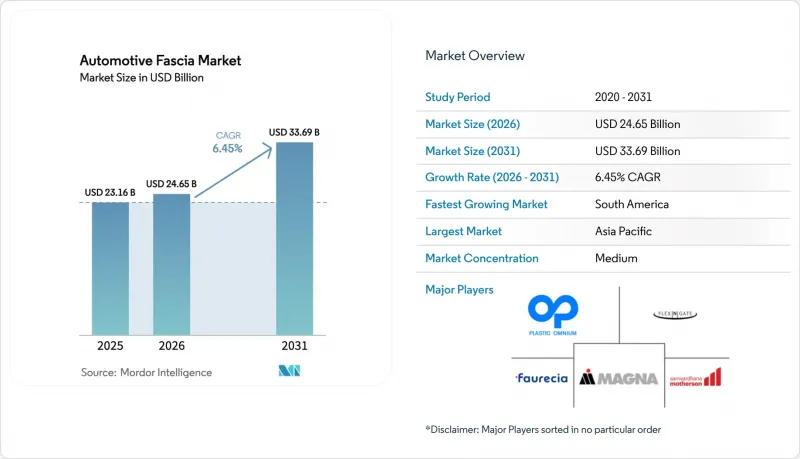
本レポートは、位置タイプ(フロントフェイシア、リアフェイシア)、素材(プラスチック被覆発泡スチロール、プラスチック被覆アルミニウムなど)、車両タイプ(乗用車など)、販売チャネル(OEM、アフターマーケット)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の自動車用フェイシア市場の動向と洞察
EVおよび自動運転車プラットフォームの成長
電気自動車(EV)の普及により、冷却負荷が変化し、グリルのないオープンデザインが可能になる一方で、サプライヤーは、空気抵抗を増大させることなくLiDAR、4Dレーダー、高解像度カメラを搭載できるフェイシアモジュールの再設計を迫られています。Hyundai Mobisは、アクティブシャッター、ミリ波レーダー、カメラ洗浄システムを単一のサブアセンブリに統合した、バッテリー車向けの統合型フロントフェイシアユニットを発表しました。さらに、MarelliはHesaiとの提携を発表し、ヘッドランプハウジングにLiDARを組み込むことで、センシングハードウェアをバンパースキンから照明クラスターへと移行させました。また、プレミアムな800ボルトEVでは、高周波スイッチングのための電磁シールドが必要となるため、ファシアパネルにはEMI対策として、アルミフィルムとプラスチック製トップコートを組み合わせたものが採用されています。
軽量化と排出ガス規制への対応
EUにおけるCO2排出量上限の厳格化や北米のCAFE目標により、OEM各社はFMVSS衝突試験に合格しつつも軽量な構造の実現を迫られています。炭素繊維強化プラスチック(CFRP)は、鋼材に比べて最大60%の軽量化を実現しながら、同等の衝突エネルギー吸収性能を発揮します。ConstelliumのM-LightEnコンソーシアムは、リサイクル率80%の超高強度アルミニウム材を商品化し、部品のカーボン強度を半減させています。Toyoda Goseiは、軽量化とライフサイクル全体での排出量削減を目的として、セルロースナノファイバー強化ポリプロピレンの検証を進めています。センサーの追加により重量が増加するため、エンジニアたちはLiDARハウジングやレーダーレドームの設計において、軽量化と重量増加のバランスを調整しています。
高いメンテナンスおよび交換コスト
駐車中の軽微な擦り傷の後に行うレーダーやカメラモジュールのキャリブレーションは、修理費用を37%押し上げる可能性があり、保険会社の採算性や消費者の支払い意欲に課題をもたらしています。OEM認定のバンパー用塗料はレーダー透過性を維持しなければならないため、修理用塗料の選択肢が狭まり、高価なアライメント装置を備えた認定整備工場への依頼が促されています。独立系整備工場は、ADASキャリブレーションベイへの5桁の投資を迫られており、これが市場の統合を加速させています。また、部品の複雑化により作業の停滞時間も長くなり、レンタカーの利用日数が増加するため、保険会社はティア1ベンダーとより大幅な部品割引の交渉を迫られています。
セグメント分析
2025年、フロントフェイシアアセンブリは自動車用フェイシア市場シェアの63.78%を占め、空気抵抗の低減や歩行者保護におけるその中心的な役割を浮き彫りにしました。このセグメントは、前面面積を拡大することなく高解像度カメラ、長距離レーダー、洗浄ノズルを取り付ける必要性に後押しされ、CAGR6.66%で成長すると予測されています。一連の設計サイクルにおいて、氷結した気候下でもセンサーの稼働時間を確保するため、ウォッシャー液の流路や発熱体がバンパービーム内に直接組み込まれるようになっています。リアフェイシアシステムの売上高はこれに及ばないものの、自動駐車ソフトウェアを支援するスマート照明アレイや駐車用レーダーに対応するよう、同様に進化を遂げています。
Valeoは、動的な方向指示器や自転車利用者への警告を表示する埋め込み型マイクロLEDマトリックスをプリントしたフェイシアスキンの検証を開始しており、これはコミュニケーションを重視したエクステリアの先駆けとなっています。今後施行されるNHTSAのFMVSS第228号規則の改正により、頭部損傷基準を1,000 HIC以下に維持する、規格に準拠したクラッシュ缶や変形性フォームの必要性が高まっており、これにより高分子化学者と衝突シミュレーションエンジニア間の連携がさらに深まっています。細胞構造を最適化したバイオポリプロピレンフォームは、エネルギー吸収性とリサイクル性を両立させる候補として注目されています。
プラスチック被覆発泡スチロールは、成形コストの成熟と世界の金型入手可能性により、2025年の自動車用フェイシア市場において46.10%のシェアを維持しました。しかし、EVメーカーがインバーターの熱を放散するためにアルミニウムの熱伝導率を活用していることから、プラスチック被覆アルミニウムパネルは2031年までにCAGR5.96%で成長する見込みです。衝撃改質PP外皮を積層した厚さ1 mmのアルミニウム基板は、同等のPP/EPP発泡体よりも15%軽量でありながら、歩行者衝突試験に合格しています。新たに登場した複合外皮は、バイオポリウレタン製バックフォームと再生アルミニウムフィルムを組み合わせたもので、OEM各社はクレイドル・トゥ・ゲートのCO2排出量削減をアピールできるようになります。
MacDermid Enthoneは、低温でのプラスチックオーバーモールドが可能で、ブリスタリング(気泡発生)が生じない陽極酸化処理用薬剤を発売し、金属とポリマー外皮間の接合を合理化しました。飲料缶から回収されたアルミニウムスクラップがConstelliumの製品グレードに活用されており、自動車用フェイシア業界における循環型経済への進展が実証されています。鋼とゴムのブレンド材は、重量の懸念よりも石跳ねへの耐性が優先される大型トラック市場において、ニッチな足場を築いています。
地域別分析
2025年、アジア太平洋地域は売上高シェアの47.96%を占め、自動車フェイシア市場の製造拠点としての地位を確固たるものにしました。中国は2024年時点で世界最大級の自動車生産国の一つであり、フェイシア、クラッシュビーム、バッテリートレイを1回のアルミニウム鋳造で成形できるギガキャスティングのパイロットプロジェクトを拡大し続けており、これにより部品点数の削減が図られています。インドの自動車部品ロードマップは、2026年度までに2,000億米ドルの売上高を目標としており、現地付加価値の最大13%を還付する生産連動型インセンティブによって支えられています。HondaがカナダのEVバリューチェーン構築に150億カナダドル(110億米ドル)を投じることで、アジアのティア1金型メーカーにとって、北米への新たな輸出ルートが開かれることになります。
南米はCAGR6.98%と最も急成長している地域であり、Stellantisはブラジルとアルゼンチンで構築されるバイオハイブリッド駆動系プラットフォームに56億ユーロを投入しています。バイオエタノール対応のバンパーには、糖類ベースの燃料の飛沫に耐性のあるコーティングが必要であり、これにより現地の配合メーカーは樹脂の化学組成を調整するよう迫られています。コロンビアは同地域で3番目に大きな組立拠点となりましたが、ペルーは自由貿易協定を活用し、プラスチック製インサートやクロームトリムを米国へ関税なしで輸出しています。為替レートの変動は依然としてコスト計画上の障壁となっているため、サプライヤーは樹脂契約を米ドル建てでヘッジする傾向が強まっています。
北米と欧州は、規制の動向を牽引する存在として、依然として戦略的に重要な位置を占めています。NHTSA(米国道路交通安全局)が検討中の歩行者保護規制は、すでに2026年モデルの北米向けフロントフェイシアのデザインに組み込まれています。EUの循環型経済行動計画は、トリム部品への再生プラスチックの使用を推進するとともに、樹脂の由来を記録するデジタルパスポートの導入を奨励しています。紅海航路における戦争リスクプレミアムの高騰により、OEM各社はメキシコや東欧でのフロントパネル金型のニアショアリングを推進するようになっています。欧州におけるEVの普及ペースは、グリルレスデザインの迅速なサイクルを要求しています。一方、米国の需要は充電インフラの整備状況に左右されるため、リスク軽減のため、同一ラインで内燃機関車(ICE)とEV用のフロントパネルを混在させる段階的な金型計画が採用されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- EVおよび自動運転車プラットフォームの成長
- 軽量化と排出ガス規制への対応
- 先進センシング(LiDAR/レーダー)のフロントパネルへの統合
- 自動車の生産および販売の増加
- OEMによるモジュラー型フロントエンドモジュールの採用
- 再生ポリマーおよびバイオ由来ポリマーへの移行
- 市場抑制要因
- 原材料価格の変動
- 高い維持管理費および交換費用
- ADASによる衝突発生頻度の低下
- OEMの垂直統合がアフターマーケットを抑制
- バリュー・サプライチェーン分析
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 位置タイプ別
- フロントフェイシア
- リアフェイシア
- 素材別
- プラスチック被覆発泡スチロール
- プラスチック被覆アルミニウム
- その他(鉄鋼、ゴムなど)
- 車両タイプ別
- 乗用車
- 小型商用車
- 中型および大型商用車
- 販売チャネル別
- OEM
- アフターマーケット
- 地域別
- 北米
- 米国
- カナダ
- その他の北米諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- エジプト
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Plastic Omnium
- Magna International
- Faurecia SE
- Flex-N-Gate Corporation
- Samvardhana Motherson Group
- Gestamp Automocion
- Toyoda Gosei
- Dongfeng Electronic Technology
- Aisin Corporation
- Benteler Automotive
- Denso Corporation
- Yanfeng Automotive Trim
- Sanko Gosei
- Chiyoda Manufacturing
- Dakkota Integrated Systems
- Revere Plastics Systems
- Inhance Technologies
- Eakas Corporation
- MRC Manufacturing
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日


