


救急医療サービス製品:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Emergency Medical Services Products - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119668
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の救急医療サービス製品市場の規模は354億9,000万米ドルと推定されており、2025年の332億7,000万米ドルから拡大し、2031年には490億2,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは6.67%となる見込みです。
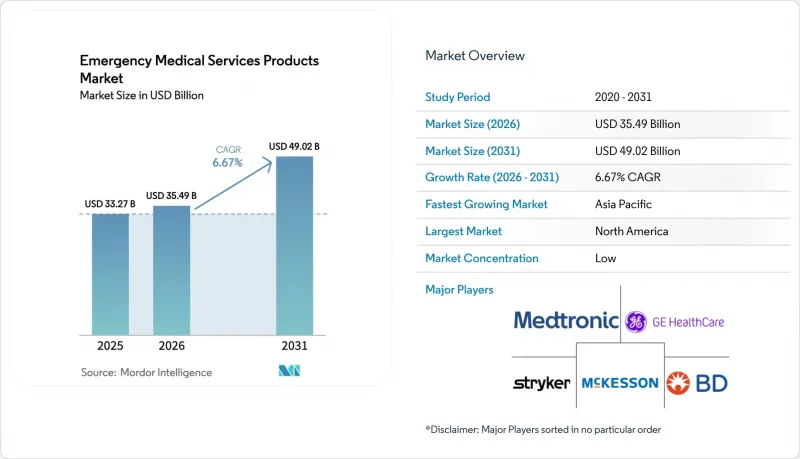
本レポートは、製品タイプ(生命維持・緊急蘇生、患者モニタリングシステムなど)、用途(心臓ケア、外傷・傷害管理など)、エンドユーザー(病院・外傷センターなど)、地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)で示されています。
世界の救急医療サービス製品市場の動向と洞察
慢性疾患および外傷の発生率の上昇
心血管疾患、糖尿病、外傷の症例数は増加の一途をたどっており、心臓疾患だけでEMS製品の導入の42.64%を占めています。暗号化されたバイタルサインを病院の記録に直接送信する携帯型モニターは、こうした患者のケアの継続性を向上させます。在宅で慢性疾患を管理する地域パラメディシンユニットは、治療費を最大30%削減し、堅牢で多パラメータ対応の機器に対する需要を後押ししています。「在宅病院」モデルは、現在、入院患者の10%に対して導入が承認されており、病院レベルの精度を備えた現場対応型の技術に依存しています。自己校正が可能な機器は、生物医学技術者が不足している地域でも機能を確保し、救急医療サービス製品市場をさらに押し上げています。
OECD地域における救急車両・機器の老朽化
救急車は通常12年間使用されますが、電子機器は規制に準拠し続けるために5~7年ごとに更新する必要があります。この予測可能性により、従来の機器よりも統合型遠隔医療コンソールが選ばれやすい更新サイクルが生まれています。電気式救急車は独自の電力管理上の制約をもたらし、低消費電力の人工呼吸器や除細動器への需要を促進しています。FDAおよびUKCA規則に基づく二重のラベル表示はコンプライアンスコストを増加させるため、プロバイダーは変化する基準に対応できるよう、リモートでソフトウェア更新が可能なプラットフォームをますます選択するようになっています。衛星通信対応の通信モジュールは、安定した携帯電話ネットワークが整備されていない地域でもデータ通信を確保し、地理的に分散した地域での導入を後押ししています。
高い資本コストと複雑な規制承認
AI搭載機器のFDA認可取得には、開発期間が3年延長され、単価に1,000万~1,500万米ドルが上乗せされる可能性があり、これが新規参入を阻み、資源の乏しい地域での導入を遅らせています。EU医療機器規則では並行した技術ファイルが求められ、書類作成量が2倍になります。小規模な救急医療機関は、車両の近代化に自治体の助成金に頼ることが多いですが、予算の上限により依然として段階的な調達を余儀なくされています。その結果、主要な都市部のプログラムと資金不足に悩む地方のサービスとの間に導入格差が生じ、価格に敏感なセグメントにおける救急医療サービス製品市場の成長を制約しています。
セグメント分析
2025年、救命・緊急蘇生用機器は、救急医療サービス製品市場において35.12%のシェアを維持しました。その普及は、救命の「ゴールデンアワー」において、除細動器、人工呼吸器、および多項目モニターが果たす不可欠な役割に支えられています。機械式心肺蘇生(CPR)装置は、手動による手法ではしばしば精度が低下しがちな搬送中の胸骨圧迫を一定に維持できるため、医療現場に変革をもたらしています。LUCAS 3およびAutoPulseプラットフォームを裏付ける臨床的エビデンスにより、米国の複数の州の救急医療機関(EMS)において調達方針が策定されました。この動向により、自動胸骨圧迫装置はCAGR7.72%で成長すると見込まれています。
使い捨てプラスチックに対する規制が強化されていることから、創傷ケア用消耗品は注目を集めています。Verathonなどのメーカーはこれに対応し、石油由来の同等品と比較して「製造開始から出荷まで」のカーボンフットプリントを74%削減するバイオベースポリマーを導入しました。患者搬送用リグは高齢化の進展により需要が高まっている一方、病原体に対する警戒が続くなか、個人用保護具(PPE)の需要も依然として堅調です。薬剤投与および気道管理モジュールには、現在、正しい投与量やチューブの挿入方法を音声で案内する機能が組み込まれており、ストレスの多い状況下での操作ミスを最小限に抑えています。これらのサブカテゴリーは総合的にソリューション群を拡大させ、救急医療サービス製品市場の堅調な成長軌道を支えています。
地域別分析
北米は、安定した保険償還制度と成熟した外傷治療ネットワークに支えられ、2025年の救急医療サービス製品市場において36.78%のシェアを占めました。米国では320以上の病院が、在宅病院プログラムについてCMS(米国医療保険・医療補助サービスセンター)の承認を受けており、ブロードバンド対応のテレメトリーシステムへの投資が促進されています。カナダでは、遠隔地への衛星通信対応救急車のカバー範囲を拡大しており、一方、メキシコでは医療観光を活用して、機器を国際基準に照らして評価しています。アナログ無線機から安全なデジタルプロトコルへの継続的な置き換えが、同地域全体の支出をさらに刺激しています。
欧州では、堅調な需要と規制の複雑さが共存しています。EUの医療機器規則(MDR)では詳細な臨床有効性データが求められており、製品発売までの期間は長引くもの、安全性は保証されています。ドイツとフランスではAI対応モニターの調達が続いていますが、英国ではMDRとUKCAの二重申請に対応しています。北欧諸国では、搬送中に患者の体重を測定し、人工呼吸器のパラメータを調整するスマートストレッチャーを統合した、エンドツーエンドの遠隔救急医療(tele-EMS)システムが導入されています。コスト効率の高い解決策を求める南欧諸国では、契約期間にわたって資本支出を分散させるリースモデルの導入が試みられています。
アジア太平洋地域は、2031年までCAGR8.97%を記録すると予測されています。中国では、農村部の救急ネットワークの拡大に伴い、遠隔地の村々へのドローンを活用したAED配送に助成金が投入されています。現在、世界最大の人口を擁するインドでは、活気ある民間病院セクターと公的救急車の近代化を組み合わせ、国際的な保険会社からの認定を維持しています。日本では、迅速な体外式心肺蘇生(ECPR)におけるロボット技術の試験運用が行われている一方、韓国では5G通信網を活用し、走行中の救急車から高解像度の超音波画像をストリーミング配信しています。ASEANの新興経済国は、救急救命士の技能を標準化するため、地域研修センターへの共同投資を行い、消耗品や耐久性のある医療機器の安定供給を確保しています。こうした多層的な成長の構図は、救急医療サービス製品市場におけるアジアの役割を、さらなる成長の原動力として確固たるものにしています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 慢性疾患および外傷の発生率の増加
- OECD地域におけるEMS車両・設備の老朽化
- 公共の場における除細動器の設置に関する政府の義務付け
- 病院を拠点とする地域救急医療プログラムの拡大
- 異常気象による災害の急増が、事前配備キットの需要を後押ししています
- 現場での意思決定支援のためのAI搭載トリアージ装置
- 市場抑制要因
- 高い資本コストと複雑な規制当局の承認手続き
- 重要な電子サブアセンブリにおけるサプライチェーンの混乱
- 地方における生物医学技術者の人材不足
- EMS用使い捨て製品における使い捨てプラスチックへの監視の強化
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 生命維持・緊急蘇生
- 除細動器
- 人工呼吸器
- 喉頭鏡
- 自動胸骨圧迫装置
- その他のシステム
- 患者モニタリングシステム
- 創傷ケア用消耗品
- ドレッシングおよび包帯
- 縫合糸およびステープル
- 止血剤
- その他の消耗品
- 患者搬送機器
- 医療用ベッド
- 車椅子およびスクーター
- ストレッチャーおよび移送用機器
- その他の機器
- 感染対策および個人用保護具(PPE)
- 消毒剤・洗浄剤
- 個人用保護具
- 空気ろ過・隔離用品
- その他の消耗品
- 薬剤送達および気道管理
- 骨内アクセスデバイス
- バッグ・バルブ・マスク
- 輸液ポンプ
- その他の製品
- 生命維持・緊急蘇生
- 用途別
- 心臓ケア
- 外傷・傷害の管理
- 呼吸ケア
- 災害・大量死傷者対応
- その他の用途
- エンドユーザー別
- 病院および外傷センター
- 救急医療機関および消防署
- 外来手術センター
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- McKesson Corporation
- Medline Industries, Inc.
- Stryker Corporation
- ICU Medical, Inc.(Smiths Medical)
- Cardinal Health
- Becton, Dickinson and Company
- GE HealthCare
- Medtronic
- 3M
- B. Braun SE
- Zoll Medical Corporation
- Philips Healthcare
- Hill-Rom Holdings Inc.(Baxter)
- Johnson & Johnson(Ethicon)
- Laerdal Medical
- Teleflex Incorporated
- Hamilton Medical
- Getinge AB
- Smith & Nephew plc
- Molnlycke Health Care
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


