


炭素回収用溶媒、吸着剤、および膜:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Carbon Capture Solvents, Sorbents, and Membranes - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119393
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、炭素回収用溶媒、吸着剤、および膜の市場規模は、2025年に48億6,000万米ドルと推定されており、2026年の54億1,000万米ドルから2031年までに100億4,000万米ドルへ達すると予測されており、2026年から2031年にかけてCAGR13.16%で成長すると見込まれています。
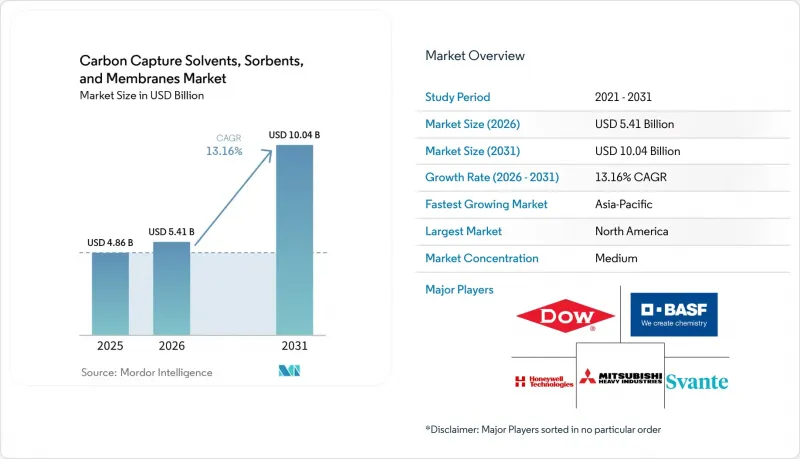
本レポートは、材料タイプ(溶媒など)、溶媒タイプ(イオン液体など)、吸着剤タイプ(ゼオライトなど)、膜タイプ(高分子膜など)、回収方法(大気直接回収など)、エンドユーザー産業(セメントなど)、および地域(アジア太平洋、北米など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の炭素回収用溶媒、吸着剤、および膜市場の動向と洞察
産業の脱炭素化義務と炭素価格設定
炭素価格設定により、排出量の多い企業にとって、回収用材料の選定は直接的な調達判断事項となっています。2034年までに鉄鋼、セメント、アルミニウム業界に対する無償割当の段階的廃止が計画されており、排出量を削減しない施設のコスト負担は増加することになります。米国の「45Q」枠組みでは、産業用点源回収に対して1メートルトンあたり85米ドル、直接空気回収に対して1メートルトンあたり180米ドルのクレジットが維持されています。また、二酸化炭素の隔離と石油増進回収の取り扱いを統一することで、溶媒サプライヤーにとって実行可能なプロジェクトの範囲が拡大しています。これらの変化は、コンプライアンスコストと投資判断の関連性がますます高まっている炭素回収用溶媒、吸着剤、および膜市場の需要を支えています。
炭素回収プロジェクトのパイプラインの拡大
2025年には42件以上の回収プロジェクトが稼働を開始し、世界の年間二酸化炭素回収・貯留(CCS)能力を25%増加させ、炭素回収用溶媒、吸着剤、および膜市場を支えています。650件以上の発表済みプロジェクトが2026年から2030年までの稼働を目標としており、回収設備や資材の複数年にわたる調達パイプラインが形成されています。世界のプロジェクト数は、国際エネルギー機関(IEA)のネットゼロ達成シナリオで求められる能力を下回ったままであり、未充足の導入ニーズが残されています。「ノーザン・ライツ」フェーズ2は2025年3月に最終投資決定(FID)に至り、2028年までにノルウェーの洋上貯留能力を年間5 Mtに拡大することを目指しています。この種の輸送・貯留プロジェクトは、産業施設にとって、回収された二酸化炭素を処理するためのより明確な道筋を提供します。プロジェクト開発者はプロセス設計の初期段階で材料を選定し、施設が稼働する前に供給契約を締結することが多いため、炭素回収用溶媒、吸着剤、および膜の市場は恩恵を受けています。
溶媒再生に伴うエネルギー損失
熱による溶媒再生に必要なエネルギーは、炭素回収用溶媒、吸着剤、および膜の市場において、依然としてプロジェクト上の考慮事項となっています。多くの産業施設では、熱ストリッピングに必要な100°Cから140°Cの範囲の低品位熱が十分に確保できていません。一般的なモノエタノールアミン濃度では、このエネルギー要件により、ホスト発電所の出力が20%から30%減少する可能性があります。2025年の研究では、膜を使用せず、電気化学的に媒介されるアミン再生システムが、CO2 1モルあたりわずか60 kJのエネルギー消費で90%以上の二酸化炭素除去率を達成したと報告されています。ヒートポンプの統合も、部分的な解決策の一つとなります。アマゲル・バッケでの実証実験では、ヒートポンプの統合により、回収に必要な熱需要の78.3%を賄えたと報告されています。これらの選択肢が広く商用化されるまでは、熱統合の選択肢が限られている施設において、炭素回収用溶媒、吸着剤、および膜市場への導入は、引き続き緩やかなペースにとどまる可能性があります。
セグメント分析
2025年時点で、溶媒は炭素回収用溶媒、吸着剤、および膜市場の42.34%を占めました。この地位は、発電や石油・ガス処理分野における液体アミン吸収法に関する豊富な運用実績を反映しています。確立されたサプライチェーンと十分に理解された保守手法により、開発事業者にとっての実行リスクが低減されています。固体吸着剤は、2031年までCAGR15.34%で拡大すると予測されており、これは材料種別の中で最も高い成長率となります。スヴァンテ社は2025年5月、ブリティッシュコロンビア州に1億5,000万米ドルを投じた固体吸着剤フィルター工場を開設しました。同工場の生産能力は、年間最大1,000万トンの二酸化炭素回収に対応することを目的としています。この施設は、構造化吸着剤の生産がパイロット規模の供給段階を超えたことを示しています。生産量の拡大は、長期にわたる稼働期間中にフィルターの交換を必要とする開発事業者にとって、調達計画の予測可能性を高めることにもつながります。これにより、プロジェクトのスポンサーは、大規模な産業施設に適した量の先進的な吸着剤を確実に調達できるという確信を得ることができます。
溶媒は、二酸化炭素濃度が低い場合、特に天然ガス発電所の排ガス中の濃度が5%未満の場合に、依然として有効です。一方、セメント、鉄鋼、エタノールなどの用途を含め、ガス流中の二酸化炭素濃度が12%から15%の範囲にある場合、吸着剤や膜の方がより強い競争力を発揮します。この違いは、これらの材料カテゴリーが直接置き換え可能ではないことを示しています。新たに計画される、排出削減が困難なプロジェクトでは、高濃度の産業用ガス流や現場固有の熱条件に適した材料が好まれています。膜およびその他の材料は、炭素回収用溶媒、吸着剤、および膜産業における残りのシェアを占めています。小規模でモジュール式の用途が年間1万トン規模へと移行するにつれ、これらの使用は増加しています。したがって、サプライヤーの戦略は、ガス流の化学的特性と各現場の運転条件に焦点を当てています。蒸気供給に制約のある現場では、液体溶媒の使用に慣れている場合でも、吸着剤や膜を優先的に採用する可能性があります。逆に、既存のアミン系インフラが存在する場合、完全な技術変更よりも溶媒のアップグレードの方が現実的な選択肢となる場合があります。
2025年時点で、アミン系溶剤は溶剤種別セグメントの70.21%を占めていました。このシェアは、アミン系溶剤の商業的な成熟度と、その運転特性に合わせて設計された既存の吸収器およびストリッパー設備の基盤を反映しています。また、アミン系システムは、確立された保守手順や、広く認知された規制対応経路という利点も有しています。3 Mの2-アミノ-2-メチル-1-プロパノール(AMP)と1.5 Mのピペラジンを混合したCESAR1では、CO2 1 kgあたり3.0~3.5 MJのリボイラー負荷が報告されていますが、これに対し、従来のモノエタノールアミン系システムでは1 kgあたり3.5~4.2 MJとなっています。物理的溶媒は、熱再生の要件が比較的低い高圧の燃焼前処理および天然ガスストリームに用いられます。これらは、特定の供給条件に適合するため、その役割は限定的です。この違いは重要です。なぜなら、サプライヤーは、再生負荷が低いという利点が、すべての施設において運用上の慣れを上回るとは限らないからです。開発者は通常、総統合コスト、溶媒の取り扱い要件、およびホスト資産の予想寿命を比較検討します。
イオン液体は、2031年までCAGR14.23%で成長すると予測されています。その蒸気圧がごくわずかであること、熱的安定性、および二酸化炭素に対する親和性を調整できる特性により、低エネルギー回収設計に適しています。2025年の査読付き研究によると、低水含有量のイオン液体吸収剤は、モノエタノールアミンを基準とした場合と比較して、再生エネルギーを20%から50%削減できることが明らかになりました。ただし、高粘度は、大規模なシステムにおいて依然として物質移動やポンプの効率に影響を及ぼします。カプセル化や担持型イオン液体膜の設計は、この制限に対処することを目的としています。また、従来のアミンが分解してしまう可能性のある高温の流体については、炭酸塩アルカリ系および深共晶溶媒も検討されています。これらが重要視される理由は、排ガス中の汚染物質や温度プロファイルによって従来の溶媒の寿命が短縮される場合に、運用者に代替手段を提供できる点にあります。実験室での良好な特性が確認されたとしても、送液、腐食防止、またはメンテナンスの必要性がなくなるわけではないため、選定プロセスは依然として現場ごとの状況に応じて行われます。
地域別分析
2025年、北米は炭素回収用溶媒、吸着剤、および膜市場の36.34%を占めました。この地域は、大規模な産業排出源と、炭素回収のための整備された政策枠組みを併せ持っています。米国の「45Q」枠組みは、産業点源および直接空気回収(DAC)プロジェクトを支援しています。米国の回収能力は、2024年の年間2,200万トンから、2030年までに年間1億7,600万トンへと増加すると予測されています。スヴァンテ社のブリティッシュコロンビア州工場も、同地域における固体吸着剤の供給体制を強化しています。カナダは、炭素クレジット制度やアルバータ州の隔離ハブを通じて、この成長を支援しています。メキシコでは、精製および石油化学分野において新たな機会が生まれています。この地域におけるビジネスの規模は、貯留施設へのアクセス、許認可の進捗状況、および個々のサイトが税額控除の適格性を確保できるかどうかに左右されます。これらの要因により、北米は主要な需要拠点となっていますが、プロジェクトごとに材料選定に違いが生じ続けるものと予想されます。
アジア太平洋地域は、2031年までCAGR14.94%で成長すると予測されています。日本は、2035年までに炭素回収・利用・貯留(CCUS)能力を年間30万トンから年間約1,250万トンに拡大する計画であり、多くのプロジェクトが国境を越えた貯留協定に依存しています。中国は二酸化炭素回収調査の主要な推進国であり、アミン回収や酸素燃焼施設を通じた実用規模のプロジェクトへと移行しつつあります。インド、韓国、およびASEAN諸国は、将来的な導入に向けた政策基盤を構築しています。韓国とシンガポールは、比較的政策面での準備が整っていることが示されています。同地域の巨大な産業基盤は、現地の燃料や原料の状況に適した材料にとって、広範かつ長期的な機会を支えています。国境を越えた貯留計画により、輸送および注入前に二酸化炭素の仕様を統一する必要性が高まる可能性があります。この要件により、予測可能な純度と高い除去率を実現できる回収システムの重要性が増しています。
欧州の炭素価格シグナルと貯留インフラは、引き続き回収用資材への需要を支えています。2025年のEU排出量取引制度(EU ETS)の価格は、CO2 1トンあたり平均73.43ユーロでしたが、検証済み排出量は前年比1.3%減少しました。欧州委員会は、2030年までに年間5,000万トンの貯留目標を達成するためのサプライチェーン上の課題として、溶剤、コンプレッサー、およびカラム容器を特定しました。オランダ、ノルウェー、英国では、主要なクラスターおよび貯留プロジェクトが進められています。南米、中東・アフリカは依然として小規模な市場ですが、独自の機会を秘めています。ブラジルとアルゼンチンでは高濃度のエタノールやバイオ燃料の供給源が利用可能であり、一方、中東では石油・ガス関連の回収プロジェクトが進められています。これらの地域では、需要が拡大する前に、輸送および貯蔵インフラのさらなる拡充が必要となります。これらのプロジェクトでは、一般的に回収の経済性が管理しやすいため、高濃度の供給源が優先される可能性があります。初期段階のエタノール、バイオ燃料、石油、ガスの用途を支援する材料供給業者は、大規模なインフラネットワークが完成する前に市場での地位を確立できる可能性があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
- 材料、技術、および応用範囲
- 捕集材料と捕集システム間のバリューチェーンの境界
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 産業の脱炭素化に関する規制と炭素価格設定
- 炭素回収プロジェクトのパイプラインの拡大
- 再生エネルギー消費量の少ない材料への需要
- 炭素利用および恒久的な除去の経済性
- セメント、鉄鋼、精製施設からの改修需要
- 廃熱と低炭素水素の統合
- 市場抑制要因
- 溶剤再生に伴うエネルギーロスの影響
- 初号機導入コストの高さ
- 限られた炭素輸送・貯留インフラ
- 材料の劣化、ファウリング、および汚染物質に対する感受性
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 材料タイプ別
- 溶剤
- 固体吸着剤
- 膜
- その他
- 溶剤タイプ別
- アミン系溶剤
- 物理的溶剤
- イオン液体
- その他(炭酸塩およびアルカリ性溶媒、深共晶溶媒)
- 吸着剤タイプ別
- 活性炭
- ゼオライト
- 金属有機骨格(MOFs)
- その他(アミン官能基化シリカ、金属酸化物、活性アルミナ)
- 膜の種類別
- 高分子膜
- 混合マトリックス膜
- セラミック膜
- その他(促進輸送型膜、中空糸膜)
- 回収方法別
- 燃焼後回収
- 燃焼前回収
- 直接大気回収
- その他(酸素燃料燃焼法、工業プロセス回収法)
- エンドユーザー産業別
- 発電
- 石油・ガス
- セメント
- その他(鉄鋼、化学・石油化学、水素・アンモニア、廃棄物発電)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Air Liquide
- Air Products and Chemicals, Inc.
- BASF
- Carbon Clean
- Climeworks
- Dow
- Exxon Mobil Corporation
- Fluor Corporation
- Honeywell International Inc
- Linde PLC
- Membrane Technology and Research, Inc.(MTR)
- MITSUBISHI HEAVY INDUSTRIES, LTD.
- Shell plc
- Siemens Energy
- Svante Technologies Inc.
- TORAY INDUSTRIES, INC.
- TOSHIBA CORPORATION
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日