


バベシア症治療:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Babesiosis Treatment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119369
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、バベシア症治療の市場規模は、2025年の8,640万米ドルから2026年には9,129万米ドルへと拡大し、2031年までに1億2,065万米ドルに達すると予想されており、2026年から2031年にかけてCAGR5.72%で成長すると見込まれています。
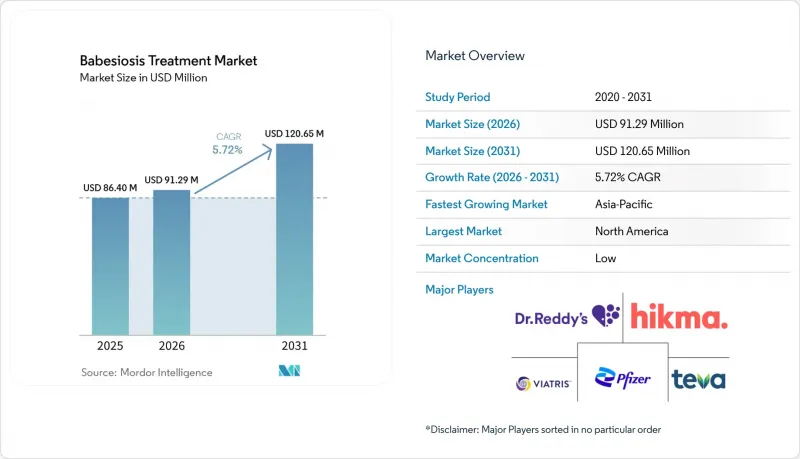
本レポートは、薬剤クラス別(抗原虫薬、マクロライド系抗生物質など)、投与経路(経口、非経口)、患者層(小児、成人、高齢者)、流通チャネル(病院薬局、小売薬局など)、地域(北米、欧州、アジア太平洋など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のバベシア症治療市場の動向と洞察
マダニによる感染リスクと地理的範囲の拡大
マダニの生息範囲と活動期の拡大に伴い、バベシア症治療市場の患者基盤は広がりを見せています。1993年から2024年にかけて1,130名の患者を追跡調査した2025年の研究では、年間症例数が14.2%増加したことが報告されており、ニューイングランド地域における平均感染シーズンは、2000年以前の2.2ヶ月から2023年には11ヶ月へと長期化したことが明らかになりました。この感染リスク期間の長期化に伴い、流行地域では年間を通じて診断体制の整備と医薬品の確保がますます重要になっています。CDCのサーベイランスデータによると、2011年に監視が開始されて以来、米国における流行州の数は7州から13州へと倍増しました。中部大西洋岸地域では、現地で感染した症例や感染したイキシオデス・スカプラリス(Ixodes scapularis)マダニが確認されており、リスクが従来の北東部の中心地域を超えて拡大していることが明らかになっています。したがって、バベシア症治療市場は、短期的な季節的な調達サイクルに依存する度合いが低くなり、恒常的な臨床および薬局の準備態勢への依存度が高まっています。
分子検査による症例検出数の増加
分子検査により、重篤な病態が進行する前に感染を確認し、治療できる症例が増加しています。2024年の直接PCRに関する研究では、検査室でのPCRとの一致率が98%であることが報告され、抽出処理を行っていない全血から60分以内に結果が得られました。この種のワークフローにより、救急部門は、外部検査機関のインフラに依存することなく、アナプラズマやエールリキアと併せてバベシアの評価を行うことが可能になります。2026年の蛍光RPA研究では、1マイクロリットルあたり0.046個の寄生虫でB. microtiを検出することに成功し、発熱患者コホートにおいて21例の陽性症例を確認しました。B. divergensは脾臓を摘出された患者に重篤な疾患を引き起こす可能性があり、集中的な静脈内治療を必要とする場合もあるため、より正確な種同定も重要です。診断が不確かな臨床的疑いから、検査室で確認された結果に基づく適時の処方経路へと移行することで、バベシア症治療市場は恩恵を受けます。
FDA承認のヒトバベシア症治療が存在しないこと
ヒトバベシア症に特化したFDA承認の適応表示を持つ医薬品は存在しないため、現在の処方実態は臨床ガイドラインや適応外使用に依存しています。IDSAは、ほとんどの症状のある患者に対して、アトバクオンとアジスロマイシンの併用を推奨レジメンとして推奨しており、クリンダマイシンとキニーネの併用を代替療法として挙げています。この見解により、製品の直接的な販促活動、保険償還の確実性、および差別化された治療法の開発インセンティブが制限されています。タフェノキンは拡大アクセス試験を通じて評価が進められており、60 Degrees Pharmaceuticals社は2025年10月、試験を完了した最初の患者からバベシアが検出されなかったと報告しました。FDAによる完全な承認を申請するには、さらなる決定的なエビデンスが必要となります。その結果、バベシア症治療市場は、ブランド治療薬の発売ではなく、ジェネリック医薬品の処方慣行によって形作られ続けています。
セグメント分析
2025年、バベシア症治療セグメントのシェアのうち41.76%を抗原虫薬が占めており、これは推奨治療レジメンにおけるアトバクオンの役割に支えられています。IDSAは、症状のある患者に対する主な選択肢としてアトバクオンとアジスロマイシンの併用を挙げており、これによりアトバクオンは、日常的な外来診療と多くの救済療法の両方において中心的な役割を果たしています。マクロライド系抗菌薬、主にアジスロマイシンは、この推奨される併用療法における標準的な併用薬であるため、次ぐ主要な位置を占めています。リンコサミド系およびキノリン誘導体は、主要な治療レジメンを使用できない患者や、代替療法を必要とする患者に対して引き続き用いられています。クリンダマイシンには、経口剤および注射剤の形態があるため、外来および入院の両方の設定で使用できるという追加の利点があります。その他のカテゴリーには、非B. microti感染症、特に欧州における一部のB. divergens症例に使用される、静脈内キニーネおよびドキシサイクリンベースの治療法が含まれます。この治療法の組み合わせにより、患者や種によって臨床的重症度が異なっても、バベシア症治療市場は確立されたジェネリック医薬品に依存し続けています。
複合製剤は、2031年までCAGR6.89%で成長すると予測されており、これは薬剤クラス別で最も高い成長率です。この伸び率は、再発性、難治性、または重症の感染症に対して、多剤併用プロトコルがより頻繁に用いられていることを反映しています。2025年のマサチューセッツ州多施設共同コホート研究では、入院患者の8%がアトバクオン、アジスロマイシン、クリンダマイシンの3剤併用療法を受けていました。また、免疫不全患者に対しては、アトバクオン・プログアニルがサルベージ療法として用いられています。タフェノキンを主成分とする治療法は現在臨床試験中であり、2025年10月に報告された最初の拡大アクセス患者承認は、初期の臨床的兆候を示しています。併用療法は1回の治療あたりの医薬品消費量を増加させる可能性がありますが、正式な適応表示がないため、これらの治療法は医師の判断に委ねられています。したがって、持続的な再発性疾患は新たな治療法への需要を生み出していますが、開発インセンティブが限られているため、この疾患に特化した選択肢の数は制約されています。
2026年には、経口投与が投与経路のシェアの76.16%を占めました。これは、免疫機能が正常な多くの外来患者が、7~10日間、アトバコン懸濁液とアジスロマイシンの経口併用療法を受けているためです。CDCの臨床ケアガイダンスでは、ほとんどの症状のある症例において、アトバコンとアジスロマイシンの併用が推奨される選択肢として挙げられています。経口投与の利便性は、ルピン、シプラ、アウロビンド、テバ、ビアトリス、グレンマークといった複数のメーカーによるジェネリック医薬品の供給によってさらに強化されています。こうした供給基盤により、競合が促進され、検査による診断後には広く治療を受けられるようになっています。また、患者は退院後も治療を継続することが可能となります。多くの軽度から中等度の症例は、長期の入院を必要とせずに管理できるため、経口投与は依然として重要です。バベシア症治療市場におけるその位置づけは、新しい薬剤クラスへの移行というよりは、実用的な外来治療を反映したものです。
非経口投与は、重症例や免疫不全患者の臨床的ニーズを背景に、2031年までCAGR6.91%で拡大すると予測されています。静脈内投与のアジスロマイシンは、患者の状態が安定し、経口療法に移行できるまでの初期の入院治療期間中に使用される場合があります。フレゼニウス・カビ・USA社は静脈内投与用アジスロマイシン製剤を供給しており、一方、ヒクマ・ファーマシューティカルズ・USA社は、2024年6月に販売を開始した5%ブドウ糖注射液中のクリンダマイシンを販売しています。ニューイングランド地方では感染シーズンが長期化しているため、純粋に季節的な在庫確保ではなく、常時備蓄される注射剤の需要が高まっています。すぐに使用可能な静注用バッグは、病院の薬剤部における自動化プログラムにも適合し、調剤の迅速化を支援することができます。したがって、注射剤の製造能力は、重症度に応じた医療を提供するサプライヤーにとって、実質的な競争優位性となります。バベシア症治療市場におけるこの分野は、経口治療に比べて規模は小さいもの、治療期間が最も長く、最も多くの医療資源を必要とする患者と密接に関連しています。
地域別分析
2025年、北米はバベシア症治療セグメントのシェアの53.17%を占めました。これは、整備された監視体制、血液安全要件、および治療へのアクセスに支えられたものです。米国では2023年に3,586症例が報告され、発生率は人口10万人あたり1.06でした。ニューヨーク州では1,169例、マサチューセッツ州では841例が報告されており、これら2州を合わせると、全米の年間総数の半分以上を占めています。メリーランド州、バージニア州、ウェストバージニア州でも現地感染が確認されており、バージニア州の一部の地域では感染したマダニが特定されています。カナダでは、バベシア症に対する献血者へのNAT検査の義務化は導入されていません。しかし、生態系の変化により、オンタリオ州とケベック州を通る国境付近の感染経路が形成されつつあります。メキシコからの感染は依然として少数にとどまっており、散発的な症例は概ね国境を越えた移動に関連しています。
欧州では北米に比べて感染者数は少ないもの、その臨床経過から、病院での集中的な管理が必要とされています。欧州では、Ixodes ricinusによって媒介されるB. divergensが重要な存在であり、重症例は脾臓を摘出している患者に集中しています。このグループにおいて、未治療の感染症の致死率は最大40%に達することがあり、迅速な診断と集中治療の必要性を高めています。欧州で記録されている症例の多くは、フランス、ドイツ、および英国で報告されています。フランスの2026年多施設共同レジストリは、フランス本土におけるヒトバベシア症の疫学的、臨床的、および治療的特徴を記録することを目的としています。北欧州では、1979年から2020年の間に、Ixodes ricinusの分布域が北方生物地理区を横切って約400 km移動しました。中東・アフリカ、南米は、サーベイランスや検査体制の整備が不十分なため、確認された症例数が限られており、依然として初期段階の地域にとどまっています。
アジア太平洋地域は、2031年までCAGR6.68%で成長すると予測されており、バベシア症治療市場において最も成長が著しい地域となる見込みです。中国が主要な貢献国であり、2025年までに17の省で300例以上の症状を呈したヒト症例が記録されています。南部地域ではB. microtiが、北東部ではB. venatorumが報告されています。2024年のパイロット研究では、3つの省級行政区画にわたる9万2,700人の献血者をスクリーニングし、中国の献血者において初めてバベシア関連の併発感染が確認されました。日本、韓国、インド、オーストラリアでも、学術的な調査対象となっている孤発的なヒト症例が報告されています。中国の規制当局は正式な治療ガイドラインを策定していないため、処方および調剤は依然としてばらつきが見られます。これにより、短期的な市場規模は限定的ですが、サーベイランス体制や標準化された臨床プロトコルが整備されれば、早期に参入したサプライヤーにはビジネスチャンスが生まれます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- マダニ媒介リスクの拡大と地理的範囲の拡大
- 分子検査による症例検出数の増加
- 米国における風土病流行州での献血者スクリーニングの義務化
- 免疫不全患者および高齢患者の増加
- 再発を繰り返す疾患が、新たな治療法への需要を生み出しています
- 種を越えた「ワン・ヘルス」監視と獣治療需要
- 市場抑制要因
- FDA承認のヒトバベシア症治療が存在しないこと
- 疾患に対する認識の低さと頻繁な誤診
- 免疫不全患者におけるアトバクオン耐性および再発
- 希少疾患治療薬の開発に対する商業的インセンティブの低さ
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 薬剤クラス別
- 原虫駆除薬
- マクロライド系抗生物質
- リンコサミド系抗生物質
- キノリン誘導体
- 複合製剤
- その他
- 投与経路別
- 経口
- 非経口
- 患者層別
- 小児
- 成人
- 高齢者
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
- 専門薬局
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Alkem Laboratories
- Amneal Pharmaceuticals, Inc.
- Apotex Inc.
- Aurobindo Pharma Limited
- Bionpharma, Inc.
- Cipla Limited
- Dr. Reddy's Laboratories
- Endo International
- Fresenius Kabi AG
- Glenmark Pharmaceuticals Ltd.
- GSK plc
- Hetero Drugs Limited
- Hikma Pharmaceuticals PLC
- Lupin Limited
- Pfizer Inc.
- Sandoz Group AG
- Sun Pharmaceutical Industries Limited
- Teva Pharmaceutical Industries Ltd.
- Viatris Inc.
- Zydus Lifesciences
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日