


焼成粘土セメント用レオロジー調整剤:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Calcined-Clay Cement Rheology Modifiers - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119326
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、焼成粘土セメント用レオロジー調整剤の市場規模は2025年に2億8,642万米ドルと評価され、2026年の3億174万米ドルから2031年までに3億9,306万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは5.43%です。
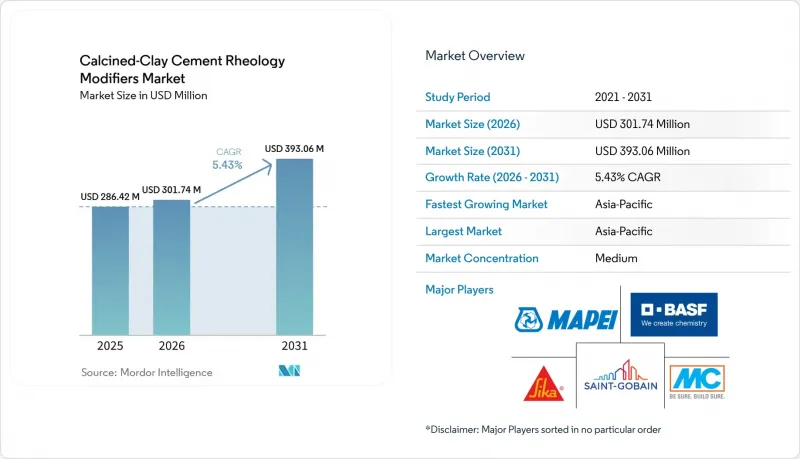
本レポートは、製品タイプ(リグノスルホン酸系改質剤など)、機能(減水など)、焼成粘土セメントの種類(メタカオリン系セメントなど)、用途(レディーミクストコンクリートなど)、および地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の焼成粘土セメント用レオロジー調整剤市場の動向と洞察
低炭素セメント基準の拡大と調達
公共調達の要件により、プロジェクトの仕様や資金提供条件に低炭素セメントを直接組み込むことで、石灰岩焼成粘土セメント(LC3)対応の混和剤の導入が加速しています。アイルランドでは、2024年9月より公的機関に対し低炭素セメントの指定を義務付けており、2026年1月からは、1,000万ユーロ(約1,154万米ドル)を超える国庫資金によるプロジェクトについて、全ライフサイクルにわたる温室効果ガス評価を義務付けています。カナダの住宅インフラ基金は、主要プロジェクトにおいて、地域ごとの基準値と比較してレディーミクストコンクリートの埋め込み炭素量を10%削減することを条件としており、文書化が可能で一貫して供給できる配合設計の重要性を強調しています。ドイツの「2025年調達加速法案(草案)」は、気候関連のセメント調達要件に向けた道筋を確立した一方、ISO 21930およびEN 15804+A2の要件は、欧州のサプライチェーンにおける検証済みの環境製品情報の活用を強化しています。世界セメント・コンクリート協会は2025年4月、8段階の炭素評価フレームワークを導入し、調達チームに対し、低炭素セメントおよびコンクリート製品を比較するための共通の基準を提供しました。これらの措置は、焼成粘土セメント(LC3)のレオロジー調整剤市場を後押ししています。なぜなら、LC3混合物には、性能要件を満たし、打設の信頼性を維持し、炭素関連の文書化を支援する混和剤システムが必要とされるからです。
LC3生産の商業規模への拡大
LC3の生産は実証プロジェクトから産業規模の生産能力へと移行しており、互換性のあるレオロジー調整剤パッケージを必要とするセメント工場の数が増加しています。2026年半ばまでに、世界中で35の産業規模のプラントが稼働し、さらに35が建設中であり、設備容量は年間1,500万トンに達しました。CIMPOR Global社は2026年、ポルトガルのスーゼラスに1日あたり1,500トンの焼成粘土生産ラインを稼働させ、大規模生産がもはや少数の初期プロジェクトに限定されないことを実証しました。JK Cement社は、マハラシュトラ州、グジャラート州、マディヤ・プラデーシュ州のインフラプロジェクト向けに、2025年7月にラジャスタン州のマングロール工場でLC3の商業生産を開始しました。新しいキルンが稼働するたびに、レディーミクストコンクリート事業者は、新しい結合材に対して混和剤パッケージの適合性を確認し、現地の原材料を評価し、必要な作業性期間を検証する必要があります。このプロセスにより、焼成粘土セメント用レオロジー調整剤市場において、試験、技術サポート、および製品の再検証に対する需要が生まれています。2026年のケープタウン会議では、調査段階からより広範な産業への展開へと移行していることが反映されました。
反応性粘土表面の生成による急速なスランプ損失
急速なスランプ損失は、LC3の商業利用における主要な技術的制約として依然として残っています。これは、低クリンカーセメントを支えるのと同じ粘土の化学的性質が、コンクリートの作業可能期間を短縮してしまう可能性があるためです。アルミネートの反応性が高まると、エトリンガイトの形成やPCEの強力な吸着が促進され、混合物中の粒子を分散させるために利用可能なポリマーが減少して、流動性の急速な低下を招きます。遅延添加、PCE-LDHナノコンポジット、およびリン酸共改質剤は流動性の維持に役立ちますが、それらは配合工程、試験要件、およびコストの増加をもたらします。この問題は、インドや中東においてより顕著です。これらの地域では、高い周囲温度により、運搬および打設中の作業可能状態の維持が早々に失われてしまいます。小規模なレディーミクストコンクリートメーカーでは、現場での確実な使用に必要な投与管理、実験室の能力、および技術サポートが不足している可能性があります。配合の検証や環境製品宣言(EPD)の要件により、焼成粘土セメント用レオロジー調整剤市場に参入するサプライヤーにとっては、さらなる適合性確認作業が求められることになります。
セグメント分析
PCE系改質剤は、2025年に焼成粘土セメント用レオロジー調整剤市場で40.72%のシェアを占め、2031年までCAGR6.02%で成長すると予測されています。この地位は、LC3システムにおける高効率な分散の必要性を反映しています。HPEG系ポリマーは、試験された複数の配合において、焼成粘土セメントにおいてMPEG系およびIPEG系の製品よりも優れた性能を発揮します。この違いは重要です。なぜなら、普通ポルトランドセメントで使用されるポリマーの階層構造が、必ずしも焼成粘土バインダーに適用されるとは限らないからです。LC3-50システムでは、PCEの添加量が普通ポルトランドセメントの混合物よりも大幅に多くなる可能性があります。添加量が多いことは、セメントの生産量が同じペースで伸びない場合でも、PCEの売上高を支える要因となります。
中国のGB/T 8076-2025規格は2026年8月に施行され、コンクリート混和剤の性能基準が厳格化されます。この規格では、従来のナフタレンスルホン酸系製品よりも、先進的なPCE配合が推奨されています。リグノスルホン酸系改質剤は、原材料コストの低さが購入決定の指針となる価格に敏感な市場において、引き続き重要な役割を果たしています。セルロースエーテル系製品は、主にモルタルやグラウトの粘度を調整し、保水性を高める役割を果たしています。その他の製品には、ナフタレンスルホン酸塩、アクリル系、およびハイブリッド化学製品がありますが、これらはホルムアルデヒド規制や、高比率の補足セメント系材料配合におけるPCEの性能向上という圧力に直面しています。そのため、焼成粘土セメント用レオロジー調整剤市場は、特定の粘土原料と性能目標に適合できるポリマー設計へと移行しつつあります。
2025年時点で、焼成粘土セメント用レオロジー調整剤市場の42.35%を減水用途が占めました。クリンカーの置換率が高まるにつれ、焼成粘土は水需要を増加させるため、減水は多くのLC3配合設計において基本的な要件となっています。2024年の研究によると、粘土を40%置換した場合、水需要は普通ポルトランドセメントに比べて最大18%高くなる可能性があります。粘度調整は、自己充填コンクリートやモルタルにおいて重要です。これらの材料では、LC3の高い凝集性により、慎重な制御が必要となります。また、分離防止や凝結時間制御製品は、打設の許容時間が狭い印刷用途にも活用されています。これらの機能により、サプライヤーは、単なる減水効果にとどまらず、焼成粘土セメント用レオロジー調整剤市場への参入経路を複数確保できます。
作業性の向上と流動性の維持は、2031年までCAGR6.18%で成長すると予測されています。これらは、コンクリートの初期の広がりだけでなく、混合後の物流時間にも対応するものです。2026年のパラバ市における実地調査では、3時間にわたり作業性を維持するには、特殊なPCEおよびリン酸系改質剤が必要であることが示されました。減水剤は、一般的に添加量あたりのコストと初期流動性に基づいて評価されます。一方、流動性保持製品は、打設現場における確実な作業可能時間に基づいて評価されます。顧客の現地の粘土を用いてこの結果を実証できるサプライヤーは、単なる標準的な混和剤の販売を、より長期にわたる技術的なサービス関係へと転換できる可能性があります。
地域別分析
アジア太平洋地域は、2025年に焼成粘土セメント用レオロジー調整剤市場の41.57%を占めており、2031年までCAGR6.26%で成長すると予測されています。インドでは、IS 18189;2023に準拠してLC3の生産を拡大しています。JKセメントは、マハラシュトラ州、グジャラート州、マディヤ・プラデーシュ州のプロジェクト向けに、2025年7月にマングロールでLC3の商業生産を開始しました。中国のGB/T 8076-2025規格は2026年8月に施行され、高性能な混和材への移行を後押ししています。日本では、石灰岩・焼成粘土セメント向けのアミン系混和剤、特に耐炭酸化性を高めるメチルジエタノールアミンについて研究が進められています。韓国とインドネシアでは、耐久性要件がより厳格化されたインフラ整備計画により、需要が拡大しています。
北米と欧州は、インピティッドカーボンの開示、削減、および認定を促進する規制があるため、重要な市場となっています。カナダでは、2025年9月からコンクリートに対するインピティッドカーボンの開示が義務付けられており、同国の公共交通基金では、2026年から2027年にかけて主要プロジェクトにおけるレディーミクストコンクリートのインピティッドカーボン削減が求められています。欧州のEN 197-5規格では、LC3対応セメント種であるCEM II/C-M(Q-LL)が認定されています。オーストラリアの2025年ニューサウスウェールズ州低炭素コンクリート要件およびACT(オーストラリア首都特別地域)の政策では、性能ベースの公共調達が行われています。EU実施規則2026/718は、主要なインフラ契約の調達に持続可能性の側面を追加しています。
南米、中東・アフリカは依然として規模の小さい地域ですが、独自のプロジェクト機会を提供しています。ガーナでは、2025年4月にSupacem社のLC3施設が稼働を開始し、ハイデルベルク・マテリアルズ社とCBIガーナ社による年間40万トンのフラッシュカルシネーターが稼働したことで、西アフリカの焼成粘土生産基盤が強化されました。ガーナのGS PAS 5;2024規格では、クリンカー含有率を35%まで低く設定することが認められており、現地のLC3への投資を後押ししています。ブラジルでは、連邦大学を通じてLC3に関する調査を拡大しています。サウジアラビアとアラブ首長国連邦では、建設プログラムを低炭素材料の要件と結びつけています。これらの地域における焼成粘土セメント用レオロジー調整剤市場は、現地の試験能力、製品の認定、および適切な粘土の安定供給に依存しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 低炭素セメントの基準と調達の拡大
- LC3生産の商業規模への拡大
- レディーミクストコンクリートおよび高性能コンクリートの使用量の増加
- 粘土原料に応じたポリマー配合への需要
- デジタルおよび自動混合剤投与
- 3Dプリントコンクリートおよび特殊コンクリートにおけるレオロジー要件
- 市場抑制要因
- 反応性粘土表面の生成による急激なスランプ損失
- 粘土鉱物組成および空隙率の変動性
- 混和剤の使用量増加と配合コストの上昇
- 不完全な基準と認定プロセス
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- ポリカルボン酸エーテル(PCE)系改質剤
- リグノスルホン酸系改質剤
- セルロースエーテル系改質剤
- その他(ナフタレンスルホン酸塩、アクリル系、特殊改質剤)
- 機能別
- 節水
- 作業性の向上および流動性の維持
- 粘度調整
- その他(分離防止、硬化時間制御)
- 焼成粘土セメントの種類別
- LC3(石灰岩・焼成粘土セメント)
- メタカオリン系セメント
- 煆焼カオリナイト系セメント
- その他(新興の焼成粘土セメントブレンド)
- 用途別
- レディーミクストコンクリート
- プレキャストコンクリート
- モルタルおよびグラウト
- 3Dプリントコンクリート
- その他(吹付コンクリート、インフラ用コンクリート)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Arkema
- BASF
- Chembond Chemicals Limited
- Dow
- Enaspol a.s.
- Fosroc, Inc.
- GCP Applied Technologies Inc.
- Kao Corporation
- Mapei S.p.A.
- MC-Bauchemie
- MUHU(China)Construction Materials Co., Ltd.
- RPM International Inc.
- Saint-Gobain
- Sika AG
- Sobute New Materials Co., Ltd.
第7章 市場機会と将来の展望



