


ワイン・スコッチ・ウイスキー用樽:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Wine, Scotch, and Whiskey Barrels - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 211 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119298
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ワイン・スコッチ・ウイスキー用樽の市場規模は2025年に21億8,000万米ドルと評価され、2026年の22億7,000万米ドルから2031年までに28億5,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは4.66%となる見込みです。
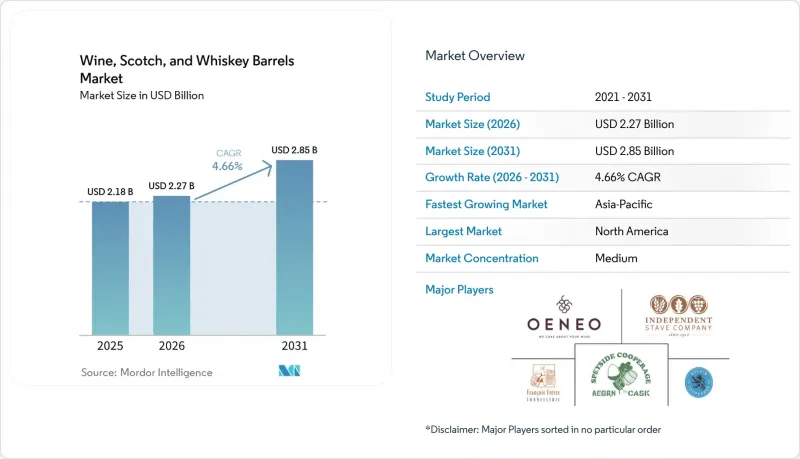
本レポートは、素材の種類(アメリカンオーク、フレンチオーク、ジャパニーズオークなど)、トースト/焼き色レベル(未トースト、ライト、ミディアム、ミディアムプラス、ヘビー)、用途(ワイン、スコッチ、その他)、エンドユーザー(ワイナリー、大規模およびクラフト蒸留所、醸造所、その他)、地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)ごとに分類されています。予測値は金額(米ドル)で表示されています。
世界のワイン・スコッチ・ウイスキー用樽市場の動向と洞察
ワインおよび熟成スピリッツのプレミアム化
2025年にはアルコール飲料の出荷量が全体的に軟調となる見込みですが、IWSRによると、国内産スピリッツを除いた世界のスピリッツ出荷量は約1%減少するもの、プレミアム化の進展により、オーク樽熟成や樽仕上げのカテゴリーへと価値が引き続きシフトしています。消費者は、独特な風味、産地、職人技、熟成の質をますます重視するようになっており、飲料全体の出荷量が低調な状況下でも、より高仕様の樽に対する需要を支えています。樽製造市場にとって、これはプレミアムな樽仕様、カスタマイズされたトーストおよびチャープロファイル、より長い木材の熟成期間、そしてフレンチオーク、ミズナラ、東欧産オークなどの特殊なオーク品種を通じて、単位需要の鈍化を相殺する機会を生み出しています。あまり目立たない影響として、一貫した木材の産地、管理された熟成、精密なトースト、用途に特化した樽設計を提供できる樽製造業者は、主に販売数量や標準化された製品で競争するサプライヤーよりも高い利益率を確保できるということです。サントリーの「山崎18年ミズナラ」のようなプレミアムスピリッツは、特徴的なオークの産地が、製品の差別化やプレミアムなポジショニングに不可欠な要素となり得ることを示しています。同様に、ウイスキー、ラム、テキーラ、その他の熟成スピリッツにおいて、特殊な樽によるフィニッシュの使用が増加していることは、蒸留所がさまざまな木材の産地や熟成技術を実験するよう促しており、専門的な樽製造製品に対するさらなる需要を生み出しています。
クラフト蒸留所およびブティックワイナリーの拡大
米国クラフト蒸留所協会の「2025年クラフトスピリッツ・データ・プロジェクト」によると、2025年8月時点で米国のクラフト蒸留所の数は25.6%減少し、稼働中の生産者は2,282社となりましたが、生き残った事業者からの需要動向は、表面上の減少率から想像されるよりも良好です。米国クラフトスピリッツ協会(ACSA)によると、2024年のクラフトスピリッツの市場規模は、販売量が6.1%減少したにもかかわらず75億8,000万米ドルに達しました。そのうち州内販売が全体の48.5%を占めており、これは卸売量の拡大よりも、消費者への直接販売や高利益率の事業モデルへの転換が反映されたものです。この動向から恩恵を受けている樽製造業者は、シングルバレル・プログラム向けの小ロットかつ高仕様の注文に対応できる業者です。具体的には、きめ細かな木目のフレンチオーク、バージン・ニューオーク、あるいは標準的なミディアム仕様の範囲を超えるカスタム・トースト・プロファイルなどが挙げられます。国際的には、日本、インド、英国、オーストラリアにおけるクラフト蒸留所の成長が、米国での事業撤退を部分的に相殺しており、従来は大手メーカーから汎用樽を購入していた市場から、プレミアムな樽に対する新たな需要が生まれています。チリ、アルゼンチン、ニュージーランド、オーストラリア各地のブティックワイナリーは、プレミアム・キュヴェにおける樽の風味効果を最大限に引き出すため、1~2ヴィンテージごとに樽を刷新するという高い樽交換率を維持しており、苦境にある主流のワイン量販市場とは別に、高付加価値の受注を安定的に確保しています。
樽用オーク材の高コストと長いリードタイム
数十年単位で測定されるオーク材の供給サイクルと、四半期単位で測定される樽製造需要との間の構造的なミスマッチは、複数年にわたる樽調達を計画するバイヤーにとって、過小評価されがちなリスクです。France Bois Foretのデータによると、2025年のフランス産立木オーク材の平均価格は190ユーロ/m3で、2024年の228ユーロ/m3から17%下落し、3年連続の年間下落となりました。しかし、この価格調整は、供給のファンダメンタルズの改善ではなく、樽製造部門における需要の急落を反映したものです。樽用材の価格は、2025年の下落前の10年間で3倍に高騰しており、また、伝統的な樽製造方法では、伐採された丸太のうち、樽の板材として使用できる部分はわずか15~20%に過ぎません。ポーランドでは、2026年にかけて構造的な供給不足が深刻化し、行政による伐採制限の影響により、需要が低迷しているにもかかわらず、W_STANDARDオークの価格は306ユーロ/m3付近で推移しました。バーボン樽製造用のケンタッキー・ホワイトオーク製樽板ボルト価格は、2026年第1四半期に1MBFあたり1,050~3,600米ドルに達しました。ケンタッキー大学の四半期ごとの納入価格調査によると、高級ホワイトオークは前年同期比で12.8%上昇しており、アメリカンオークの供給において高級品が逼迫している状況が浮き彫りになっています。SFI(持続可能な林業イニシアチブ)のCoC(生産履歴)認証要件を通じた規制の影響、および2025年2月に提出されたアメリカン・ホワイトオークの森林管理に関する超党派の米国上院法案により、コンプライアンス上の要因が加わり、世界のオーク樽のサプライチェーン全体において、調達リードタイムの長期化と検証コストの増加がさらに進む見込みです。
セグメント分析
2025年の市場収益のうち、アメリカンオークが67.51%を占めました。これは、バーボンは新品の焦がしたアメリカンホワイトオーク製の樽でのみ熟成させなければならないという米国規制に支えられたものです。この要件により、ケンタッキー州の過去最高となる1,610万バレルの熟成在庫が、アメリカンオーク樽への需要と直接結びついており、フランス産や東欧産のオークに比べて需要の確実性が高まる一方で、バーボン市場の景気変動への影響も増大しています。フレンチオークは依然として第2位の素材種であり、きめが細かくエラグタンニンの含有量が高いことから、プレミアムワイン生産者やスコッチ・モルトウイスキーの蒸留業者に好まれています。東欧産オークは低コストの代替品としてシェアを伸ばしていますが、2026年にかけて深刻化するポーランドの供給不足が、その優位性を脅かしています。アカシア、栗、新興樹種などのその他の素材は、ナチュラルワインやクラフトビール醸造といったニッチな用途に利用されています。
日本のオーク(ミズナラ)は、消費者の需要と供給の制約に後押しされ、CAGR 6.46%(2026年~2031年)で最も急速に成長している素材です。ミズナラの木が樽材として成熟するまでには約200年を要し、日本では伐採が厳しく規制されています。現在、水楢樽を製造しているのはサントリーの自社樽工房と近江樽工房のみであり、生産量が限られているため、シングルカスクの価格は5,000~6,000米ドルを上回っています。2026年2月までに、武蔵ワイナリーなどの日本のワイナリーは、在来品種による赤ワインのミズナラ樽熟成の実験を行っており、需要はウイスキーの枠を超えて広がっています。ミズナラは依然として高付加価値・少量生産のセグメントであり、参入している樽製造業者には強力な価格決定力が認められています。
2025年の市場価値のうち、ヘビートースト/チャーが54.62%を占めました。これは、バーボンの法的な焦がし処理義務や、アメリカン・ウイスキーおよびアイリッシュ・ウイスキーの生産者の間で、強く焦がした樽が人気を博していることが背景にあります。調査によると、最高230°Cまでの高温で強く焦がすことで、木材の高分子が揮発性フェノール、カラメル化した糖、バニリン、フルフラール、グアイアコールに変化し、これらがクラシックなバーボンの特徴を形作っています。ミディアム・トースト/チャーおよびライト・トースト/チャーは、ワインや繊細なウイスキーのセグメントに対応しており、一方、無トースト/生樽は、ナチュラルワインや実験的なクラフトスピリッツにおいて、規模は小さいながらも成長を続けるニッチ市場となっています。
「ミディアム・プラストースト/チャー」は、CAGR5.11%(2026年~2031年)で最も急速に成長しているセグメントであり、ミディアムとヘビーのプロファイル間の仕様のギャップを埋めています。190~210°Cで最大5分間加熱されるミディアム・プラスは、ヘビー・チャールのようなスモーキーな風味が支配的になることなく、バニラ、スパイス、ブラウンシュガーのような複雑な風味をもたらすため、スコッチのフィニッシング、ラムの熟成、およびプレミアムなニューワールドワインの熟成に適しています。樽製造メーカー各社は、独自のトーストカーブプロトコルでこれに対応しています。セギン・モロー社のOENEOが採用する「Icone」プロセスでは、樽の化学組成分析を行い、一貫した木質プロファイルを保証しています。この分析・記録能力は、樽の性能を重視するプレミアム蒸留所をターゲットとする樽製造メーカーにとって、差別化要因となりつつあります。
地域別分析
2025年、北米は売上高シェアの42.9%を占め、最大の地域市場となりました。この地域の重要性は、アメリカン・ホワイトオークの供給と、バーボンを新しい焦がしたオーク樽で熟成させるという要件に起因しています。ケンタッキー州は、膨大な蒸留能力と大規模な熟成在庫を兼ね備えているため、需要の中核となっています。ケンタッキー蒸留酒協会によると、ケンタッキー州のバーボン業界は年間106億米ドルの経済効果を生み出し、約2万4,000人の雇用を支えています。カリフォルニア州および太平洋岸北西部は、ワイン生産を通じて補完的な需要基盤を提供しています。カナダとメキシコは、プレミアム・カナディアン・ウイスキーやテキーラのフィニッシング・プログラムを通じて、規模は小さいもの拡大しつつある需要源となっています。これらの需要には、新樽だけでなく、バーボン、ワイン、その他のスピリッツに使用された樽も含まれる場合があります。北米のサプライヤーは、長期的なバーボンの需要と、在庫が過剰な時期における短期的な生産能力の調整とのバランスを取らなければなりません。また、この地域には、材木工場、樽製造所、蒸留所、ワイナリー、物流業者などが豊富に存在しています。こうした幅広い基盤があるため、個々の飲料カテゴリーが厳しい状況にあっても、北米はワイン・スコッチ・ウイスキー用樽市場において重要な位置を占めています。
欧州は、伝統的な樽職人技とプレミアムなフレンチオーク樽生産の歴史的な中心地であり続けています。この地域には、森林資源、老舗の樽製造所、そして規制の整ったワインやスピリッツの伝統が融合しています。コニャック、アルマニャック、スコッチ、および認定ワイン産地における保護された製品の伝統が、認定された欧州産樽への需要を支えています。TFFグループは2026年3月、トネレリー・レモンド社の残りの45%の株式取得を完了し、超プレミアムなフレンチオーク樽の提供体制を強化しました。OENEO社の「Twood」は、独自の樽構造アプローチを通じて、コストや木材収率に関する懸念に対処しています。
アジア太平洋地域は2031年までCAGR6.0%で成長すると予測されており、これは地域別で最も高い成長率となります。日本は、ウイスキーの生産と希少な水楢(ミズナラ)オークの使用を通じて、超プレミアムセグメントの基盤を築いています。サントリーは、日本産ウイスキーの将来の需要に対応するため、山崎および白州の生産インフラに投資を行っています。インドでは、樽熟成を活用するシングルモルト生産者の基盤が拡大しており、国内および輸出計画を後押ししています。中国では輸入ワイン樽への需要が高まっており、チリとアルゼンチンは南半球のワイン需要を支えています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ワインおよび熟成スピリッツの高価格化
- クラフト蒸留所やブティックワイナリーの拡大
- カスタマイズされたトースト、焼き色、風味のニーズ
- カテゴリー横断的な高齢化の進展
- ホワイトオークの幼木育成および再生プログラムの未整備
- オーク材の産地および樽の使用履歴に関するデジタルトレーサビリティ
- 市場抑制要因
- 樽用オーク材の高コストと長いリードタイム
- 保管、輸送、清掃、および保守のコスト
- オークのサプライチェーン全体における気候および貿易政策への影響
- 再利用樽の官能評価における標準化の不足
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 素材の種類別
- アメリカンオーク
- フレンチオーク
- 東欧産オーク
- 日本産オーク
- その他の素材
- トースト/焼き色レベル別
- トーストなし/生
- 軽いトースト/焦げ目
- ミディアムトースト/焦げ目
- ミディアム・プラス・トースト/焦げ目
- ヘビートースト/チャール
- 用途別
- ワイン
- スコッチ
- バーボン
- その他の蒸留酒の熟成
- エンドユーザー別
- ワイナリー
- 大手蒸留所
- クラフト蒸留所
- 醸造所
- その他のエンドユーザー
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- スウェーデン
- ベルギー
- ポーランド
- オランダ
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- タイ
- シンガポール
- インドネシア
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- ペルー
- チリ
- その他の南米諸国
- 中東・アフリカ
- アラブ首長国連邦
- 南アフリカ
- サウジアラビア
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場ランキング分析
- 企業プロファイル
- Independent Stave Company
- Tonnellerie Francois Freres SA
- OENEO SA and Seguin Moreau
- Tonnellerie Demptos
- Speyside Cooperage
- Kelvin Cooperage
- Tonnellerie Radoux
- Tonnellerie Taransaud
- Tonnellerie Saury
- Vicard Group
- World Cooperage
- Nadalie USA
- Tonnellerie de L'Adour
- Tonnelleries de Bourgogne
- Canton Cooperage, LLC
- The Barrel Mill
- McGinnis Wood Products
- A.P. John Cooperage
- Black Swan Cooperage
- Cooperages 1912
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 211 Pages
- 納期
- 2~3営業日