


バッテリー電解液添加剤:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Battery Electrolyte Additives - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119249
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、バッテリー電解液添加剤の市場規模は2025年に18億7,000万米ドルと推定されており、2026年の21億1,000万米ドルから2031年までに39億2,000万米ドルへと拡大し、予測期間(2026~2031年)におけるCAGRは13.18%になると見込まれています。
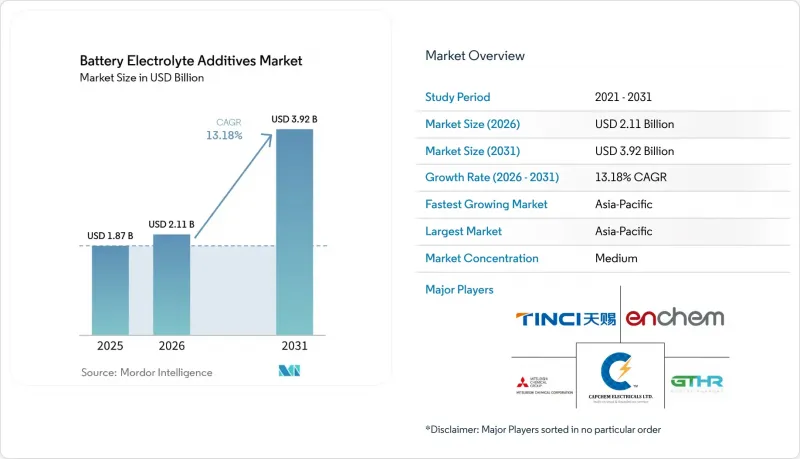
本レポートは、化学組成(ビニレンカーボネート、その他)、バッテリータイプ(リチウムイオン電池、その他)、用途(電気自動車、その他)、エンドユーザー産業(電池セルメーカー、その他)、地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のバッテリー電解液添加剤市場の動向と洞察
電気自動車用バッテリーの生産拡大
電気自動車用バッテリーの生産拡大により、主要な電池化学組成全般において電解液添加剤の需要が高まっています。国際エネルギー機関(IEA)の報告によると、2025年には約2,200万台の電気自動車が生産され、そのうち中国の生産台数が世界生産量の約4分の3を占める見込みです。同機関は、2026年には世界全体で2,300万台の電気自動車が生産されると予測しています。この成長は、バッテリー電解液添加剤市場にとって追い風となっています。これは、各地域に新設されるギガファクトリーが、自社の電池プログラム用に材料の認定を取得する必要があるためです。したがって、サプライヤーは、材料の供給量に加え、添加剤の検証に必要な継続的な業務からも利益を得ることができます。また、北米の適格性評価は、「懸念対象外国企業(FEOC)」に関する要件によってますます左右されるようになっており、これは連邦税額控除の適用対象となる材料調達資格に影響を及ぼしています。
グリッド規模のエネルギー貯蔵システムの拡大
グリッド規模の蓄電システムは、限定的な需要応答ツールという枠を超え、電力網の中核資産となりつつあります。米国エネルギー情報局(EIA)は、2025年に過去最高の15GWが追加されたのに続き、2026年には24GWのユーティリティ規模のバッテリー蓄電設備が追加されると予測しています。この拡大は、バッテリー電解液添加剤市場を後押ししています。これは、据置型蓄電池が15~20年の耐用年数とディープサイクル性能を重視しているためです。これらの用途では、主に急速充電用に設計された材料よりも、LiBOBやLiDFOBを含むスルトン系とホウ酸塩系の添加剤が求められます。その結果生じる化学的要件は、多くの電気自動車(EV)プログラムの要件とは異なります。また、エネルギー貯蔵システムのインテグレーターも、電解液の性能要件の設定において、より直接的な役割を果たすようになっています。
高い認定コストと長いセル検証サイクル
新しい電解液添加剤は、自動車用途での承認を得る前に、セルレベルの複数の認定ステップを通過する必要があります。これらのステップには、初期の電解液スクリーニング、さまざまな温度条件下での長期サイクル試験、ガス発生試験、安全性を確認するための過酷条件試験、OEM(Original Equipment Manufacturer)による統合試験が含まれます。自動車プログラムにおいて、このプロセスを完了するには2~4年を要する場合があります。1つの添加剤候補に対する検証サービス費用は、プログラムごとに20万~80万米ドルの範囲です。そのため、競合する分子がより優れた性能を謳っていたとしても、既存の配合は、検証済みのプログラムにおいて2~4年の優位性を維持することができます。添加剤が変更される場合、UN 38.3輸送規制への準拠やOEMの設計変更手続きにより、さらなる試験要件が追加される可能性があります。
セグメント分析
2025年、ビニレンカーボネート(VC)はバッテリー電解液添加剤市場シェアの34.67%を占めました。その負極表面における還元挙動は、リチウムイオンを伝導し、溶媒の共挿入を抑制する緻密な界面層を形成します。この機能により、黒鉛負極を用いたリチウムイオン電池における初期容量損失が低減されます。その結果、ビニレンカーボネートは、市販のリチウムイオン電池配合において、標準的な皮膜形成材料としての地位を維持しています。この化学組成のバッテリー電解液添加剤市場規模は、黒鉛負極セルの継続的な普及によって支えられています。また、その確立された認定実績により、セルメーカーは添加剤パッケージの選定において、慣れ親しんだ出発点を得ることができます。
フルオロエチレンカーボネート(FEC)は最も急成長している化学組成であり、2031年までの予測CAGRは13.84%となっています。FECは、シリコンリッチ負極に適しています。これは、シリコンの繰り返しの膨張と収縮を通じて、界面が損なわれずに維持されなければならないためです。リチウムビス(シュウ酸)ホウ酸塩(LiBOB)やリチウムジフルオロ(シュウ酸)ホウ酸塩(LiDFOB)を含むホウ酸塩系添加剤は、高電圧システムにおいて正極保護機能を提供し、VCを置き換えるのではなく、それを補完することができます。1,3-プロパンスルトンやプロペンスルトンを含むスルホンとスルトンは、正極パッシベーターと過充電防止剤として機能します。トリス(トリメチルシリル)リン酸などのリン酸系材料は、難燃性を高め、高ニッケル電池におけるアルミニウム集電体を保護します。これらの材料群の使用は、単一の配合において、界面の安定性、正極保護、安全性、サイクル寿命のバランスを取る必要性を反映しています。
2025年、リチウムイオン電池はバッテリー電解液添加剤市場シェアの70.35%を占めました。その大規模な製造基盤により、VCは従来型電池生産において最も使用量が多い添加剤となっています。リン酸鉄リチウム(LFP)とリン酸マンガン鉄リチウム(LMFP)電池には、最大エネルギー密度よりも、長い暦寿命と高いサイクル数を実現するように設計された配合が求められます。この要件により、グリッド規模の蓄電用途における特殊なスルトンとホウ酸塩パッケージへの需要が支えられています。リチウムイオン電池は予測期間を通じて生産量の基盤であり続け、その規模が維持されることで、堅牢な認定と一貫した純度の重要性が保たれます。
次世代プラットフォームは、2031年までCAGR13.93%で成長すると予測されています。これらのプラットフォームには、シリコンリッチ負極、ナトリウムイオン電池、リチウム金属電池が含まれます。一般的な溶媒系においてナトリウムの配位はリチウムの配位とは異なり、またリチウム金属電池にはデンドライト抑制の要件があるため、各プラットフォームには異なる添加剤アプローチが必要となります。Group14 TechnologiesによるSCC55の商業生産は、シリコン負極材料がパイロット段階から商業供給へと移行していることを示しています。国際エネルギー機関(IEA)によると、2030年までは、全固体電池の用途はハイエンド製品や防衛分野に限定される見込みです。出光興産が2026年に下す全固体電解質パイロットプラントの最終投資決定(2027年の完成を予定)は、将来的に需要のシフトが起こる可能性を示唆しています。
地域別分析
アジア太平洋は2025年にバッテリー電解液添加剤市場シェアの47.02%を占めており、2031年までCAGR14.05%で成長すると予測されています。2025年時点で、中国は世界の電池セル生産能力の80%以上を占めており、同地域には調達・製造のための大規模な基盤が整っています。中国国内に製造拠点や技術サービス体制を持たないサプライヤーは、このような調達環境において不利な立場に置かれる可能性があります。Enchem、Soulbrain、Chunbo、Dongwha Electrolyteなどの韓国企業は、韓国の主要なセルメーカーに供給を行うほか、中国のエネルギー貯蔵システム(ESS)市場でも競争を展開しています。日本の三菱化学はMU Ionic Solutionsを通じて、またUBE株式会社は、独自の添加剤特許を保有する知的財産(IP)に富んだ既存企業としての地位を維持しています。
北米と欧州では、国内の電池製造への投資が増加するにつれ、低い水準から市場が拡大しています。米国では、米国エネルギー情報局(EIA)が2026年に24GWの新規ユーティリティ規模の蓄電容量を見込んでおり、これが同地域の電池材料需要を支えています。Ultium Cells、Samsung SDIの施設、HondaとLG Energy Solutionの合弁事業を含む地域の電池生産により、現地で配合された添加剤や輸入添加剤の需要が高まっています。欧州では、リサイクル可能性の要件や、パーフルオロアルキル物質とポリフルオロアルキル物質(PFAS)関連の規制が化学組成の選定に影響を与える可能性があるため、需要の傾向は異なります。その結果、欧州のバッテリー電解液添加剤市場では、世界の標準製品とは異なる配合が求められる可能性があります。各製造拠点が独自の承認済み供給基盤を構築するにつれ、地域ギガファクトリーの認定に向けた現地化がより重要になっていくと考えられます。
南米、中東・アフリカは依然として初期段階の地域ですが、バッテリー電解液添加剤市場においてその重要性を高めています。ブラジルとアルゼンチンでは、中国のOEMの事業拡大に伴い、電気自動車の組立活動が活発化しており、これにより輸入添加剤に対する初期需要が生まれ、セル製造が追随するにつれて現地の供給基盤が支えられる可能性があります。2026年7月、アフリカ開発銀行は、Gotion Power Moroccoの統合型リン酸鉄リチウム(LFP)ギガファクトリーに対し、1億ユーロ(約1億1,370万米ドル)の融資を承認しました。このプロジェクトは、第1フェーズで10GWh、フル稼働時には100GWhの生産を目標としています。サウジアラビアの石油化学産業基盤も、炭酸塩系溶剤の供給に向けた潜在的な基盤を提供しています。これらの地域が2028~2029年までに世界市場シェアに実質的な変化をもたらす可能性は低いですが、早期に地域での生産体制を確立する企業にとっては、サプライチェーンの選択肢となると考えられます。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 電気自動車用バッテリーの生産拡大
- グリッド規模のエネルギー貯蔵システムの拡大
- 高電圧・長寿命の電池セルに対する需要
- シリコンリッチ負極と高ニッケル正極の商用化
- 地域ギガファクトリーの認定に向けた配合の現地化
- バッテリー製造データシステムと連携した添加剤の共同最適化
- 市場抑制要因
- 高い認定コストと長いセル検証サイクル
- 原料価格の変動と高純度製品の供給不足
- 添加剤の添加量とエネルギー密度のトレードオフ
- PFAS規制への対応に関する不確実性と、フッ素系化学品の代替リスク
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 化学組成別
- ビニレンカーボネート
- フルオロエチレンカーボネート
- ホウ酸塩系添加剤(LiBOB、LiDFOB)
- スルホンとスルトン
- リン酸系添加剤
- その他
- バッテリータイプ別
- リチウムイオン電池
- LFPとLMFP電池
- 次世代電池(シリコンリッチ負極、ナトリウムイオン、リチウム金属)
- 全固体電池
- その他
- 用途別
- 電気自動車
- エネルギー貯蔵システム
- 家庭用電子機器
- 産業用途
- その他
- エンドユーザー産業別
- 電池セルメーカー
- 電解液配合メーカー
- 電気自動車(EV)メーカー
- エネルギー貯蔵システムインテグレーター
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- 3M
- Asahi Kasei Corporation
- BASF
- Capchem Electricals Limited
- Central Glass Co., Ltd.
- Chunbo Co., Ltd.
- Dongwha Group
- ENCHEM Co., Ltd.
- Guangzhou Tinci Materials Technology Co., Ltd.
- Idemitsu Kosan Co.,Ltd.
- LG Chem
- Mitsubishi Chemical Corporation
- NEI Corporation
- Solvay
- Soulbrain Co., Ltd.
- UBE Corporation
- Zhangjiagang Guotai Huarong New Chemical Materials Co.,Ltd.
- Zhejiang Yongtai Technology Co., Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


