


ブロー成形プラスチック:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Blow Molded Plastics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119198
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ブロー成形プラスチック市場の規模は2025年に935億7,000万米ドルであり、2026年の982億2,000万米ドルから2031年までに1,263億5,000万米ドルへと拡大し、予測期間(2026年~2031年)におけるCAGRは5.17%になると推定されています。
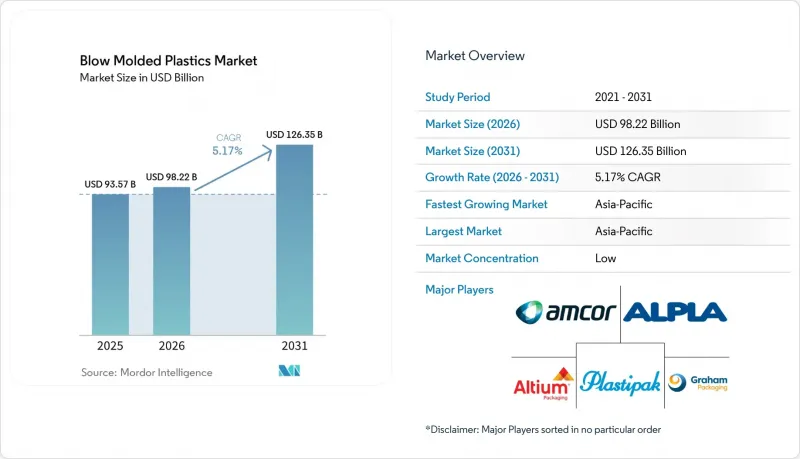
本レポートは、樹脂別(ポリエチレン(PE)、ポリエチレンテレフタレート(PET)など)、成形方法別(押出ブロー成形(EBM)、射出ブロー成形(IBM)など)、用途(食品・飲料、医薬品・ヘルスケア、その他)、および地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のブロー成形プラスチック市場の動向と洞察
ガラスや金属に代わって軽量なプラスチック包装への移行が進んでいます
ブロー成形容器は、軽量性、確実な取り扱い、破損の低減が重視される飲料、家庭用化学製品、および工業用包装の分野で利用が拡大しています。ブロー成形プラスチック市場は、輸送荷重を軽減し、消費者向けおよび工業用生産現場の高速充填ラインで確実に機能する容器によって支えられています。ブロー成形容器は、同等のガラス容器と比較して20%から30%の軽量化を実現できます。この利点により、輸送コストの削減、破損による損失の低減、および包装・流通作業における取り扱い性の向上が図れます。ポリエチレンテレフタレート(PET)は、一部のプレミアム飲料フォーマットへと展開が進んでおり、一方で、ボトルの軽量化を図るために細口生産手法が採用されています。容器の軽量化への動きは、ブランドオーナーが期待する基本的な機能を変更することなく、コンバーターが材料効率の高い設計に投資する理由となっています。
食品・飲料包装業界からの需要拡大
2025年、食品・飲料分野は需要の31.64%を占め、ブロー成形プラスチック市場において依然として最大の用途分野であり続けました。炭酸飲料、ボトル入り水、乳製品、調味料、機能性飲料は、確立された消費市場および発展途上の消費市場を問わず、大量の硬質包装を必要としています。多層共押出成形により、製造業者は1つの製造工程の中で、ボトル壁に酸素、紫外線、湿気に対するバリア層を追加することが可能になります。こうした構造により、小売業者やブランドオーナーが求める容器の特性を維持しつつ、劣化しやすい製品の保存期間を延長することが可能です。EUの「包装および包装廃棄物に関する規則」により、リサイクル性や再利用の目標を支援する設計への関心が高まっています。また、各ブランドは「国際サステナビリティ・カーボン認証基準」を活用して、再生樹脂含有量の主張を検証しており、これにより包装サプライヤーに対する文書化要件が厳格化されています。
高まるプラスチック廃棄物管理とリサイクルインフラの課題
回収および分別処理能力は、包装サプライヤー、ブランドオーナー、および公的機関が掲げる循環型経済への取り組みに必ずしも見合っているわけではありません。多層ボトルは優れたバリア性を発揮しますが、構造が単純なボトルに比べ、大規模なリサイクルが依然として困難です。これにより、ブロー成形プラスチック市場において、製品の保護と使用済み後の処理との間でトレードオフが生じています。この制約は、厳しい技術的要件が求められるEVOHバリア食品用ボトルや、多層構造の高密度ポリエチレン(HDPE)製自動車用燃料タンクにおいて特に顕著です。南アジアおよび東南アジアでは、回収システムが、最低限のリサイクル素材含有率を求める輸出先顧客の要件を満たしていない可能性があるため、さらなる圧力に直面しています。EUの「包装および包装廃棄物に関する規則」では、2030年までに包装材のリサイクル可能化が義務付けられており、規制対象市場に製品を販売するコンバーターのコンプライアンス負担が増大しています。
セグメント分析
2025年、ポリエチレンは売上高の38.92%を占め、ブロー成形プラスチック市場において最大の樹脂セグメントとなりました。そのコスト特性、耐薬品性、および押出ブロー成形や共押出成形との適合性により、大量生産される包装や産業用途を支えています。HDPEは、工業用容器、家庭用化学薬品ボトル、およびバルク包装用ドラムに広く使用されています。LDPEおよびLLDPEは、圧搾、柔軟性、または制御された吐出が求められる柔らかい形状の製品を支えています。PETは、その透明性、バリア性能、およびリサイクルの選択肢により、飲料、パーソナルケア、医薬品用ボトルに適していることから、依然として重要な樹脂の一つです。アジア太平洋地域および北米における射出延伸ブロー成形(ISBM)装置の導入実績も、PETの加工を支えています。
ブロー成形プラスチック市場において、バイオベースおよび再生プラスチックは、2031年までCAGR8.02%で拡大すると予測されています。PPは、ブロー成形プラスチック市場において自動車や医療分野の特殊用途に用いられ、一方、PVCは工業用容器に使用されています。ABSおよびPCは、より特定の特性が求められる電子機器や安全性が極めて重要な用途に使用されています。PAは、過酷な環境下においてPEやPPよりも効果的に熱や化学物質に対処できるため、電気自動車の流体管理システムにおいてその役割を拡大しています。LyondellBasell社が2025年に再生PPおよびHDPEについてFDAから取得した承認書は、特定の食品接触用途やパーソナルケア用途に向けた正式な道筋を示しています。検証済みの含有量基準は、サプライヤーが再生樹脂やバイオベース樹脂に関する主張を、追跡可能な文書によって裏付けるのに役立ちます。
地域別分析
アジア太平洋地域は2025年に世界売上高の48.33%を占め、2031年までCAGR5.96%で成長すると予測されています。この実績により、同地域はブロー成形プラスチック市場において最大のシェアと成長率を誇っています。中国の広東省および浙江省にある石油化学産業クラスターは、下流の加工業者や包装事業への効率的な原材料の流通を支えています。インドにおける医薬品製造の拡大は、高精度かつ改ざん防止機能を備えた容器への需要を後押ししています。日本と韓国は、高仕様の医薬品および半導体部品の包装において、依然として重要な役割を果たしています。
北米には、成形設備、受託包装事業、自動車生産、および医薬品包装への投資という確固たる基盤が築かれています。グラハム・パッケージング社は、ルイジアナ州ハモンドにある自社施設に対し、3,500万米ドル規模の拡張・近代化プロジェクトを発表しており、アップグレードは2027年までの完了を目標としています。欧州では、「包装および包装廃棄物規制(PPWR)」の要件により、投資が単一素材や再生素材を含む構造へとシフトしていることから、付加価値重視の傾向が強まっています。ドイツ、フランス、イタリア、英国は、こうした変化における重要な市場です。規制に準拠した硬質容器を提供できるサプライヤーは、消費財メーカーに対する地位を強化することができます。
南米、中東・アフリカは、ブロー成形プラスチック市場にとって独自の需要源となっています。ブラジルとアルゼンチンは、食品加工および農薬包装を通じて南米の消費を支えています。サウジアラビアと南アフリカは中東・アフリカ地域を牽引しており、同地域では湾岸協力会議(GCC)による石油化学産業の統合が、樹脂から包装への転換を後押ししています。都市化と消費財の普及により、サハラ以南のアフリカ全域で長期的な需要が生まれています。リサイクルや回収体制の不備は、多国籍の加工業者にとって持続可能性に関するコンプライアンスを複雑にする可能性があります。グレイフ社は2026年6月、スペインのエンバプラス社(Envaplast)の買収を完了し、欧州および中東・アフリカにおけるポリマー包装事業の拡大を支える製造拠点を追加しました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ガラスや金属の代わりに、軽量なプラスチック包装への切り替えが進んでいます
- 食品・飲料包装業界からの需要拡大
- 医薬品およびヘルスケア用包装におけるブロー成形プラスチックの利用拡大
- 自動車の軽量化の進展と電気自動車用部品の生産拡大
- ブロー成形用途における再生樹脂およびバイオベース樹脂の採用拡大
- 市場抑制要因
- 増加するプラスチック廃棄物の管理およびリサイクルインフラにおける課題
- 石油化学原料およびプラスチック樹脂価格の変動
- フレキシブル包装、紙製包装、および代替素材からの競合の激化
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 樹脂別
- ポリエチレン(PE)
- ポリエチレンテレフタレート(PET)
- ポリプロピレン(PP)
- ポリ塩化ビニル(PVC)
- ポリスチレン(PS)
- アクリロニトリル・ブタジエン・スチレン(ABS)
- ポリカーボネート(PC)
- ポリアミド(PA)
- バイオ由来プラスチックおよび再生プラスチック
- その他の樹脂
- 成形方法別
- 押出ブロー成形(EBM)
- 射出ブロー成形(IBM)
- 射出延伸ブロー成形(ISBM)
- 共押出ブロー成形
- 用途別
- 食品・飲料
- 医薬品・医療
- パーソナルケア・コスメ
- 家庭用化学製品
- 自動車・輸送産業
- 建築・建設
- 電気・電子機器
- 工業製造
- 農業
- 消費財
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- ALPLA
- Altium Packaging
- Amcor plc
- Comar, LLC
- Gerresheimer AG
- Graham Packaging
- Greif Inc.
- Inpress Plastics Ltd.
- Mauser Packaging Solutions
- Plastipak Holdings, Inc.
- Pretium Packaging, L.L.C.
- Retal Industries Ltd.
- Serioplast S.p.A.
- Silgan Holdings Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


