


通信サービスフルフィルメントソフトウェア:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Telecom Service Fulfillment Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 189 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119188
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、通信サービスフルフィルメントソフトウェア市場の規模は、2025年に36億1,000万米ドル、2026年に46億2,000万米ドルとなり、2031年までに124億7,000万米ドルに達すると予測されており、2026~2031年にかけてCAGR21.97%で成長すると見込まれています。
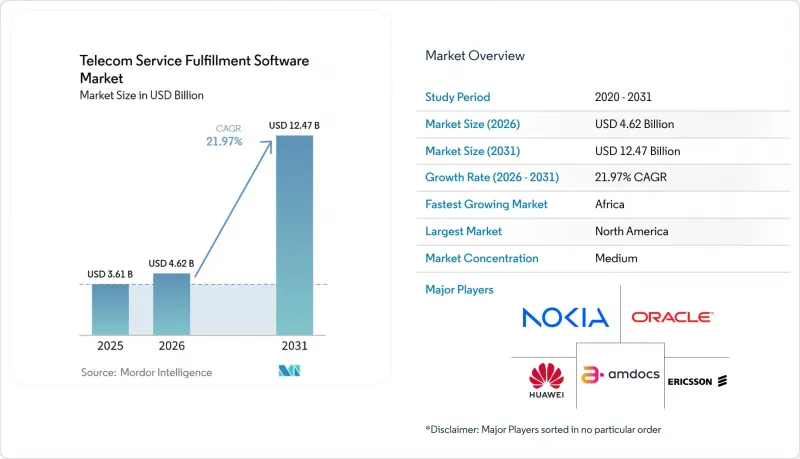
本レポートは、製品タイプ(サービスオーダー管理、ネットワーク管理とオーケストレーション、その他)、展開タイプ(クラウド、オンプレミス)、ネットワークタイプ(モバイルネットワーク、固定ブロードバンドと光ファイバーネットワーク、クラウドとデータセンターネットワーク、その他)、エンドユーザー(モバイル通信事業者、インターネットサービスプロバイダ、その他)、地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の通信サービスフルフィルメントソフトウェア市場の動向と洞察
5G、ファイバー、クラウドサービスの複雑化が、カタログ主導の自動化を推進
5Gスタンドアロンは、通信サービスフルフィルメントソフトウェア市場において、サービス設計とネットワークアクティベーションの連携方法を変革しています。顧客からの注文には、異なるベンダーのインターフェースやアクティベーション手法を使用するコアネットワーク、無線アクセスネットワーク、トランスポートネットワークにわたるリアルタイムの処理が必要となる場合があります。また、通信事業者は、消費者用5G、企業用光ファイバー、マルチクラウド接続製品を、同一のサービスカタログ内で管理しています。従来型ルールベースエンジンでは、こうした複合的な要件に対応しきれず、手動での処理を必要とする注文の失敗を増加させる可能性があります。カタログ主導のプラットフォームでは、サービスを再利用型コンポーネントとしてモデル化することで、サービスの作成や注文の分解を簡素化できます。このアプローチにより、新しいサービスの迅速な導入や、複雑なエンタープライズサービスのより一貫性のあるアクティベーションが可能になります。
「注文からアクティベーション」までのサイクル短縮への需要が収益への圧力を生み出しています
注文からアクティベーションまでのスピードは、通信サービスプロバイダにとって直接的な商業上の課題となりつつあります。企業の購買担当者は、接続サービスをハイパースケーラーやマネージドサービスの代替案と比較することができ、そのためアクティベーションまでの時間が購買決定において重要な要素となっています。遅延が生じると、課金の開始が遅れ、運用チームに回避可能な手戻りが発生する可能性があります。注文の失敗の場合、サービスを稼働させる前に手動での調査が必要になることがよくあります。そのため、プロバイダ各社は、より迅速なフルフィルメントを収益とサービス品質の優先事項として位置づけています。通信サービスフルフィルメントソフトウェア市場では、AIを活用したフルフィルメントのフォールアウト防止が、運用成果を向上させる手段として評価されています。
レガシーデータの品質とインベントリ照合が自動化の成果を阻害
自動化が一貫したフルフィルメント結果をもたらすためには、正確なインベントリデータが不可欠です。インベントリ記録には、利用可能な光ファイバー容量や、5Gスライスに必要な仮想・物理的な関係性が反映されていない場合があり、不完全となる可能性があります。このような不備があると、本来なら自動化によって手作業が削減されるべき段階で、プロビジョニングの失敗を引き起こす恐れがあります。Amdocsによると、ある通信事業者のインベントリ移行において、AIを活用した自動化が確実に機能するようになるには、400万件の誤った属性をクリーンアップする必要があったとのことです。このことから、データの発見、照合、データ品質スコアリングは、フルフィルメント導入において単なるオプションではなく、重要な要素となります。これらの機能を備えたベンダーは、通信サービスフルフィルメントソフトウェア市場において、プロバイダが実用的な自動化成果を達成できるよう支援することができます。
セグメント分析
2025年、ネットワーク管理とオーケストレーションソフトウェアは、通信サービスフルフィルメントソフトウェア市場シェアの23.51%を占め、最大の製品タイプセグメントとなりました。このセグメントは、無線アクセス、トランスポート、クラウドネイティブコア機能にわたって、サービスオーダー、インベントリ確認、アクティベーション手順、アシュアランスフィードバックを調整します。1件の顧客注文に対して、異なるベンダーのシステムを横断した並行アクティベーション処理が必要となる場合があります。オーケストレーションプラットフォームは、その注文をリソースレベルのコマンドに分解し、その結果生じる作業を調整します。これにより、このプラットフォームは、複雑なサービスにおけるフルフィルメント性能の中核をなすものとなります。
Amdocsは2026年2月、aOS製品群の一環として「Service and Network Orchestrator」を発表し、AWS、Azure、GCP環境におけるKubernetesネイティブの展開をサポートしました。また、このプラットフォームは、カタログ駆動型のワークフローにおいて、eMBB、URLLC、mIoTサブネットにわたる5Gスライシング機能の分解もサポートしています。サービスオーダー管理とインベントリ管理ツールは、オーケストレーションに必要な注文コンテキストとリソース情報を提供します。アクティベーションとプロビジョニングツールは、Open APIを利用するインテント駆動型インターフェースへと移行しつつあります。これらの製品カテゴリーは、カタログからアクティベーションまでのトレーサビリティを備えた、マイクロサービスベースフルフィルメントスイートへと統合される傾向が強まっています。
2025年時点で、クラウド展開は通信サービスフルフィルメントソフトウェア市場規模の53.92%を占めており、2031年までCAGR29.64%で拡大すると予測されています。通信事業者は、注文量の増加に伴いオーケストレーション能力を拡大し、継続的デリバリーの実践を支援するために、クラウドによる提供を活用しています。クラウドサービスの成熟に伴い、セキュリティやコンプライアンスに関する懸念は以前ほど決定的な要因ではなくなってきています。パブリッククラウドによる提供は、より柔軟なフルフィルメント能力を必要とする通信事業者のインフラ負担を軽減できます。したがって、この展開モデルは、通信サービスフルフィルメントソフトウェア市場における現在の購入決定において中心的な役割を果たしています。
Nokiaは2026年6月、オーケストレーション、アシュアランス、統合インベントリを網羅する「Autonomous Networks Fabric」の全機能をAWS上でホストすると発表しました。国内の規制により、中核的な運用データをプライベートインフラまたは国内インフラ内に保持することが義務付けられている場合、オンプレミス展開は依然として必要です。これは、データ主権が展開の選択肢に影響を与えるドイツにおいて特に重要な意味を持ちます。ベンダー各社は、パブリッククラウド、プライベートクラウド、オンプレミス環境のいずれでも実行可能なコンテナ化された設計を提供することで、この課題に対応しています。同じコードベースを使用することで、別途製品開発を行うことなく、さまざまな商業的要件やコンプライアンス要件に対応することが可能です。
地域別分析
2025年、北米は通信サービスフルフィルメントソフトウェア市場規模の29.96%を占めました。これは、OSS近代化に多額の予算を投じるティア1通信事業者や、成熟したベンダー基盤に支えられたものです。米国の通信事業者は、独自のレガシーOSS環境を、複数年にわたるソフトウェアとサービス契約を生み出すことができるクラウドネイティブかつAPI駆動型のシステムに置き換えています。カナダとメキシコでは、ネットワークの拡大や企業用ブロードバンドへの投資を通じて需要が拡大していますが、その支出額は米国よりも小規模です。欧州では、ドイツ・英国・フランスの回廊が市場を支えており、この地域では光ファイバーの敷設に伴い、膨大なアクティベーション件数に対応するための住所単位のプロビジョニングが求められています。また、ドイツのデータ主権に関する規制も、オンプレミスとプライベートクラウドでのOSS導入需要を後押ししています。
アジア太平洋には、日本や韓国における高度な5Gスタンドアロンネットワークに加え、フルフィルメントの近代化がさまざまな段階にある大規模市場が含まれます。NTTドコモとNECは、2026年2月にAWS上で日本初の商用5Gコアネットワークを立ち上げ、エージェント型ワークフローを用いたAIベース自動コアネットワーク構築について報告しました。韓国の通信事業者は、高密度な5Gネットワークを運用しているため、高度オーケストレーションシステムを積極的に導入しています。中国は、国際的なベンダーへの依存度を限定した国内のOSS環境を維持しています。インドやその他のアジア太平洋市場では、通信事業者が企業用5Gや光ファイバーの収益化プログラムに先立ち、システムの近代化を進める中で、ビジネス機会が生まれています。
アフリカは2031年までCAGR30.26%で拡大すると予測されており、これは通信サービスフルフィルメントソフトウェア市場において地域別で最も高い成長率となります。同地域の通信事業者は、モバイルブロードバンドや企業用接続の需要に応えるため、クラウドネイティブプラットフォームへの投資を進めており、その一例として、MTN南アフリカが2026年6月にLotusFlareのDNO Cloud BSSプラットフォームを活用して「Pi」サービスを立ち上げたことが挙げられます。この導入では、パブリッククラウドインフラ上で、カタログ、注文管理、統合課金、eSIMオーケストレーションがカバーされています。中東ではBSSの変革と5Gスライシングへの投資が進んでおり、南米ではブラジルの光ファイバー拡大と企業用接続プログラムを通じて市場が発展しています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 5G、光ファイバー、クラウドサービスの複雑性
- 注文からアクティベーションまでのサイクル短縮への需要
- エンタープライズNaaS(Network-as-a-Service)とスライシングの成長
- クラウドネイティブOSSの近代化
- フォールアウト防止とクローズドループ型フルフィルメント用AIエージェント
- 買収済みとマルチベンダーネットワーク用の統合インベントリ
- 市場抑制要因
- レガシーデータの品質とインベントリ照合
- 統合・移行リスクの高さ
- 卸売エコシステム全体における非標準サービスモデル
- 自律的なプロビジョニングに伴うガバナンスリスク
- 産業バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- サービスオーダー管理ソフトウェア
- ネットワーク管理とオーケストレーションソフトウェア
- インベントリ管理ソフトウェア
- アクティベーションとプロビジョニングソフトウェア
- その他の製品タイプ
- 展開タイプ別
- クラウド
- オンプレミス
- ネットワークタイプ別
- モバイルネットワーク
- 固定ブロードバンドと光ファイバーネットワーク
- ケーブルネットワーク
- クラウドとデータセンターネットワーク
- マルチドメインとマルチベンダーネットワーク
- エンドユーザー別
- モバイル通信事業者
- 固定通信事業者
- インターネットサービスプロバイダ
- ケーブルネットワーク事業者
- 衛星通信事業者
- 卸売・ニュートラルホストネットワークプロバイダ
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Amdocs Limited
- Nokia Corporation
- Telefonaktiebolaget LM Ericsson(publ)
- Netcracker Technology Corporation
- Oracle Corporation
- CSG Systems, Inc.
- Huawei Technologies Co., Ltd.
- Cisco Systems, Inc.
- International Business Machines Corporation
- Accenture plc
- Capgemini SE
- Comarch S.A.
- Infosys Limited
- Tech Mahindra Limited
- Hewlett Packard Enterprise Company
- Cerillion plc
- Tecnotree Corporation
- Mavenir, Inc.
第7章 市場機会と将来の展望


