


アラジル症候群治療:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Alagille Syndrome Treatment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119173
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、アラジル症候群治療市場の規模は、2025年の8億8,000万米ドル、2026年の9億5,000万米ドルから、2031年までに14億1,000万米ドルへと拡大すると予測されており、2026~2031年のCAGRは8.22%となる見込みです。
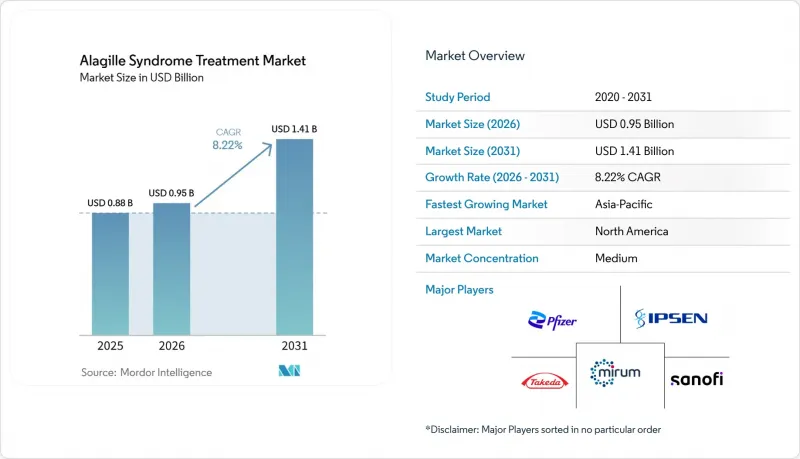
本レポートは、治療モダリティ、薬剤クラス・有効成分(回腸胆汁酸輸送体阻害薬、ウルソデオキシコール酸、胆汁酸吸着剤、リファンピシン、ビタミン、その他)、投与経路(経口、注射剤・非経口療法、その他)、患者年齢層(乳児、1歳から11歳の小児、青少年、成人)、エンドユーザー、地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のアラジル症候群治療市場の動向と洞察
IBAT阻害薬の適応拡大が相次ぎ、規制サイクルごとに新たな患者層が加わっています
マラリキシバットとオデビキシバットの承認対象がより若い患者層へと拡大したことは、アラジル症候群治療市場にとって引き続き直接的な需要の促進要因となりました。米国食品医薬品局(FDA)は2025年4月、体重25kg以上の患者を対象にLIVMARLI錠剤製剤を承認し、適格な青少年患者が液剤から1日1回投与の錠剤へ移行できるようになりました。欧州では、2024年9月にオデビキシバットが生後6ヶ月以上の患者を対象に条件付き承認を受け、提供された調査資料で記載された米国の適応症よりも若い年齢層が対象となりました。
PROによるエンドポイントの検証が、胆汁うっ滞性そう痒症治療に対する保険者のエビデンス要件を変革しています
胆汁うっ滞性そう痒症は、日常診療で管理される症状から、臨床試験で測定可能なエンドポイントへと変化しました。ItchRO(Obs)とPRUCISIONは、小児におけるかゆみ関連の効果を記録するために使用される観察者報告型評価ツールであり、第3相ASSERT試験では、オデビキシバット投与によりそう痒症スコアの平均改善値が-0.88(p=0.0012)と報告されました。このエビデンスは、提供された調査資料に記載された規制当局の承認を裏付けるものであり、保険者が臨床的利益を評価するためのより明確な根拠を提供しました。MERGE試験では、マラリキシバットについて7年時点でベースラインからのItchRO(Obs)値が-2.14と臨床的に有意な変化が記録され、長期にわたる患者報告アウトカムによって償還のエビデンスが強化されました。
超希少疾患の患者数が、価格設定や地域に関係なく数量の伸びを制限しています
診断技術が向上したとはいえ、世界的に診断された患者数は依然として数千人の範囲にとどまっており、アラジル症候群治療市場の数量の伸びには構造的な限界が生じています。GALAコホートには952名の患者が含まれており、発症時の血清胆汁酸値の中央値は147μmol/Lと報告されています。これは、一部の患者が著しい胆汁うっ滞が発症してから初めて専門医の診療を受けることを示唆しています。提供された調査資料によると、JAG1の病原性変異の5~7%は構造的欠失であり、これには染色体マイクロアレイ分析が必要ですが、この検査はすべての地域医療現場で実施可能というわけではありません。
セグメント分析
2025年、治療モダリティセグメントにおいて、アラジル症候群治療市場シェアの61.24%を薬剤療法が占めました。標的型IBAT阻害薬と確立された支持療法が、この主導的な地位を支えました。ウルソデオキシコール酸、胆汁酸吸着剤、抗そう痒薬、脂溶性ビタミン製剤は引き続き日常的な治療の一部として用いられていますが、IBAT阻害薬は、胆汁うっ滞性そう痒症を有する適格な患者に対して、より高価値な標的治療の選択肢を追加しました。
外科的介入は、2026~2031年にかけてCAGR9.15%で成長すると予測されており、これは治療を受けた患者群が高齢化するにつれて、移植基準を満たす患者が増えることを反映しています。提供された調査資料によると、難治性そう痒症や進行性肝機能障害などの症状により、最終的に20~30%の患者が肝移植を必要とするとしています。支持療法、移植準備、移植後の管理は、進行した疾患のニーズに対応し続け、多職種連携センターの役割を強化しています。
2025年時点で、薬剤クラス・有効成分セグメントにおけるアラジル症候群治療市場規模のうち、回腸胆汁酸輸送体阻害薬が38.55%を占めました。この地位は、提供された調査資料に記載されている通り、希少疾病用医薬品としての価格設定、最近の承認、他の高価値な標的治療が存在しないことによるものです。マラリキシバットとオデビキシバットは引き続きこの分類における主要な医薬品であり、承認された年齢範囲、剤形、流通体制の違いが処方決定に影響を与えています。
マラリキシバットは、2026~2031年にかけてCAGR10.80%で成長すると予測されています。その成長は、40カ国以上での承認、2025年6月の錠剤発売、2026年3月に完了した第3相EXPAND試験の被験者登録完了に関連しています。2026年第4四半期にはトップラインデータが発表される見込みであり、この試験結果は胆道閉鎖症への適応拡大を裏付ける可能性があります。一方、IBAT阻害薬が保険適用外である地域では、支持療法の重要性は引き続き維持されると考えられます。
地域別分析
2025年、北米はアラジル症候群治療市場シェアの38.67%を占め、最大の地域セグメントとなりました。米国における希少疾病用医薬品指定とマラリキシバットの画期的治療薬指定により、他の多くの国々よりも早期の使用が可能となりました。Mirumは、2025年の米国におけるLIVMARLIの純製品売上高が前年比69%増の2億4,470万米ドルであったと報告しています。
カナダでは、2025年にオデビキシバットの承認とマラリキシバットの保険償還交渉が妥結したことを受け、治療環境が拡大しました。一方、メキシコでは、希少疾患に関する保険制度が未整備であるため、都市部の三次医療機関以外での短期的な使用は限定的でした。欧州は、提供された調査資料において2番目に大きな地域であり、ドイツ、英国、フランスが主要な市場を形成しています。2025年の欧州におけるLIVMARLI錠の承認と2024年のオデビキシバットの条件付き承認により、2つのIBAT阻害薬が併用される状況が生まれましたが、各国による審査プロセスは異なり、アクセスにばらつきが生じる可能性があります。
アジア太平洋は、2026~2031年にかけてCAGR9.58%で成長すると予測されており、提供された調査資料の推定値の中で最も高い地域成長率となります。同地域は、アラジル症候群治療市場にとって重要な成長領域です。日本は2025年3月にマラリキシバットを承認し、中国は2024年5月に適応対象を生後3ヶ月以上の患者に拡大しました。CANbridgeとBaheal Medicalは2025年8月、中国本土、香港、マカオを対象とした提携を締結し、一方、オーストラリアのPBACは2026年3月にオデビキシバットの審査を完了しました。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 小児の全年齢層における承認済みIBAT阻害薬の使用拡大
- 胆汁うっ滞性そう痒症の治療可能なエンドポイントとしての規制当局による認定
- JAG1とNOTCH2に関連する疾患の遺伝子診断の増加
- 小児肝臓専門医療ネットワークの拡大
- 乳児の急激な体重変化と授乳量の変化によって生じる薬剤製剤の要件
- 保険償還エビデンスとなりつつある患者報告のかゆみ・睡眠アウトカム
- 市場抑制要因
- 極めて希少な患者層と低い診断率
- 患者1人あたりの治療費の高さと償還をめぐる摩擦
- 下痢、腹痛、ビタミン欠乏による治療中断のリスク
- 多系統疾患の複雑さによる治療効果の帰属判断の困難
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 治療モダリティ別
- 薬剤療法
- 外科的介入
- 支持療法・栄養ケア
- 肝移植の準備・移植後のケア
- 薬剤クラス・有効成分別
- 回腸胆汁酸輸送体阻害薬
- マラリキシバット
- オデビキシバット
- ウルソデオキシコール酸
- 胆汁酸吸着剤
- コレスチラミン
- コレセベラム
- リファンピシン
- ナルトレキソン
- セルトラリン
- 脂溶性ビタミン製剤
- その他の支持療法薬
- 投与経路別
- 経口
- 注射剤・非経口療法
- その他の投与経路
- 患者年齢層別
- 生後12ヶ月未満の乳児
- 1歳から11歳の小児
- 12歳から17歳の青少年
- 18歳以上の成人
- エンドユーザー別
- 小児肝臓病センター
- 希少疾患専門クリニック
- 三次医療機関
- 肝移植センター
- 遺伝専門クリニック
- 在宅治療・モニタリング
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- AbbVie Inc.
- Alfasigma S.p.A.
- CANbridge Pharmaceuticals, Inc.
- Digestive Care, Inc.
- GlaxoSmithKline plc
- Glenmark Pharmaceuticals Limited
- Ipsen Pharma
- Laboratoires CTRS
- Leadiant Biosciences, Inc.
- Mirum Pharmaceuticals, Inc.
- Novartis AG
- Pfizer Inc.
- Sanofi
- Strides Pharma Science Limited
- Takeda Pharmaceutical Company Limited
- Teva Pharmaceutical Industries Ltd.
- Zydus Lifesciences Limited
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日

