


建設資材:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Construction Materials - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119165
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、建設資材市場の規模は2025年に1兆5,300億米ドルと推計されており、予測期間(2026年~2031年)においてCAGR5.05%で拡大し、2026年の1兆6,100億米ドルから2031年には2兆600億米ドルに達すると見込まれています。
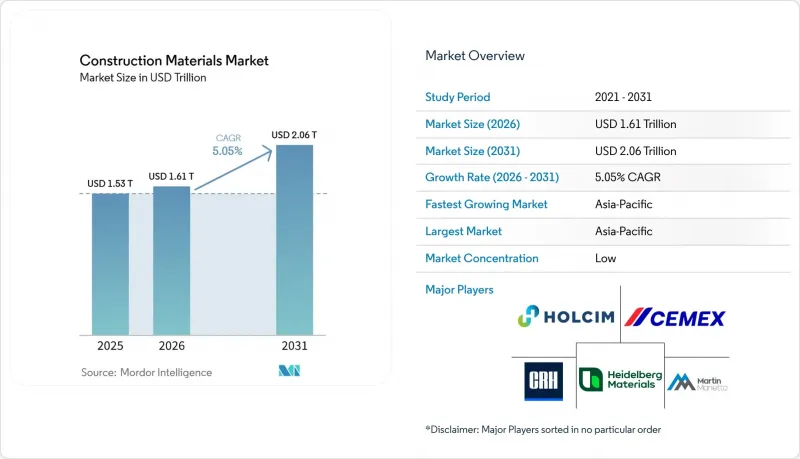
本レポートは、材料の種類(骨材、セメントなど)、建設の種類(新築、改修・修繕)、エンドユーザー産業(住宅、インフラなど)、および地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の建設資材市場の動向と洞察
増加する改修・修繕活動
2023年から2024年にかけての市場縮小期において、欧州でプラス成長を維持した建設セグメントは改修のみでした。この傾向により、改修は景気サイクルの終盤における一時的な活動ではなく、構造的な需要源として確立されました。「EUリノベーション・ウェーブ」は、回復・レジリエンス・ファシリティを通じて2,750億ユーロ(約3,136億7,000万米ドル)の支援を受けており、2030年までに年間リノベーション率を2倍にすることを目指しています。この支援により、断熱材、乾式壁、屋根用防水シート、構造用固定具に対する複数年にわたる需要基盤が形成されます。建設資材市場は、リノベーション活動から恩恵を受けており、この活動では通常、バルク資材よりも高い付加価値をもたらす、より薄型で専門的な製品が使用されます。
インフラ主導の中核資材への需要
政府のインフラ整備プログラムは、骨材、構造用鋼材、セメント、およびプレキャストコンクリート部材に対する持続的な需要を生み出しています。米国「超党派インフラ法」では、インフラ投資に1兆2,000億米ドルが割り当てられており、そのうち1,100億米ドルが道路・橋梁、660億米ドルが旅客・貨物鉄道に充てられています。これらの支出は数会計年度にわたり建設プロジェクトのパイプラインに組み込まれ、個別の民間プロジェクトを超えた資材生産を支えています。建設資材市場は、データセンターや電力網の電化プロジェクトからも恩恵を受けています。これらのプロジェクトには、高強度の鉄筋、プレハブ式の設備用基礎、特殊コーティングなどが求められます。こうした製品は、より具体的な性能要件が求められるため、標準的な土木用グレードよりも高価格設定となっています。また、インフラ計画は、一貫した仕様で大量供給が可能な生産者にとって、需要の見通しを明確にする役割も果たしています。
変動の激しいエネルギーおよび輸送コスト
2026年において、エネルギーおよび物流コストは、建設資材メーカーや建設業者にとって差し迫った利益率のリスクとなります。セメント、鉄鋼、アルミニウムの生産には多量のエネルギーが必要であり、燃料費や輸送費の変動の影響を受けやすいのです。全米総合建設業者協会(AGC)の報告によると、2026年2月までの期間において、アルミニウムの圧延形鋼は前年同期比39.1%増、鉄鋼製品は20.9%増となり、2026年1月のディーゼル価格は20.3%上昇しました。これらの価格上昇は、中東におけるエネルギー供給の混乱に続くものです。このような価格変動により、建設業者は固定価格契約の価格設定が困難になり、入札の取り下げにつながる可能性があります。また、許認可手続きの遅延や再生材料の入手困難により、プロジェクトの着工が遅れ、一部の低炭素材料の入手も制限されるなど、さらなる圧力がかかっています。
セグメント分析
金属は、2031年までのCAGR5.82%で、建材の種類の中で最も高い成長率を記録すると予測されています。需要は、インフラの電化、データセンターの建設、再生可能エネルギーインフラ、および送電網の近代化に関連しています。これらの用途では、標準的な炭素鋼のグレードよりも厳しい技術仕様を満たす構造用製品が求められます。骨材は2025年の建設資材市場において37.82%を占めており、建設活動全般にわたるコンクリート、路盤、排水システムにおいて不可欠な役割を果たしていることを反映しています。また、このセグメントは、新規参入業者が再現するのが困難で時間を要する、許可済みの採石場埋蔵量という恩恵も受けています。
セメントは依然として金額ベースで第2位のカテゴリーですが、ブレンドセメントや補完性セメント系製品が、標準的なポルトランドセメントから仕様シェアを奪いつつあります。欧州におけるライフサイクルベースの地球温暖化係数(GWP)要件が、クリンカー含有量の少ない配合へのこの移行を後押ししています。レンガやブロックは、住宅建設や歴史的建造物の改修において依然として重要な役割を果たしていますが、オフサイト建設活動が活発な市場では、プレハブパネルの市場シェアが拡大しています。「その他」のカテゴリーには、断熱材、特殊塗料、シーラント、先端複合材料などが含まれており、調達決定において性能要件の比重が高まっていることから、差別化の余地がより大きくなっています。
地域別分析
アジア太平洋地域は2025年に建設資材市場シェアの46.82%を占め、2031年までCAGR6.02%で成長すると予測されています。中国、インド、東南アジアは、大規模な建設生産量と進行中の都市化を併せ持っています。インドの需要は住宅不動産よりもインフラによって牽引されていますが、ベトナム、インドネシア、フィリピンは新たな成長の中心地として台頭しています。
北米では、最終用途ごとに見通しがまちまちです。インフラやデータセンターのプロジェクトでは、構造用鋼材、プレキャストコンクリート、特殊塗料が大量に消費されています。住宅建設は、依然として住宅購入の負担能力という条件によって制約されています。米国のインフラ資金は、大量の骨材を必要とする交通・水道プロジェクトを支援しています。2026年4月時点の年初来、金属や燃料価格の上昇を背景に、投入価格は6.2%上昇しました。メキシコは、北部製造回廊におけるニアショアリング関連の産業建設の恩恵を受けています。
欧州は、2年間の縮小を経て、土木工事の活発化やアイルランド、スペイン、ポルトガル、英国における市場の安定化に支えられ、徐々に回復しています。ドイツ、フランス、イタリアでは、建設コストの高騰、家計の慎重姿勢、規制の複雑さにより、需要の低迷が続いています。欧州の調達活動は、ライフサイクルに基づく地球温暖化係数(GWP)に関する規制や、排出量取引制度第2期(ETS2)の導入計画によって、ますます影響を受けるようになっています。南米、中東・アフリカが残りの市場シェアを占めています。ブラジルは依然としてラテンアメリカ最大の建設市場であり、湾岸諸国では引き続き大規模なインフラ整備や大型プロジェクトが推進されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- リフォーム・修繕活動の増加
- インフラ主導による基幹材料への需要
- 都市部の住宅不足が新築需要を後押ししています
- 脱炭素化の圧力により、低炭素素材の採用が加速しています
- プレハブ工法およびモジュラー建築の普及により、建材の標準化が進んでいます
- デジタルプロジェクト計画による資材需要の可視性の向上
- 市場抑制要因
- 変動の激しいエネルギーコストと運賃
- 炭素規制による生産コストの上昇
- 許可手続きの遅れにより、プロジェクトの着工が鈍化しています
- 特定のグレードにおける再生材料の供給制約
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 素材のタイプ別
- 骨材
- セメント
- レンガおよびブロック
- 金属
- その他の素材タイプ別
- 建設タイプ別
- 新築
- 改修・修繕
- エンドユーザー産業別
- 住宅
- インフラ
- 商業
- 産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Buzzi S.p.A.
- Cemex S.A.B DE C.V.
- CRH
- CSR Limited
- Heidelberg Materials AG
- HOLCIM
- Kingspan
- Martin Marietta
- Owens Corning
- Saint-Gobain
- Taiheiyo Materials Corporation
- TATA Steel Limited
- Titan Cement International S.A.
- Vicat S.A.
- Vulcan Materials Company
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


