


ITハードウェアマネージドサービス:市場シェア分析、産業動向・統計データ、成長予測(2026年~2031年)
IT Hardware Managed Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119075
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ITハードウェアマネージドサービスの市場規模は、2025年の684億2,000万米ドルから2026年には738億5,000万米ドルへと拡大し、2031年までに1,056億2,000万米ドルに達すると見込まれており、2026年から2031年にかけてCAGR7.41%で成長すると予測されています。
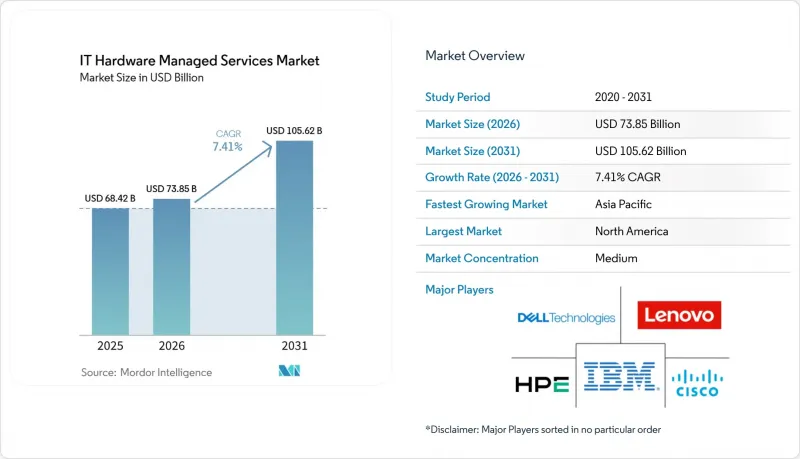
当レポートは、サービスの種類(調達・導入、実装・統合など)、ハードウェアの種類(サーバー、ストレージシステムなど)、エンドユーザー産業(BFSI、製造業など)、組織規模(大企業、中小企業)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のITハードウェアマネージドサービス市場の動向と洞察
大企業におけるハードウェアの更新サイクルの加速
企業は、メモリを大量に消費するAIモデルを実行するために更新間隔を短縮しており、この動向は2026年のサーバーハードウェア不足によってさらに強まっています。この不足により、DRAM価格は50~60%上昇し、OEMのリードタイムは8週間にまで延びました。マネージドサービスプロバイダー(MSP)は、段階的な納入を保証しつつ単価を15~25%削減するプール型調達によってこれに対応しました。金融機関は、従来のx86サーバーを、リアルタイムの不正検知に対応する高密度プラットフォームに置き換えており、これにより、導入、パッチ適用、ファームウェア更新をパッケージ化した複数年契約を締結しています。
DaaS (Device-as-a-Service) サブスクリプションモデルの成長
DaaS(Device-as-a-Service)は、エンドポイントハードウェアを資本予算から切り離し、企業が従業員数に応じて機器群を拡張できるようにします。GDPRの罰金を懸念する欧州の購入者は、耐用年数終了時の認定された廃棄および暗号化によるデータ消去を含む契約を求めています。ベンダーは現在、コンポーネントの故障を予測し、予期せぬダウンタイムを30~40%削減するAIテレメトリを組み込んでおり、これはリソースに制約のある中小企業にとって評価される利点となっています。
マクロ経済の減速による設備投資サイクルの長期化
CFOは景気後退期にハードウェア投資を先送りし、シャーシ全体を交換する代わりにメモリとドライブを交換することで、サーバーの耐用年数を延ばしています。この戦略により、収益源が高利益率の調達サービスから低利益率の故障修理業務へとシフトしており、この傾向は2025年後半の欧州における製造業の縮小において最も顕著に見られます。MSPは、料金を実際の利用状況に連動させる従量課金制を導入することでこれに対抗し、中小企業のキャッシュフローの圧力を緩和しています。
セグメント分析
整備・サポートセグメントは2025年の収益の42.56%を占めており、IBMとレノボの「テクノロジー・ライフサイクル・サービス」に代表されるAI駆動型の予測モデルへと移行しつつあります。同サービスは初回対応解決率97%を達成しています。資産管理は、拡大生産者責任法によりデジタル製品パスポートを通じた機器の追跡・トレーサビリティが義務付けられることから、サービスラインの中で最も高いCAGR9.62%で成長すると予測されています。レノボが2025年11月に開始した再生プログラムでは、下取りクレジットを提供し、データ消去済みの機器を再販することで、総所有コストを10~15%削減するとともに、電子廃棄物の発生を抑制しています。
2026年の供給逼迫期には、MSP(マネージドサービスプロバイダー)が割り当てを確保するために注文をまとめて発注したため、調達・導入サービスが急増しました。常駐のITスタッフがおらず、遠隔地にあるエッジプロジェクトにおいては、設置および統合が依然として不可欠です。電子機器のライフサイクル追跡を義務付ける、国際電気通信連合(ITU)のデジタル製品パスポートに関するL.1071規格により、企業は資産のタグ付け、在庫照合、および処分計画を専門プロバイダーに委託するようになっています。
2025年には、サーバーが総収益の32.40%を占めました。しかし、ハイブリッドワークが標準となるにつれ、ノートパソコン、デスクトップパソコン、モバイルデバイスの市場規模は、2031年まで年率9.85%の成長が見込まれています。ハイブリッドワークモデルの採用拡大により、組織はリモートおよび柔軟な働き方をサポートするエンドユーザー向けデバイスへの投資を進めています。企業が従業員の生産性と接続性を優先する中、この変化により、予測期間を通じてこれらのデバイスに対する需要が持続すると見込まれます。
DaaS(Device as a Service)は、ハードウェア、OSライセンシング、ライフサイクル管理を1つの統合請求書にまとめ、予算を重視する財務部門にとって魅力的な選択肢となっています。データ量が年率23%のペースで増加する中、ストレージシステムは進化を遂げており、専門的なチューニングを必要とするNVMeやオールフラッシュアレイへの移行が進んでいます。ネットワーク機器は、AIクラスターをサポートするために400 Gbおよび800 Gbイーサネットへと移行しつつあり、一方、無停電電源装置(UPS)などの周辺機器は、分散型エッジキャビネットの稼働時間を確保しています。こうしたハードウェアインフラの進歩は、現代のワークロードの要求を満たし、運用効率を確保するために不可欠です。
地域別分析
北米は、2025年の売上高の37.11%を占め、依然として最大の貢献源となっています。これは、厳格なHIPAAおよびPCI-DSS規制、そして世界でも最も密度の高いMSPエコシステムに牽引されているためです。米国の銀行や保険会社は、AIを活用した不正検知のためにインフラを刷新している一方、カナダの購入者は、「個人情報保護および電子文書法(PIPEDA)」への準拠のため、国内でのサポートを重視しています。メキシコはニアショアリングの恩恵を受けており、これにより、堅牢なハードウェアや現地の予備部品を必要とする工場エッジへの導入が促進されています。
アジア太平洋は、2031年までCAGR9.42%と、最も高い成長率を記録すると予測されています。インドにおけるデータセンターの急成長と政府の優遇措置が、ターンキー契約に基づいて管理されるサーバーの一括調達を後押ししています。中国では、ソブリンクラウドの義務化により外国からのリモートアクセスが制限されているため、現地のMSPが顧客の拠点にスタッフを常駐させています。日本は、ハードウェア、ソフトウェア、サービスをバンドルした長期的なベンダーとの関係を重視している一方、韓国は、エッジのライフサイクル管理を必要とする5Gを活用したスマートファクトリー・プログラムに投資しています。オーストラリアとニュージーランドでは、規制対象のワークロード向けにオンプレミスの機器と、オーバーフロー容量用のハイパースケール・クラウドリソースを組み合わせており、これにより、オーケストレーションされたハイブリッド・サポートへの需要が高まっています。
欧州の展望は、厳格なデータ主権法に左右されます。ドイツの自動車および製造業では、センサーを多用したデジタルツイン環境が導入されており、予知保全が求められています。英国の医療トラストは、GDPR違反による罰金を回避するため、医療機器の消毒やファームウェアのパッチ適用を外部委託しています。フランスは公的資金を、国内のMSPが管理する主権クラウドスタックに投入している一方、イタリアとスペインはEUの復興助成金を活用して公共部門のインフラを近代化しています。この地域全体において、国境を越えたデータ転送の制限が、地域内に認定されたサービスハブを持つプロバイダーの成長を後押ししています。
その他の特典:
- Excel形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 分析の前提条件と市場の定義
- 分析範囲
第2章 分析手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 大企業におけるハードウェアの更新サイクルの加速
- DaaS (Device-as-a-Service) サブスクリプションモデルの成長
- ハイブリッド・マルチクラウド・アーキテクチャの複雑化
- オンプレミス資産に対するサイバーセキュリティコンプライアンス要件の強化
- スマート施設におけるエッジコンピューティングの普及
- 循環型ITハードウェアプログラムを推進する持続可能性目標
- 市場抑制要因
- マクロ経済の減速が設備投資サイクルを縮小させている
- OEMによる保証期間の延長が、サードパーティ製サービスの導入を制限しています
- 高度なハードウェア・サポート・エンジニアリング分野における人材不足
- リモート管理を妨げるデータ居住地規制
- 業界のバリューチェーンの分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模・成長率の予測
- サービスの種類別
- 調達・導入
- 実装・統合
- 整備・サポート
- 資産管理
- 使用済み製品の処理
- ハードウェアの種類別
- サーバー
- ストレージシステム
- エンドユーザー向けデバイス
- ネットワーク機器
- その他のハードウェアの種類
- エンドユーザー産業別
- BFSI(銀行・金融サービス・保険)
- 医療・ライフサイエンス
- IT・通信
- 小売業・eコマース
- 製造業
- 政府・公共部門
- その他のエンドユーザー産業
- 組織規模別
- 大企業
- 中小企業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- International Business Machines Corporation
- Hewlett Packard Enterprise Company
- Dell Technologies Inc.
- Cisco Systems Inc.
- Lenovo Group Limited
- Fujitsu Limited
- NEC Corporation
- Huawei Technologies Co., Ltd.
- Oracle Corporation
- NetApp, Inc.
- Hitachi, Ltd.
- Juniper Networks, Inc.
- Extreme Networks, Inc.
- Super Micro Computer, Inc.
- Inspur Electronic Information Industry Co., Ltd.
- Quanta Computer Inc.
- Acer Inc.
- ASUSTeK Computer Inc.
- Panasonic Holdings Corporation
- Toshiba Corporation
- Samsung Electronics Co., Ltd.
- HP Inc.
- CDW Corporation
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日


