


建設用潤滑剤:市場シェア分析、産業動向・統計データ、成長予測(2026年~2031年)
Construction Lubricants - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119074
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、建設用潤滑剤の市場規模は2025年に90億8,000万米ドルと推計されており、予測期間(2026年~2031年)においてCAGR5.47%で拡大し、2026年の95億3,000万米ドルから2031年には124億4,000万米ドルに達すると見込まれています。
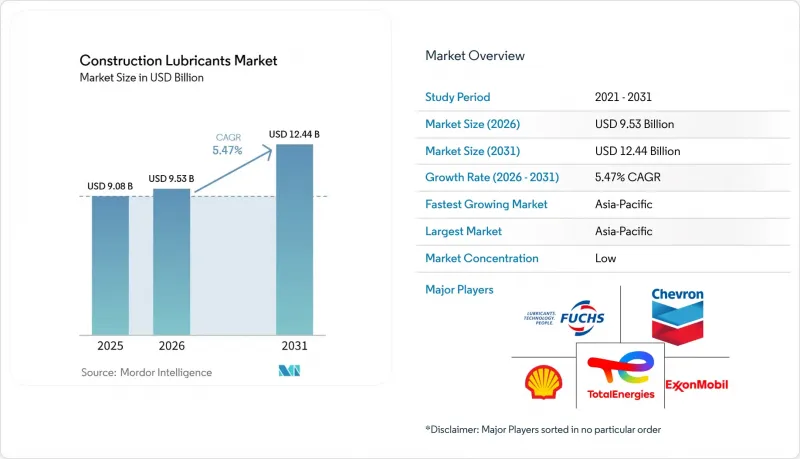
当レポートは、製品種類(作動油、エンジンオイルなど)、エンジンオイル(鉱物油、合成油など)、用途(商業建設など)、エンドユーザー産業(建設業者、建設機械レンタル事業者など)、および地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の建設用潤滑剤市場の動向と洞察
インフラ開発および大規模建設プロジェクトの拡大
土木工事は、大規模プロジェクトにおいて長期間にわたり重機を必要とするため、建設用潤滑剤の需要を支えています。道路、鉄道システム、橋梁、港湾、トンネル、およびユーティリティネットワークの建設では、掘削機、クレーン、ローダー、運搬トラック、および関連機械が使用されます。これらの重機群は、プロジェクトサイクルを通じて、定期的なオイル交換、グリースの塗布、および作動油のモニタリングを必要とします。政府による資金提供により、土木工事は民間建築資金の変動の影響を受けにくくなっています。プロジェクトのパイプラインが長期にわたる公共インフラへと移行するにつれ、建設用潤滑剤市場は恩恵を受けています。2026年1月のインドの高速鉄道パッケージや、2025年12月のテキサス州高速鉄道合弁事業は、本調査で引用されている主要な建設プログラムの地理的範囲を示す好例です。
また、インフラプロジェクトでは、複数の建設段階にまたがる供給体制が構築される傾向があります。請負業者は、機械を稼働させ続け、機器の保証を維持するために、承認済みの潤滑剤を確実に供給してもらう必要があります。このため、複数の拠点でサービスを提供し、一貫した製品品質を維持しているサプライヤーが有利となる可能性があります。作業は、多くの場合、土工、吊り上げ、舗装、掘削、資材運搬用の機器にまたがって行われます。機器のカテゴリーごとに、作動油、エンジンオイル、ギアオイル、グリースの需要構成が異なります。その結果、インフラ支出は、単一の製品カテゴリーだけでなく、建設用潤滑剤市場のより幅広いセグメントを支えることとなります。
建設機械の機械化の進展
機械化が進むと、手作業ではなく動力付き機械によって建設作業の多くが完了するため、潤滑剤の消費量が増加します。インドの機械需要は、建設支出1,000米ドルあたり5米ドルと報告されていますが、世界平均は1,000米ドルあたり12米ドルです。この差は、同国が他国並みの水準に近づくにつれて、機械の導入台数が増加する可能性があることを示しています。また、提供された資料では、鉱業および建設機械関連セクターにおけるインドの設備投資の増加についても言及されていました。フリートの導入拡大により、通常の稼働サイクルにおいて、エンジン、油圧系、トランスミッション、およびグリースの需要が増加することになります。
サハラ以南のアフリカや東南アジアの一部地域でも、機械化の格差が存在しています。これらの地域に導入される新規機器は、既存の需要を置き換えるのではなく、それに加えて潤滑剤の需要を生み出します。インドの建設機械の輸出は、2025-26会計年度に32%増加しましたが、国内出荷はわずかに減少しました。この輸出パターンは、機器メーカーが地域の需要に応え、将来の導入台数を拡大していたことを示しています。各機械は稼働開始時に潤滑剤の充填が必要であり、認定製品に対する継続的な需要を生み出します。このような広範な機器の拡大は、高成長を遂げる発展途上地域における建設用潤滑剤市場を支えています。
原油および基油価格の変動が潤滑剤の生産コストに影響を与える
原油および基油の価格は急速に変動する可能性があり、潤滑剤の生産コストに圧力をかけています。2026年に中東で発生した供給混乱により、ブレント原油価格は4月上旬に1バレルあたり128米ドル近くまで上昇しましたが、6月中旬には1バレルあたり76米ドルまで下落しました。91日間にわたり、19社の潤滑剤メーカーが37件の価格改定を実施しました。価格上昇率は、合成グレードで35%、従来型グレードで25~26%に達しました。コストの急激な変動により、サプライヤーは長期契約の価格設定が難しくなり、請負業者はメンテナンス費用の予測が困難になります。この変動性により、買い手が非必須の潤滑剤の発注を先送りすると、購入が鈍化する可能性があります。
原油価格が安定した後も、基油の供給状況は逼迫したままである可能性があります。特に、多くの合成建設用潤滑剤にとって、グループIIIの供給は極めて重要です。これらの原料に依存するサプライヤーは、コストが完成品価格よりも急速に上昇した場合、利益率の圧迫に直面する恐れがあります。潤滑剤価格が急変した場合、建設請負業者は固定価格の供給条件からの緩和を求める可能性があります。一部の買い手は、価格が安定するのを待つ間、在庫を削減することもあります。こうした対応は購買パターンに影響を与え、建設用潤滑剤市場における通常の発注タイミングを乱す可能性があります。
セグメント分析
2025年、建設用潤滑剤市場において作動油は32.64%のシェアを占め、最大の製品カテゴリーとなりました。これらは、インフラ建設現場で使用される掘削機、クレーン、ローダー、ダンプトラック、その他の機械において動力を伝達します。これらの機械は、多くの場合、過酷な負荷下で長時間稼働します。その油圧システムには、安定した粘度、摩耗防止性能、および耐酸化性を備えた作動油が求められます。高圧システムへの移行に伴い、より厳しい動作許容範囲下でも確実に性能を発揮する配合への需要が高まっています。作動油の需要は、主要な土工・荷役機械の導入状況に連動しています。これらの機種は土木工事全般で広く使用されているため、このカテゴリーは建設用潤滑剤市場において依然として中心的な位置を占めています。シェル社の「Tellus S4 VE」はこの用途向けに位置付けられており、適切な条件下ではエネルギー効率の向上とオイル交換間隔の延長に寄与するとされています。
グリースの市場規模は、2031年までCAGR6.13%で拡大すると予測されており、これは製品種類の中で最も高い成長率です。都市部のトンネル工事で使用される大型ショベルは、ピン・ブッシュ接合部に繰り返しの負荷をかけます。こうした用途では、圧力下、動作中、および汚染物質が存在する状況下でも効果を維持できるグリースが求められます。頻繁な稼働サイクルにより、グリースの品質はメンテナンス上の重要な考慮事項となっています。CITGO社は2026年3月、過酷な建設・鉱業用途向けに「Mystik JT-6 HD SynBlend 460 Moly Plus 2」を発売しました。この製品は、ショベルカー、ホイールローダー、関節式ダンプトラック、クローラードーザーなどの機器向けに設計されています。これは、過酷なオフハイウェイ条件に向けた継続的な配合開発の成果を反映したものです。
コンプレッサーオイルは、掘削やトンネル工事プロジェクトに関連しているもの、依然として比較的小さなカテゴリーにとどまっています。その性能は、粉塵の多い環境で連続稼働する可能性のある空圧システムに左右されます。シェブロンは2024年10月、アジア太平洋で「Rykon」カルシウムスルホネート複合グリースシリーズを発売しました。この製品ラインは、リチウム増稠剤のコスト圧力および重機への要件への対応として位置付けられています。このような製品変更は、サプライヤーが性能上のニーズと原材料の制約の両方に対処していることを示しています。建設用潤滑剤の購入者は、初期購入価格だけでなく、ライフサイクルコストに基づいて製品を選択する可能性があります。建設用潤滑剤市場では、機器の設計や稼働条件の変化に伴い、今後も特殊な製品が求められ続けるでしょう。
2025年のエンジンオイル売上高に占める鉱物油の割合は66.41%であり、これはコスト重視の建設車両において鉱物油が広く使用されていることを反映しています。新興市場の建設業者は、管理可能なコストで機器の要件を満たす製品を優先することがよくあります。旧式のTier 3および同等のエンジンも、アジア、アフリカ、南米全域における鉱物油の継続的な使用を支えています。鉱物油の配合は整備チームにとって馴染み深いものであり、現地の流通ネットワークを通じて広く入手可能です。これらの要因が、建設用潤滑剤市場における鉱物油の地位を強固なものにしています。また、このカテゴリーは、高度なオイル仕様を必要としない膨大な既存設備にも利用されています。したがって、その優位性は価格と車両の老朽化の両方に関連しています。
バイオベースオイルは、2031年までCAGR8.36%で拡大すると予測されており、これはエンジンオイルの種類の中で最も高い成長率です。欧州や北米では、公共調達の要件により、機器の選定において生分解性が考慮されるようになっています。提供された調査では、米国農務省(USDA)の「BioPreferred」要件やEUのエコラベル基準が、契約仕様に影響を与える要因として挙げられました。また、カリフォルニア州やニューヨーク州も、公共インフラの仕様により生分解性流体の使用が奨励されている地域として挙げられました。こうした政策は、より広範な規制要件が義務化される前に、購買決定を変化させる可能性があります。バイオベース製品は、水路周辺、保護地域、その他の環境に配慮すべき建設現場において重要であり、建設用潤滑剤市場で最も急速に成長している分野を支えています。
バイオベースのオイルは、エンジンオイル全体に占めるシェアは限定的です。その成長は、製品コスト、機器の承認、および安定した供給の確保にかかっています。トタルエナジーズ(TotalEnergies)による使用済みオイル再生企業テコイル(Tecoil)の買収は、循環型の基油供給を同社の潤滑剤ポートフォリオに統合しようとする取り組みを反映しています。提供された調査によると、欧州の機器メーカーも、特定の新機種に対して生分解性流体を工場出荷時に充填し始めています。工場出荷時の充填は、機械の耐用年数を通じて選定される製品に影響を与える可能性があり、承認済みの持続可能な配合製品にとって持続的な販路を創出します。この変化は緩やかなものですが、特定の建設機械フリートの調達体制を変えつつあります。
地域別分析
アジア太平洋は、2025年の建設用潤滑剤市場シェアの43.95%を占めており、2031年までCAGR6.27%で拡大すると予測されています。同地域は、大規模なインフラ計画や建設機械の機械化の進展という恩恵を受けています。中国は、地下鉄網の拡張や四川・チベット鉄道など、「第15次五カ年計画」の優先事項を通じて、地域の成長を支えています。
シェル社は、40カ国以上に供給するため、タイにおけるグリース製造能力を年間5,000トンから1万5,000トンに拡大しました。同社はまた、年間生産能力1万2,000トンのグリース工場をインドネシアに建設することを発表しました。これらの投資は、地域における供給と流通の重要性を反映しています。日本と韓国は、高度な機器基準を満たす高精度の合成製品に対する需要を牽引しています。インドネシアとベトナムは、民間および産業建設分野において高成長市場となっています。コストに敏感な地域では、地域のサプライヤーが価格競争を繰り広げており、アジア太平洋全体で多様な市場環境が形成されています。
北米および欧州は、重機の基準やテレマティクスの利用がより定着しているプレミアム製品の市場です。2028年までに実施される5,500億米ドルの米国インフラ新規支出や、1,330億米ドル規模のカナダのインフラ計画は、重機の稼働および関連する潤滑剤の需要を支えると予想されます。北米のフリート運営事業者は、メンテナンス予算や機械の稼働率管理に役立つ製品を優先しています。欧州の需要は、環境規制やバイオ由来製品の採用にも影響を受けています。売上高シェアではアジア太平洋が依然として最大ですが、これらの地域は建設用潤滑剤市場において大きな価値創出の機会を提供しています。
シェルは2024年、ドイツのヴェッセリング製油所において、グループIII基油製造ユニットの建設を開始しました。この施設の年間生産能力は30万トンとなる予定で、2028年の稼働開始を目指しています。この投資は、合成潤滑剤生産のための地域的な供給基盤を支えるものです。南米、中東・アフリカでは、需要の傾向がより多様化しています。
その他の特典:
- Excel形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 分析の前提条件と市場の定義
- 分析範囲
第2章 分析手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- インフラ整備および大規模建設プロジェクトの拡大
- 建設機械の機械化の進展
- オイル交換間隔の延長と設備稼働率の向上に対する需要の高まり
- テレマティクス、自動化、および状態に基づく潤滑監視の導入拡大
- 高性能油圧システムおよび低排出ガスエンジンに対するOEMの厳しい仕様
- 市場抑制要因
- 潤滑剤の生産コストに影響を与える原油および基油価格の変動
- 合成およびバイオベース潤滑剤の配合における高コスト
- 一貫性のない設備の保守管理と偽造潤滑剤の流通
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模・成長率の予測
- 製品種類別
- 作動油
- エンジンオイル
- ギアオイル
- ATF(オートマチックトランスミッションフルード)
- グリース
- コンプレッサー用オイル
- その他の製品種類
- エンジンオイル別
- 鉱物油
- 合成油
- バイオベースオイル
- 用途別
- 商業建築
- 個人・小規模請負業者による建設
- 鉱業・採石業向け支援
- インフラ・土木工事
- エンドユーザー産業別
- 建設業者
- 建設機械レンタル事業者
- 建設機械メーカー(OEM)
- 鉱業・採石業事業者
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- BP p.l.c.
- Chevron Corporation
- ENEOS Corporation
- ExxonMobil Corporation
- FUCHS
- Gulf Oil International Ltd.
- Idemitsu Kosan Co., Ltd.
- Indian Oil Corporation Ltd.
- Petro-Canada Lubricants Inc.
- PetroChina Company Limited
- Petronas Lubricants International
- Phillips 66 Company
- Repsol
- Shell plc
- TotalEnergies
- Valvoline
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


