


オーディオ広告サービス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Audio Advertising Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 171 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119057
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、オーディオ広告サービス市場の規模は2025年に53億8,000万米ドルと評価され、2026年の61億4,000万米ドルから2031年までに119億4,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは14.23%となる見込みです。
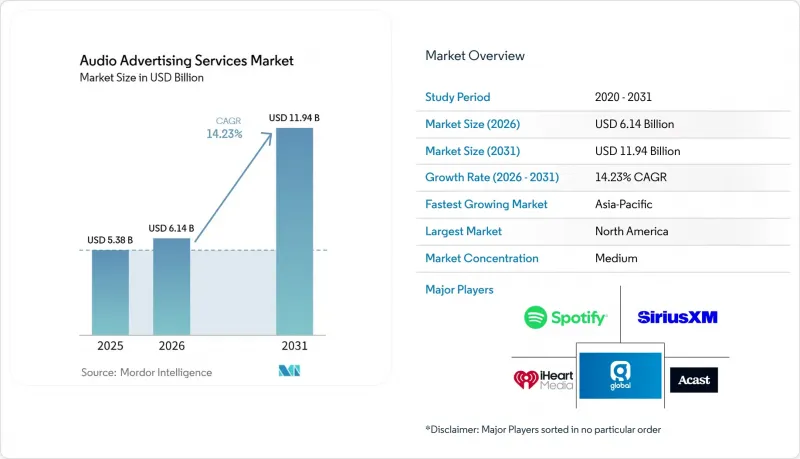
本レポートは、サービスタイプ(オーディオメディアの買い付け・配信、クリエイティブ制作サービスなど)、購入モデル(直接販売・掲載注文、プログラマティック購入)、チャネル(インストリーム・オーディオ広告など)、エンドユーザー業界(メディア・エンターテインメント、自動車、テクノロジー・ソフトウェアなど)、および地域ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のオーディオ広告サービス市場の動向と洞察
ポッドキャストの聴取者数の増加とオーディエンスの注目度向上
ポッドキャストの聴取数は過去最高を記録し、米国における12歳以上の層では、月間ポッドキャスト消費時間が拡大し続けています。週間の消費時間も前年と比較して増加しました。週間のポッドキャスト総利用時間は、過去10年間で大幅に増加しました。また、55歳以上の米国人による月間のオンラインオーディオ聴取時間も著しく増加しました。こうした視聴者層の拡大により、購買力の高いリスナーがオーディオ広告サービス市場にさらに多く流入しています。35~54歳の成人層も、月間のポッドキャスト利用時間が長く、大きな視聴者基盤を形成しています。
プログラマティック・オーディオ・バイイングとダイナミック広告挿入の成長
より効率的でデータ駆動型の買い付けモデルを求めるマーケターやメディアエージェンシーによる導入拡大に支えられ、プログラマティック・デジタルオーディオ広告の支出は引き続き増加しています。広告主がターゲティングの精度向上、リアルタイム最適化、およびキャンペーン測定の改善を優先するにつれ、オーディオ広告買い付けの自動化は長期的に着実に進むと予想されます。オーディオ分野は、プログラマティック・ディスプレイに比べて自動化の度合いがまだ低いため、ブランドがオーディオ在庫の自動取引に慣れていくにつれて、予算のさらなるシフトにはかなりの余地が残されています。Amazon DSPは、Spotify Ad Exchangeのポッドキャスト在庫をSiriusXM MediaおよびiHeartMediaのチャンネルと統合し、主要パブリッシャーにおけるプレミアムオーディオ供給へのアクセスを強化しました。これにより、バイヤーは単一のインターフェースを通じて大規模なプログラマティック・オーディオ・キャンペーンを実施できるようになり、デジタルオーディオ環境全体における計画、実行、およびパフォーマンス管理の効率化が促進されます。
広告なしのサブスクリプションと広告ブロックがリーチ可能なインベントリを制限
多くの大手デジタルオーディオプラットフォームはサブスクリプションを軸に設計されており、これにより広告収入に支えられたリスナー基盤が縮小する可能性があります。Spotifyは、2025年に米国のリスナーにおける加入者のシェアが引き続き拡大していることを報告し、さらなる加入者数の増加を予測しています。SiriusXMも、ポッドキャストネットワークを拡大したにもかかわらず、中核となる衛星放送の加入者数が数年にわたり減少していると報告しました。IABオーストラリアの調査によると、2026年においても、測定上の障壁がオーディオ広告バイヤーにとって最大の懸念事項であり続けています。それにもかかわらず、バイヤーの半数以上が2026年にストリーミング音楽広告への投資を増やす計画を立てていました。プレミアムプラットフォームがより多くのユーザーを有料プランへ移行させるにつれ、広告主はインベントリの不足、CPMの上昇、そしてパフォーマンス主導のスケール拡大における制約に直面する可能性があります。
セグメント分析
オーディエンス分析およびターゲティングサービスは、2031年までCAGR14.91%で拡大すると予測されており、最も成長の速いサービス種別となる見込みです。オーディオメディアバイイングおよび配信は、2025年のオーディオ広告サービス市場シェアの41.80%を占めました。この地位は、ダイレクトインサートオーダーやプログラマティックバイイングにおける取引の基盤としての役割を反映しています。オーディエンス分析の成長が加速しているのは、リーチとフリークエンシーに基づく計画から、リスナーレベルのモデリングへの移行を反映しています。他のデジタルチャネルでクッキーベースのシグナルが減少する中、広告主はデータツールを求めています。認証済みかつログイン済みのリスナーデータは、キャンペーン計画において、個人情報を保護した代替手段となり得ます。
クリエイティブ制作サービスは、パブリッシャーやブランドを横断したキャンペーン開発を引き続き支援しました。また、プラットフォームが成果ベースのレポートを追求する中、測定およびアトリビューションサービスも注目を集めました。Triton Digitalは2025年10月、60以上の言語に対応するオーディオクリエイティブ生成ツール「AdBuilder AI」をリリースしました。このツールは、スタジオ制作や声優の人材不足による量的な制約を解消するものです。これにより、英語圏以外の市場におけるキャンペーンでも、オーディオ広告サービスの利用がさらに広がる可能性があります。
2025年、オーディオ広告サービス市場のシェアの72.83%を、ダイレクトセールスおよびインサートオーダーが占めました。このモデルは、ブランドとホスト間の交渉によるスポンサー契約に依存する、ホスト読み上げ型スポンサーシップにおいて依然として中心的な役割を果たしています。プログラマティック・バイイングは、2031年までCAGR15.08%で拡大すると予測されています。予測期間を通じて、プログラマティック・バイイングは力強く拡大すると見込まれています。その成長は、自動化されたシステムを通じて売買可能なダイナミック広告挿入在庫の拡大に追随するものです。近年、マーケターやメディアエージェンシーの間で、オーディオ分野におけるプログラマティック広告の採用が大幅に増加しています。
これら2つのモデルは、異なるインベントリの種類において、今後も重要な位置を占め続ける見込みです。インストリーム・インベントリは、大規模な自動オークションを通じて効率的に取引することができます。一方、ホスト読み上げ型スポンサーシップは、直接取引を通じて販売されるプレミアムなフォーマットであり続けています。これらのフォーマットは、個人的な推奨や信頼性の高い配信が評価されています。プログラマティック広告の効率性のみを重視する広告主は、オーディオ広告サービス市場において、信頼性の高いホスト読み上げ型プレースメントへの露出が少なくなる可能性があります。
地域別分析
2025年、北米はオーディオ広告サービス市場シェアの39.00%を占めました。米国は、大規模なポッドキャスト収益基盤に加え、成熟したプログラマティックインフラ、そして専門代理店やテクノロジーベンダーの豊富な人材プールを兼ね備えています。2025年、米国のポッドキャスト広告収益は28億6,200万米ドルに達しました。iHeartMediaは2026年6月18日に「AudioGraph」を立ち上げ、放送ラジオの広告枠にアイデンティティターゲティングと成果測定機能をもたらしました。このサービスは、米国で月間2億7,800万人以上のリスナーにリーチしており、Triton DigitalおよびTransUnionのデータを活用しています。
南米は依然として初期段階の市場ですが、ブラジル、アルゼンチン、メキシコが地域のリスナー数の増加を支えています。測定システムやデジタル広告の成熟度が地域によって異なるため、絶対的な広告費は世界総額のわずかな割合にとどまっています。欧州は英国、ドイツ、フランスが中心となっており、GDPRがアイデンティティおよびアトリビューションの実務を形作っています。オーストラリアにおけるデジタルオーディオおよびポッドキャスト広告費は、直近の期間に増加しました。オーストラリアの広告主の大半は、近い将来、オリジナルポッドキャストへの広告費を増やす計画です。
アジア太平洋地域は、2031年までCAGR14.88%で拡大すると予測されており、オーディオ広告サービス市場において最も成長の速い地域となる見込みです。この成長は、スマートフォンを中心としたリスニングの普及、地域に根差したコンテンツ制作、およびプログラマティックインフラの整備を反映したものです。インドでは、現地語によるポッドキャストが、地元の広告主にとってよりターゲットを絞ったオーディエンスを生み出しています。日本、韓国、オーストラリアはより成熟した地域市場である一方、中国は国内プラットフォームを通じて市場規模を拡大しています。ホストが読み上げる広告は、広告主が馴染みのある声に伴う信頼性を重視しているため、ダイレクトセールス型の購買モデルを支えています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ポッドキャストの聴取者数の増加と、リスナーの関心の向上
- プログラマティック・オーディオ・バイイングとダイナミック広告挿入の成長
- モバイル端末、コネクテッドカー、スマートスピーカーにおけるオーディオ利用の拡大
- ブランドに安全で、広告の乱立が少ないメディア環境への移行
- プライバシーを重視したIDフレームワークが、オーディオ分野におけるターゲティング精度を向上させます
- 動画の同時配信やポッドキャストは、販売可能な在庫と測定のタッチポイントを拡大します
- 市場抑制要因
- 広告なしのサブスクリプションと広告ブロック機能により、リーチ可能な広告枠が制限されます
- プライバシー規制とシグナルの喪失がアトリビューションの精度を低下させる
- YouTubeやショート動画が、ブランド予算の増加分を吸収しています
- クロスチャネル音声測定の断片化が予算拡大の足かせとなっている
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- マクロ経済要因が市場に与える影響
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- サービスタイプ別
- オーディオメディアの買い付けおよび配信
- クリエイティブ制作サービス
- 測定およびアトリビューション・サービス
- オーディエンス分析およびターゲティングサービス
- バイイングモデル別
- 直接販売およびインサート注文
- プログラマティック・バイイング
- チャネル別
- インストリーム・オーディオ広告
- 司会者読み上げ広告およびアナウンサー読み上げ広告
- ブランドコンテンツおよびスポンサー付きセグメント
- その他チャネル
- エンドユーザー産業別
- 小売・Eコマース
- 金融サービス
- メディア・エンターテイメント
- テクノロジーおよびソフトウェア
- 医療・医薬品
- 自動車
- 旅行・ホスピタリティ
- 食品・飲料
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Global Media Group Services Limited
- SXM Media(SiriusXM Holdings, Inc.)
- Spotify AB(Spotify Advertising)
- Acast AB
- iHeartMedia, Inc.
- Ad Results Media LLC
- Triton Digital Canada Inc.
- Oxford Road LLC
- AdsWizz Inc.
- Audacy, Inc.
- Veritone, Inc.
- Liberated Syndication Inc.(Libsyn Ads)
- PodcastOne, Inc.
- AudioGO
- Podscribe Inc.
- Comscore, Inc.
- Integral Ad Science, Inc.
- Magellan AI Inc.
- Stingray Group Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 171 Pages
- 納期
- 2~3営業日