


ゼロウェイストシャンプー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Zero Waste Shampoo - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)
-
 一般消費財
-
 家庭用品
,
ヘルス/ビューティー
-
 バス用品
,
化粧品
- 発行日
- ページ情報
- 英文 211 Pages
- 納期
- 2~3営業日
- 商品コード
- 2118984
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ゼロウェイストシャンプーの市場規模は2025年に2億173万米ドルと評価され、2026年の2億1,195万米ドルから2031年までに2億9,352万米ドルに達すると推定されており、予測期間(2026年~2031年)におけるCAGRは6.73%となる見込みです。
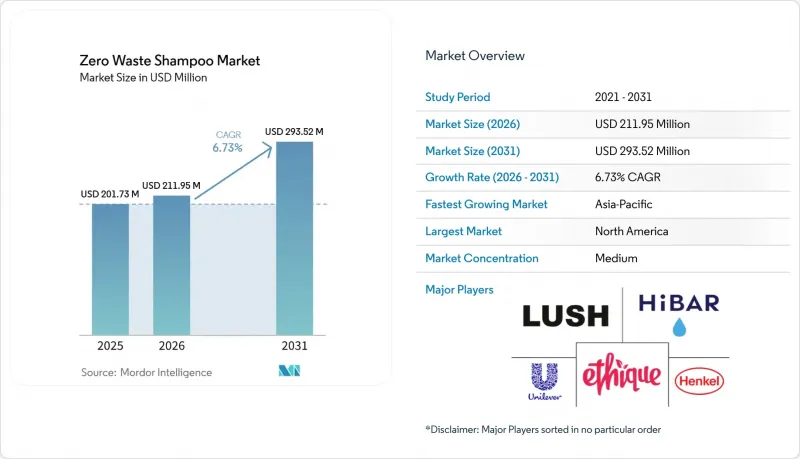
本レポートは、製品タイプ(シャンプーバー、パウダーシャンプーなど)、カテゴリー(従来型およびオーガニック)、価格帯(マスマーケットおよびプレミアム)、流通チャネル(ハイパーマーケット/スーパーマーケット、美容専門店、オンライン小売店、その他のチャネル)、および地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)で提示されています。
世界のゼロウェイストシャンプー市場の動向と洞察
プラスチック削減に対する消費者の関心の高まり
プラスチック削減は、単なる消費者の選択的な嗜好から、購入の基本的な基準へと移行しています。特に、小売の透明性に関する規制により、ブランドが包装の構成を開示することが義務付けられている市場では、その傾向が顕著です。従来のシャンプーボトル1本あたり、30~40グラムの使い捨てプラスチックが発生します。高所得市場では、1世帯あたりの年間消費量が10本に達するか、あるいはそれを超える場合もあり、パーソナルケア製品の包装は、目に見えやすく、代替が容易な家庭用プラスチック廃棄物の発生源となっています。ゼロウェイストシャンプーを、持続可能性のための犠牲ではなく、「1回の洗浄あたりのコスト」という観点から再定義したブランドは、特に消費者が「固形シャンプー1個で従来の250mlボトル2~3本分に相当する」と計算するようになったことで、潜在市場を大幅に拡大させています。北米やオーストラリア全域で拡大生産者責任(EPR)の枠組みが導入されていることは、義務化の基準値に先立ってパッケージの再設計を行う企業のインセンティブを強化しており、競合他社の対応までの時間を短縮し、カテゴリー全体の移行を加速させています。
持続可能なパーソナルケア製品の普及拡大
サステナブルなパーソナルケアは、環境性能を製品の必須条件と見なすようになった消費者層に牽引され、ニッチな専門カテゴリーから、主流の食料品店やドラッグストアの販路において測定可能な収益源へと発展しました。ドイツ、オランダ、英国の小売業者は、2025年までにサステナブルなシャンプーバーを通常のパーソナルケア商品の陳列に組み込みました。これは、ニッチ市場への対応というよりも、カテゴリーとしての正当性を示すマーチャンダイジング上のシグナルです。競合の影響は甚大です。以前は専門チャネルでのみ販売していたブランドは、メインストリームの売り場におけるプライベートブランドや多国籍企業の製品からの圧力にますます直面しています。ロレアルの2026年「#JoinTheRefillMovement」キャンペーンは、スペインのブルゴス工場での専用生産体制に支えられ、18のブランドと28の詰め替え可能な製品を、調整されたヘアケアおよび美容製品の詰め替え戦略の下で統合したものであり、この構造的変化に合わせて企業のポートフォリオが製品およびパッケージのロードマップを再編成している規模を如実に示しています。
製品コストの上昇が消費者の購入意欲を低下させている
従来の液体シャンプーとの価格差は、価格に敏感な消費者層、特に南アジア、中東、ラテンアメリカにおいて、ゼロ・ウェイスト製品の普及を阻む最も根強い構造的障壁の一つであり続けています。ゼロ・ウェイストのシャンプーバーは通常、1個あたり8~20米ドルで販売されていますが、これに対し、大衆向けの液体シャンプーは2~5米ドルです。ただし、ボトル1本分に相当する使用量で計算した場合、1回の洗髪あたりのライフサイクルコストでは、シャンプーバーの方が有利になることがよくあります。課題は、食料品の購入決定がライフサイクル価値ではなく、表示された単価に基づいて行われるという点にあります。この認知パターンにより、長期的には経済的に同等であるにもかかわらず、ゼロウェイスト製品が不利な立場に置かれています。この障壁を解消するには、製造規模の拡大とサプライチェーンの効率化が必要ですが、こうした点は多くの専門ブランドがまだ達成できておらず、一方、大手企業は独立したゼロウェイストブランドを立ち上げるのではなく、既存製品のラインナップ拡充を通じて、こうした取り組みを始めているところです。可処分所得に厳しい制約がある市場では、ゼロウェイストシャンプーが実用的な家庭用品というよりも、贅沢なプレミアム商品として認識されているため、当面の見通し期間においては、その普及は都市部の、より高い生活水準を志向する消費者層に限定されるでしょう。
セグメント分析
2025年、シャンプーバーは売上高シェアの73.51%を占めました。この地位は、プラスチックを一切使用しないパッケージング、高濃縮処方の効率性、そして創業当初からバー製品に注力してきた専門ブランドがカテゴリーを牽引していることに支えられています。この形態の構造的な効率性は、環境面だけにとどまりません。通常、1個のバーで従来の250mlボトル2~3本分に相当するため、実店舗の小売業者にとっては「棚1メートルあたりの売上高」という観点から品揃え拡大の根拠となり、eコマースプラットフォームにとっては「1回の洗浄あたりの配送コスト」を削減するメリットとなります。粉末シャンプーは、最も小規模な製品セグメントではありますが、その超コンパクトなサイズと、液体持ち込み禁止の規制に適合する点から、旅行や外出中の消費者をターゲットとするブランドからの関心を集めています。2025年から2026年にかけて複数の新製品が導入される予定であり、このフォーマットの初期の成長軌道が裏付けられています。
ゼロ・ウェイストカテゴリーにおける液体シャンプーは、従来のプラスチックではなく、アルミボトル、ガラス製のリフィル容器、または堆肥化可能なフィルムパウチに充填されており、2031年までのCAGRが7.46%と予測される、最も急成長している製品タイプです。この成長の背景には、直感に反する洞察があります。通常は「ゼロ・ウェイスト」とは無縁と見なされてきた液体フォーマットが、プラスチック廃棄物を発生させずに慣れ親しんだ使用感を実現するパッケージングシステムを各ブランドが商品化することで、ゼロ・ウェイストカテゴリー内での信頼性を高めているのです。この変化をさらに後押ししているのが、コンプライアンスの要素です。配合と包装の両方の基準を網羅するCOSMOSオーガニック認証は、欧州のナチュラル・オーガニック小売店でプレミアムな棚スペースを確保しようとする液体ゼロ・ウェイスト製品にとって、事実上の信頼性基準となっており、認証済みの液体製品ポートフォリオへの投資を加速させています。
2025年においても、従来のゼロ・ウェイスト・シャンプーは売上高シェアの88.62%を維持しており、これは市場の現在の構成を反映しています。すなわち、ゼロ・ウェイスト・シャンプー製品の大半は、持続可能なパッケージを採用しているもの、処方の面ではオーガニック認証を取得していないのです。この違いは戦略的に重要です。カテゴリー発展の次の段階では、パッケージの革新に加え、処方のプレミアム化が進む可能性が高く、この変化はオーガニック・サブセグメントのプレイヤーや専門ブランドに特に大きな恩恵をもたらすでしょう。既存の従来型処方のブランドにとって、パッケージの改善だけでは差別化の手段として不十分になりつつあることを意味します。成分の透明性が、次の競合の最前線となるでしょう。インドと日本が牽引するアジア太平洋地域は、アーユルヴェーダや伝統的な植物成分と、現代的な持続可能な処方を組み合わせた製品への志向的な需要に後押しされ、有機認証を受けたゼロウェイストシャンプーの重要な成長地域となっています。
オーガニック製品は2031年までCAGR8.11%で成長しており、最も成長の速いサブカテゴリーとなっています。これは、成分の透明性やオーガニック認証を、パッケージの持続可能性と切り離せないものとして捉える消費者層に牽引されています。オーストラリア、日本、シンガポールの専門小売業者からは、USDAオーガニックやCOSMOSオーガニックの認証が、商品掲載の事前審査基準としてますます求められるようになっており、その結果、これらの市場において処方の品質と価格に対する期待が同時に高まっています。COSMOS-standard AISBLなどの組織が運営するコンプライアンス枠組みは、規制的な影響力を持つメカニズムとして機能し、消費者向けのオーガニック表示が信頼性を維持するために満たすべき、成分およびパッケージングに関する最低基準を定めています。検証可能な認証を持たないブランドは、カテゴリーに精通した消費者の目がますます厳しくなるにつれ、根拠のない「ナチュラル」という位置づけが、評判上のリスクを高めていることに気づき始めています。
地域別分析
2025年の売上高のうち、北米が41.9%を占めました。同地域は、プラスチックフリーのパーソナルケア製品に対する初期の消費者基盤を築いており、幅広い専門小売ネットワークを有しています。米国には、ソーシャルコマースやサブスクリプションモデルを活用する、HiBAR、Plaine Products、EcoRootsといったデジタルネイティブブランドが存在します。カナダもまた、プラスチック削減政策との整合性や専門ブランドの基盤を通じて、地域需要を支えています。メキシコは依然として都市部における未開拓の機会がありますが、価格への敏感さや主要都市以外での流通網の限られさが、特に同地域最大の人口・商業中心地以外の都市において、より広範な普及を妨げています。
欧州は、提供された調査草案において、地域別セグメントの中で第2位の規模を占めていました。英国、ドイツ、フランス、イタリアが、この地域の収益の中核を形成しています。英国では、ラッシュ(Lush)が長年にわたりパッケージフリーの化粧品を展開してきたことに支えられ、シャンプーバーに対する消費者の認知度が高いのが特徴です。ドイツでは、LUCIDパッケージング登録制度を通じて、厳格な包装規制が設けられています。EUの「包装および包装廃棄物に関する規則」は2026年8月から適用され、EU市場に投入される小型の化粧品およびトイレタリー製品における使い捨てプラスチックを規制します。この規則は、加盟国全体において、詰め替え式や包装を最小限に抑えた形態の採用を後押しする明確な根拠となります。南米、中東・アフリカは依然として初期段階の地域であり、価格、流通、消費者の認知度の低さにより、その普及は主に都市部のプレミアム層の購入者に限定されています。
アジア太平洋地域は、2031年までCAGR8.0%で成長すると予測されており、ゼロウェイストシャンプー市場において最も高い地域成長率を示しています。日本では、消費者が製品の品質を非常に重視しているため、高性能な固形製品にとっての参入拠点となっています。インドでは、都市部の消費者間で水を使わない製品形態への関心が高まっており、一方でeコマースの普及により、主要都市以外へのアクセスも改善されています。中国の越境eコマースゾーンは、都市部のハイエンド層をターゲットとする国際ブランドにとって、店頭への流通経路を短縮する可能性があります。オーストラリア、シンガポール、日本では、高級自然派製品小売市場において、公認の認証がさらに重要視されています。こうした状況から、同地域ではより迅速な普及が見込まれますが、普及の規模は依然として価格の手頃さと消費者教育によって左右されるでしょう。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- プラスチック削減に対する消費者の関心の高まり
- サステナブルなパーソナルケア製品の普及が進んでいます
- 水を使わない美容製品への需要の高まり
- 詰め替え・再利用向け小売インフラの拡充
- 若い消費者の間で高まる環境意識
- 使い捨てプラスチック廃棄物を削減するための政府の取り組み
- 市場抑制要因
- 製品コストの上昇により、消費者の購入力が低下しています
- 新興市場全体における小売での入手可能性の制限
- 固形シャンプー製品に対する消費者の抵抗感
- 液体シャンプーと比較した際の性能面での懸念
- 消費者行動分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ
- 固形シャンプー
- 液体シャンプー
- パウダーシャンプー
- カテゴリー
- 従来型
- オーガニック
- 価格帯
- マス
- プレミアム
- 流通チャネル
- ハイパーマーケット・スーパーマーケット
- 専門美容店
- オンラインリテールストア
- その他の流通チャネル
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- アラブ首長国連邦
- 南アフリカ
- サウジアラビア
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場ランキング分析
- 企業プロファイル
- Lush Retail Ltd.
- Ethique Beauty Ltd.
- L'Oreal S.A.
- The Procter & Gamble Company
- Unilever PLC
- Henkel AG & Co. KGaA
- HiBAR, Inc.
- Plaine Products LLC
- J.R. Liggett Ltd.
- Davines S.p.A.
- Kitsch LLC
- The Earthling Co.
- Viori, Inc.
- Beauty and the Bees
- Rocky Mountain Soap Company
- Oregon Soap Company
- Meow Meow Tweet, Inc.
- The Refill Shoppe, Inc.
- By Humankind, Inc.
- EcoRoots
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 211 Pages
- 納期
- 2~3営業日