


ディスレクシア治療:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Dyslexia Treatment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 185 Pages
- 納期
- 2~3営業日
- 商品コード
- 2118968
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ディスレクシア治療市場の規模は、2025年の226億2,000万米ドルから2026年には236億9,000万米ドルへと拡大し、2026年から2031年にかけてCAGR6.38%で推移し、2031年には322億7,000万米ドルに達すると予測されています。
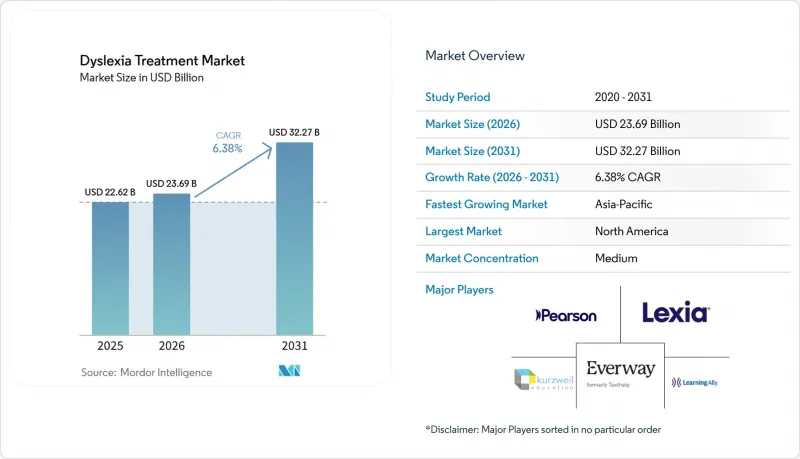
本レポートは、治療法(構造化リテラシーおよび明示的フォニックス、言語聴覚療法など)、年齢層(小児、成人、高齢者)、エンドユーザー(学校および特別支援教育プログラム、ディスレクシア専門センター、病院およびクリニックなど)、流通チャネル(小売、病院内薬局など)、地域(北米など)ごとにセグメント化されています。予測値は金額(米ドル)で示されています。
世界のディスレクシア治療市場の動向と洞察
早期発見・早期介入の義務化が、構造的スクリーニングの需要を定着させています
立法措置により、ディスレクシアの特定は事後対応的なプロセスから、学校における定期的なスクリーニングへと移行しつつあります。全南北アメリカ議会会議(NCSL)の報告によると、2024年には米国25州で少なくとも35件の識字能力関連法案が提出され、エビデンスに基づく評価やディスレクシア・スクリーナーに大きな注目が集まっています。ペンシルベニア州の「第135号法」は、構造化リテラシーへのアクセスを拡大し、全児童を対象とした読解力スクリーニングを義務付けました。ジョージア州のHB 307号法案は、ディスレクシアのある児童を対象とした、「読解の科学」に基づいた教員研修を義務付けています。幼稚園入園時のスクリーニングにより、従来の紹介パターンよりも早い段階で児童を支援の対象とすることが可能になります。これにより、学校や家庭が評価、介入、進捗モニタリングのサービスを利用できる期間が延長される可能性があります。
構造化リテラシーと「リーディング・サイエンス」の導入拡大が、B2G収益チャネルを創出
構造化リテラシーの導入は、公教育政策や学区の調達と密接に関連しています。州が「リーディング・サイエンス」に基づくカリキュラムを義務付けると、学区は新しいプログラム、教職員研修、および導入支援を必要とします。Lexia社は、同社の「Aspire」および「LETRS」専門研修プログラムについて、州レベルでの導入や更新活動が増加したと報告しており、これは教育者の学習に対する継続的な投資を反映しています。ワシントン州のHB 1295法では、学区に対し、2025-2026学年度中に包括的なリテラシープログラムを段階的に導入し、2027-2028学年度までに導入を完了することが義務付けられています。これらの要件により、個々の家庭による購入に比べて調達サイクルが長期化します。また、教員研修、報告ツール、およびプログラムが州の基準を満たしていることを示す証拠の重要性も高まっています。
技術の有無にかかわらず、セラピスト不足が助成対象となる介入の件数を制限している
認定されたリテラシー専門家の不足により、指導下で実施できる治療の量が制限されています。フランスには130万人のディスレクシア児がいますが、言語療法士は2万5,000人しかおらず、これが12~24ヶ月に及ぶ評価待ちの原因となっています。これにより、デジタルスクリーニングやテレセラピーツールが利用可能であっても、サービスへのアクセスが制限されてしまいます。インディアナ州の2024年からの識字教育研修要件により、幼稚園から小学6年生までの教員は免許更新前に80時間の研修が追加され、一部の教育者は人材面での負担増について懸念を表明しました。AIツールはスクリーニングや練習に役立ちますが、費用の償還や臨床プロトコルにおいては、依然として有資格の専門家の関与が求められることが多くあります。そのため、人材不足は需要をセルフサービス型ツールへとシフトさせると同時に、臨床サービスの拡大を制限する可能性があります。
セグメント分析
2025年時点で、構造化リテラシーおよび明示的フォニックスは、ディスレクシア治療市場の24.23%のシェアを占めていましたが、デジタルセラピーソリューションは2026年から2031年にかけてCAGR8.92%で成長すると予測されています。構造化リテラシーは、州の義務化、学校による調達、そして確立されたエビデンス基盤(学齢期の児童を対象とした体系的なフォニックス介入におけるヘッジズのg値0.65)の恩恵を受けています。言語聴覚療法は、幼い子供や音韻障害を持つ人々にとって依然として重要です。
デジタル・セラピー・ソリューションは、適応型練習、バーチャルリアリティ、ゲーミフィケーションを活用した学習を通じて、導入が進んでいます。デジタルに関するメタ分析では、読解の正確性について0.54、流暢性について0.58の統合効果が得られました。作業療法は、筆跡運動や微細運動に困難を抱える児童を支援する一方、認知・行動支援は、不安や学業に対する自尊心の低下に対処します。
2025年時点で、ディスレクシア治療市場規模の72.36%を児童・青少年が占めており、2026年から2031年にかけてCAGR 6.73%で成長すると予測されています。学校からの資金提供、保護者の支援活動、および体系的なリテラシー教育に関するエビデンスが、この分野の主導的地位を裏付けています。5~6歳での早期スクリーニングを行うことで、読字困難が定着する前に子どもたちを適切なケアにつなげることができます。また、デジタルプログラムを活用することで、専門家によるセッションの合間に、音韻認識の定期的な練習を取り入れることも可能です。
地域別分析
2025年、北米はディスレクシア治療市場シェアの38.87%を占めました。米国では、IDEA(障害のある児童教育法)、各州の識字法、そして成熟したサプライヤー基盤を通じて、地域需要を牽引しています。全南北アメリカ議会会議(NCLS)の記録によると、2024年には25州で35件の識字関連法案が成立しました。Lexia Learning、Wilson Language Training、Learning Ally、およびLexerciseは、この地域の学校および介入支援のエコシステムに参画しています。全米教育進捗度評価(NAEP)のデータによると、米国の生徒のうち学年相当の読解力を身につけているのは3分の1未満であり、これは構造化リテラシーサービスに対する学区の関心が引き続き高いことを裏付けています。
アジア太平洋地域は、予測期間を通じてCAGR8.16%で成長すると見込まれており、その背景には、診断を受けていない大規模な人口層の存在、教育テクノロジーへの投資の増加、およびデジタルインフラの改善があります。2025年に米国国立衛生研究所(NIH)が主催したレビューで述べられているように、インドでは「サマグラ・シクシャ(Samagra Shiksha)」および「障害者権利法」を通じて、スクリーニング・キャンプや「PRASHAST 2」ツールが活用されています。欧州では、政策の成熟度やサービスの利用可能性にばらつきが見られます。英国は2026年1月、「全国読書年」を立ち上げ、2,770万ポンド(3,520万米ドル)を投じました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 早期発見・早期介入の義務化
- 構造化リテラシーおよび「リーディング・サイエンス」の導入拡大
- AIを活用したスクリーニングと音素レベルのパーソナライゼーション
- 学校を拠点とした治療およびテレセラピーの提供の拡大
- 読み書き支援技術の普及
- 保護者主導の家庭内介入とサブスクリプションサービスの導入
- 市場抑制要因
- 識字支援の専門家の不足
- 高額な自己負担と不均一な償還
- 言語や文字体系を越えた証拠の移転は限定的です
- AIを活用したツールにおけるプライバシー、バイアス、および妥当性検証のリスク
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 治療モダリティ別
- 構造化リテラシーと明示的フォニックス
- 言語聴覚療法
- 作業療法
- 認知・行動支援
- デジタルセラピーソリューション
- 読み書き支援技術
- 薬物療法および併存疾患管理の支援
- その他(スクリーニング、評価および経過観察、多感覚指導)
- 年齢層別
- 児童・青少年
- 成人
- 高齢者
- エンドユーザー別
- 学校および特別支援教育プログラム
- 失読症および学習障害センター
- 病院・クリニック
- リハビリテーションセンター
- 在宅医療
- その他
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
- その他(教育機関および学習センター、消費者向け直接販売チャネル)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- C-Pen
- Dybuster
- Dyslexia Gold Ltd.
- Everway Ltd.
- Ghotit Ltd.
- IDL Literacy
- Kurzweil Education
- Learning Ally
- Lexercise
- Lexia Learning Systems LLC
- Lindamood-Bell Learning Processes
- MindPlay Education
- Nessy Learning Ltd.
- Novartis AG
- Pearson PLC
- Read Naturally, Inc.
- Takeda Pharmaceutical Company Limited
- Wilson Language Training
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 185 Pages
- 納期
- 2~3営業日


