


OTTミドルウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
OTT Middleware - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 172 Pages
- 納期
- 2~3営業日
- 商品コード
- 2118949
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、OTTミドルウェア市場の規模は、2025年の10億9,000万米ドルから2026年には12億米ドルへと拡大し、2026年から2031年にかけてCAGR8.70%で推移し、2031年には18億2,000万米ドルに達すると予測されています。
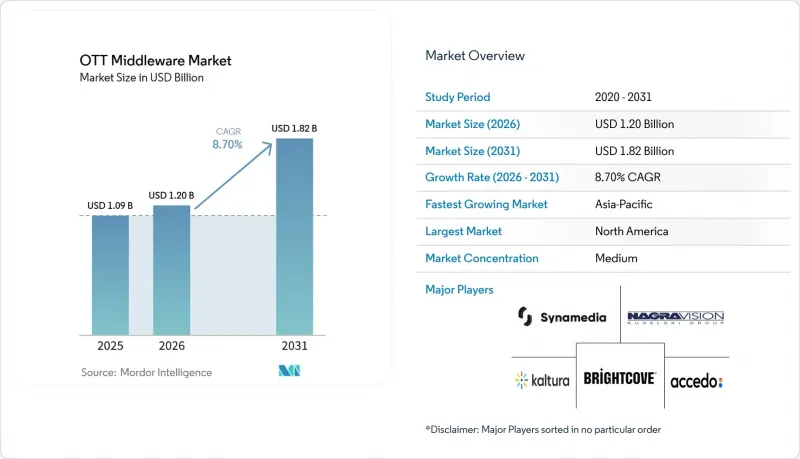
本レポートは、ストリーミングサービスの種類(オンデマンド動画ストリーミング、ライブおよびイベントストリーミングなど)、エンドユーザー(放送局および有料テレビ事業者、通信事業者およびインターネットサービスプロバイダー、純粋なOTT事業者およびDTC(Direct-To-Consumer)プロバイダー、コンテンツ所有者、スタジオ、デジタルメディア企業など)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のOTTミドルウェア市場の動向と洞察
リニアテレビからダイレクト・トゥ・コンシューマー(DTC)ストリーミングへの移行
リニアテレビからの移行により、OTTミドルウェアへの需要が高まっています。放送局、スタジオ、スポーツ団体は、加入者管理、コンテンツのセキュリティ、配信調整を必要とするDTC(Direct-to-Consumer)サービスを構築しています。Netflixは、2026年第1四半期の新規会員登録のうち、広告付きプランが70%以上を占めたと報告しています。この変化は、プラットフォームが個別のシステムを維持するのではなく、サブスクリプションと広告のワークフローを統合して運用している理由を示しています。OTTミドルウェア市場は、検索、再生リクエスト、利用権限の確認、広告配信の呼び出しなどを発生時に処理することで、こうしたワークフローを支えています。また、スポーツ団体やスタジオも、コンテンツが従来の放送枠外で配信されるようになるにつれ、権利管理、条件付きアクセス、および広告ツールを必要としています。
ピーク時の同時視聴に対応するクラウドネイティブのスケーリング
視聴ピーク期により、スケーラブルなアーキテクチャはOTTミドルウェア市場における中心的な要件となっています。大規模なライブイベントでは、トラフィックが急激に急増し、認証、利用権限、再生に同時に影響を及ぼす可能性があります。Kaltura社は、同社のクラウドネイティブなマイクロサービス設計により、2026年FIFAワールドカップにおける記録的な規模のストリーミング配信中も、各サービスを独立してスケーリングできたと述べています。コンテナ化されたサービス、オーケストレーションツール、およびマルチCDN配信により、計画的なダウンタイムなしに容量を拡大することが可能になります。テレフォニカは2025年11月、動的なリソーススケーリング、4K配信、AIを活用したメタデータワークフローをサポートするクラウドネイティブのメディア処理プラットフォームとして、Atemeを選定しました。大規模なイベントに対応できないプラットフォームは、視聴者が最も多い期間に、視聴者の信頼と広告収入の両方を失う恐れがあります。
レガシーシステムとの統合および相互運用性の複雑さ
レガシーシステムの統合は、OTTミドルウェア市場にとって依然として大きな制約となっています。事業者は、クラウドネイティブサービスを、すぐに廃止できない既存のIPTVや放送システムと接続する必要がある場合が多々あります。旧式のシステムスタックでは、互換性のないAPIや、独自仕様の条件付きアクセスへの依存、そして長期にわたるデータ移行プログラムが生じる可能性があります。こうした事業者は、既存のプラットフォームを維持しつつ、新たな機能を構築しなければならず、その結果、エンジニアリングリソースが分散してしまいます。ミドルウェアシステム間で加入者の利用権限データを移行するための普遍的な標準が欠如していることも、移行をさらに複雑にしています。フォーマット変換、デジタル著作権管理(DRM)の更新、および条件付きアクセスの相互運用性に関する継続的な作業は、近代化プログラムによる投資回収を遅らせる可能性があります。
セグメント分析
2025年時点で、オンデマンド動画ストリーミングはOTTミドルウェア市場規模の41.39%を占めており、このセグメントは予測期間中にCAGR9.23%という最も高い成長率を記録すると予想されています。これは、パーソナライゼーション、マルチDRMライセンシング、およびサーバーサイド広告挿入によって支えられています。この形式では、有料プランと広告支援型プランの両方を提供するサービスにおいて、信頼性の高いコンテンツ発見、再生、および利用権限チェックが必要となります。2026年第2四半期までに、広告支援型の無料ストリーミングテレビの視聴時間は前年同期比で55%増加しました。この形式では、OTTミドルウェア市場において、電子番組表(EPG)の管理、広告スケジュール、権利管理、およびチャンネルのプレイアウトがプラットフォームのワークロードに追加されます。Brightcoveは2026年に「AI Contextual Ads」を導入し、サーバーサイド広告挿入プロセスにおけるコンテキスト広告向けに、シーンレベルのシグナルを提供しました。
2025年2月、IAB Tech Labは、LGおよびSamsung製デバイスにおけるOpen Measurement SDKのサポートについて、FreeWheelを認定しました。ライブおよびイベントのストリーミングでは、多数の視聴者が同時にアクセスする可能性があり、アクセス権限が地域によって異なるため、相当なミドルウェア容量が必要となります。リニアOTTや無料の広告付きストリーミングサービスでは、番組表の更新、広告スケジュール、権利の監視、および配信調整のために、広範なAPI処理が発生します。ハイブリッドサービスは、ライブイベント、オンデマンドライブラリ、および無料の広告付きチャンネルを組み合わせたものであり、最も複雑なプラットフォーム構成を生み出しています。この組み合わせにより、OTTミドルウェア市場では単一のプラットフォーム上でフォーマットや収益モデルを調整する必要が生じ、専用に設計されたハイブリッドシステムへの需要が高まっています。
地域別分析
2025年、北米はOTTミドルウェア市場シェアの38.42%を占めました。この地域では、DTC(Direct-to-Consumer)サービスが集中しており、スポーツ放映権が細分化され、企業向けのストリーミング運用が行われています。2026年第2四半期、米国とカナダは、世界の無料広告付きストリーミングテレビ視聴時間の54%、および世界の広告インプレッションの74%を占めました。これらのサービスには、番組ガイドツール、広告スケジューリング、および権利管理が必要です。北米の通信事業者は、OTT(オーバー・ザ・トップ)ミドルウェア市場において、ライブテレビ、サブスクリプション型動画、および無料広告付きコンテンツを統合して提供するインターフェースへの投資を進めています。
アジア太平洋地域は、2031年までCAGR9.38%で拡大すると予測されています。インドが需要を牽引しており、その背景には、各プラットフォームがスポーツ放映権の制限、多言語メタデータ、およびモバイル、コネクテッドテレビ、ウェブデバイスへの配信を管理しなければならないという事情があります。JioHotstarは2025年に売上高10億米ドルを突破しました。東南アジアでは、2025年に有料ストリーミングアカウント数が前年比19%増加し、インドネシア、タイ、フィリピン、マレーシア、シンガポールを合わせた総数は6,100万件を超えました。日本と韓国では、レコメンデーションや広告のパーソナライゼーションが重視されている一方、オーストラリアでは、コネクテッドテレビサービス向けのマルチDRM対応のアップグレードに注力しています。
南米では、2026年上半期に地域別で最も力強い無料広告付きストリーミングテレビ視聴の伸びが見られ、視聴時間は190%増、広告インプレッション数は124%増となりました。Mileto Tecnologia社は2026年3月、AIを活用したレコメンデーション機能とマルチブランドISP機能を備えたストリーミングサービス向けに、Synamedia Goを採用しました。中東では、アラビア語へのローカライズ、地域ごとのDRM準拠、および放送スケジューリング機能が求められています。アフリカは依然として初期段階にありますが、ケニアの2026年の著作権法案案からは、権利保護に対する期待が高まっていることがうかがえます。こうしたニーズにより、セキュリティ機能を備えたミドルウェアベンダーにとって、新興のストリーミング市場への進出機会が広がっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 従来のテレビ放送から消費者向け直接配信サービスへの移行
- ピーク時の同時視聴者数に対応したクラウドネイティブのスケーリング
- ハイブリッド型サブスクリプションおよび広告による収益化の拡大
- マルチデバイス・ストリーミングと5Gを活用した視聴
- 権利情報を考慮した動的広告挿入とブラックアウトの自動化
- スーパーアグリゲーションとマルチプロバイダーによるコンテンツオーケストレーション
- 市場抑制要因
- レガシーシステムの統合と相互運用性の複雑さ
- コンテンツの違法コピー、データプライバシー、および国境を越えた規制リスク
- ピークイベントにおける広告意思決定の失敗と収益化の機会損失
- コネクテッドTVのOS認証とアプリケーションの断片化
- 業界バリューチェーン分析
- マクロ経済要因が市場に与える影響
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- ストリーミングサービスの種類別
- オンデマンド動画ストリーミング
- ライブおよびイベント配信
- リニアOTTおよびFASTストリーミング
- ハイブリッド・マルチフォーマット・ストリーミング
- エンドユーザー別
- 放送事業者および有料テレビ事業者
- 通信事業者およびインターネットサービスプロバイダー
- 純粋なOTTおよびD2C(消費者直販)
- コンテンツ所有者、スタジオ、デジタルメディア企業
- スポーツリーグ、連盟、および権利保有者
- 企業および機関組織
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- 東南アジア
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- イスラエル
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- Market Positioning Analysis
- 企業プロファイル
- Brightcove Inc.
- Kaltura Inc.
- Synamedia Limited
- NAGRAVISION SA
- Accedo Group AB
- Minerva Networks, Inc.
- Amino Technologies plc
- Netgem S.A.
- Setplex LLC
- Muvi Technology Pvt. Ltd.
- JW Player
- Wowza Media Systems, LLC
- Dacast, Inc.
- Evergent Technologies, Inc.
- Zype, Inc.
- Uscreen, Inc.
- Vimeo, Inc.
- Harmonic Inc.
- Quortex SAS
- Bitmovin GmbH
第7章 市場機会と将来の展望



