


パッケージ入りサボテンウォーター:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Packaged Cactus Water - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 211 Pages
- 納期
- 2~3営業日
- 商品コード
- 2118932
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、パッケージ入りサボテンウォーターの市場規模は、2025年の5,538万米ドルから2026年には6,391万米ドルへと拡大し、2031年までに1億3,962万米ドルに達すると見込まれており、2026年から2031年にかけてCAGR16.92%で成長すると予測されています。
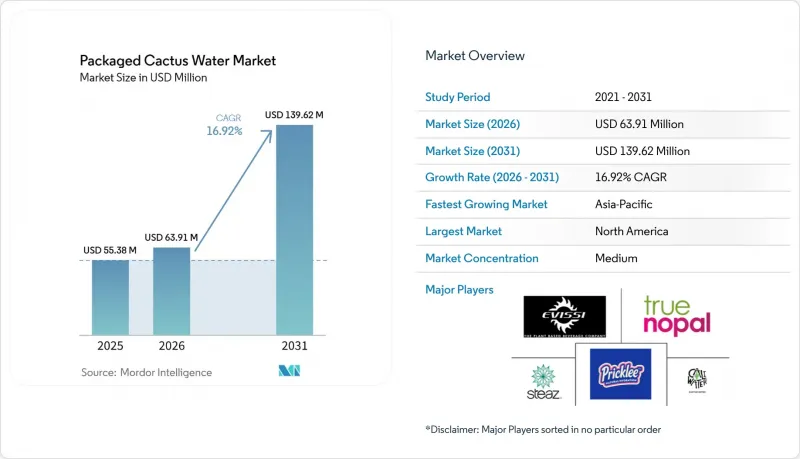
本レポートは、製品タイプ(フレーバー付き、プレーン、ブレンド)、性質(従来型およびオーガニック)、流通チャネル(スーパーマーケット/ハイパーマーケット、コンビニエンスストア、専門店、オンライン小売、その他)、および地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで示されています。
世界のパッケージ入りサボテンウォーター市場の動向と洞察
低糖分の機能性水分補給飲料に対する需要の高まり
砂糖入り飲料からの消費者の移行は、パッケージ入りサボテンウォーターカテゴリーにとって最も強力な構造的な追い風であり、財政政策によってその動きは著しく加速されています。世界最大のノパル生産国であると同時に新興の消費市場でもあるメキシコでは、高糖分飲料に対する「生産・サービス特別税(IEPS)」が、消費を低カロリーの機能性代替品へと積極的に誘導しています。Merca20を通じて報告されたStatistaのデータによると、メキシコにおける電解質飲料の販売量は2025年4月だけで4,784万リットルに達し、前年同月比で19%の伸びを示しました。サボテンウォーターは、この需要シフトの中で独自のニッチ市場を占めています。主要なココナッツウォーター製品に比べてカロリーが低く、糖分も約半分であるため、味を損なうことなく、水分補給、抗酸化作用、電解質補給といった機能性を同時に満たすことができます。これに伴う二次的な影響として、英国の「砂糖入り飲料産業課税(SDIL)」や同様の欧州の砂糖税制度による規制の影響により、食料品小売チャネルの棚スペースが、従来のソフトドリンクからゼロ糖・低糖の機能性水分補給製品へと構造的にシフトしており、新興ブランドがまだ十分に活用しきれていない小売レベルでの需要牽引効果が生まれています。コンプライアンスの要素は原材料レベルでも顕著です。人工甘味料を使用せずに製品を開発しているブランドは、英国の小売市場において「SDIL対象外」というポジショニングが、重要な商業的優位性となっていることに気づいています。
植物由来およびクリーンラベル飲料の拡大
サボテンウォーターは、より広範な植物由来飲料の拡大の波の恩恵を受けていますが、単にその一環として捉えることはできません。米国オーガニック飲料市場は2025年に102億米ドルに達し、7.2%の成長を記録しましたが、これはクリーンラベルの配合が大きな原動力となっています。オーガニック・トレード・アソシエーションの2026年3月発行『2026年オーガニック市場レポート』によると、オーガニック製品内のソフトドリンク、機能性飲料、粉末飲料というサブカテゴリーは11.5%成長し、市場全体を上回る伸びを示しました。こうした状況の中でサボテンウォーターを際立たせているのは、原料の希少性と産地特有の特性です。ウチワサボテンは乾燥地帯で灌漑を必要とせず、メキシコや北アフリカの一部において文化的・生態学的遺産として記録が残されているため、ブランドには大量生産された原料飲料では再現できない、本物のサプライチェーンストーリーが生まれます。クリーンラベルの主張を支えるコンプライアンスの枠組み、特に米国農務省(USDA)の国家有機プログラム(NOP)認証は、ミレニアル世代やZ世代の消費者にとって、購入決定の重要な指標としてますます重要な役割を果たしています。また、オーガニック・トレード協会の調査によると、若年層(13~44歳)が現在、米国のオーガニック購入者層の中で最も急成長しているセグメントであり、これにより、サボテンウォーターの主要ターゲット層に向けた潜在市場が直接拡大しています。True Nopal社がオーガニック製品ラインで達成したように、早期にUSDA NOP認証を取得したブランドは、競合するプライベートブランドが追随するために農場レベルでの移行に3年を要する、持続可能な競争上の優位性を確保できます。
既存の植物由来飲料に比べて消費者の認知度が低い
ココナッツウォーターやアロエベラウォーターは、植物由来の水分補給セグメントにおいて、消費者の認知度で10年もの先行優位性を築いており、この既存ブランドの優位性は、サボテンウォーターブランドがマスマーケットへの浸透を果たす前に克服しなければならない構造的な認知拡大の課題を生み出しています。競争圧力が最も激しいのはアジア太平洋地域であり、そこではココナッツウォーターが文化的に定着しているだけでなく、主にメキシコ産であるサボテンウォーターがコスト面で太刀打ちできないような、日用品レベルの価格帯で広く入手可能です。小売レベルでは、これは陳列上の課題として現れています。ココナッツウォーターの販売実績指標に慣れた食料品カテゴリーマネージャーは、サボテンウォーターに対しても同様の回転率基準を適用し、まだリピート購入率を確立していない初期段階のSKUを不利な立場に追いやっています。2026年に「サボテンウォーター」から「ナチュラル・ハイドレーション」へとブランド名を変更するというPricklee社の戦略的決定は、この課題への直接的な対応を反映したものです。カテゴリーの定義を広げることで、同社は、飲料の原料としてのサボテンに馴染みのない消費者にとって、試飲への心理的ハードルを下げようとしています。このカテゴリーは、実店舗での試飲や機能性を訴求するストーリーテリングを通じて消費者の信頼を築き、オフライン小売における販売回転率が大型小売店のバイヤーの期待を満たすようになるまで、時間がかかる可能性があります。
セグメント分析
2025年には、フレーバー付きサボテンウォーターが製品タイプ別セグメントの86.51%を占め、圧倒的なシェアを誇っています。これは、機能性水分補給を主な目的とするコア層以外の消費者に対しても、試飲やリピート購入を促すために、このカテゴリーが依然として味の差別化に依存していることを反映しています。このフレーバー付き製品への集中は、単に消費者の嗜好によるものではありません。これはブランド戦略を反映したものです。Caliwater社は、著名人投資家とのコラボレーションを通じて、ドラゴンフルーツ、ブラッドオレンジ、スイカ、パイナップル、ジンジャー+ライムのバリエーションへと展開し、フレーバー開発のパイプラインをマーケティングカレンダーに直接組み込んでいます。プレーンなサボテンウォーターは、現在の販売量ではごく少数派ですが、純粋主義の消費者や原材料にこだわる購入者が、香料や甘味料を添加していない純粋な電解質補給を求めていることから、2026年から2031年にかけてCAGR17.46%で最も急速に成長しているサブセグメントとなっています。「ミックスサボテンウォーター」は、ウチワサボテンにドラゴンフルーツやハイビスカスなどの相性の良い機能性成分を組み合わせた製品であり、フレーバーの革新とクリーンラベルのポジショニングが交差する新興の製品カテゴリーです。これにより、フレーバー付き製品とプレーン製品の双方の顧客層を獲得する可能性があります。
製品タイプにおける二次的な動向として、フレーバー付きサボテンウォーターがカクテルのミキサーとして活用されるケースが増加しており、これによりプレミアム志向の非伝統的な消費シーンが開かれています。スポーツドリンクや普通の水とは異なり、フレーバー付きサボテンウォーターに含まれるベタレイン色素は、ドリンクの見た目に際立った個性を与えます。PrickleeやCaliwaterといったブランドは、飲食店向けのバイヤーに対して、ミキサーとしての使用事例を明確に打ち出し始めています。ジムバッグからバーカートへと広がるこうした消費シーンの多様化は、サボテン特有の健康効果に関するさらなる消費者教育に依存しない、構造的なプレミアム化の原動力となっています。ここでも米国農務省(USDA)のNOP認証の遵守が重要となります。有機認証を受けたフレーバー付き製品ラインは、健康志向の買い物客が最も集中している専門店や自然食品スーパーのチャネルにおいて、棚価格でのプレミアム価格を実現しています。
地域別分析
2025年、北米はパッケージ入りサボテンウォーター市場の49.9%を占めました。この地域には、確立された機能性飲料の小売市場に加え、このカテゴリーを発祥とする複数のブランドが存在します。米国は主要な商業拠点であり、ウォルマート、ホールフーズ・マーケット、スプラウツ・ファーマーズ・マーケット、クローガーでの取り扱いによって支えられています。外食産業との提携は、製品の試飲機会を創出し、その後の小売購入を後押しする可能性があります。メキシコは、主要なウチワサボテンの生産地であると同時に、糖分を含む飲料への課税によって形成された消費市場という二重の役割を担っています。提供された調査によると、ミルパ・アルタは国内のノパル生産量の22%を占めており、このセクターはメキシコシティに年間6億メキシコペソ以上の収益をもたらしています。
欧州では現在の存在感は小さいもの、「クリーンラベル」の証明が充実したブランドにとっては成長の余地があります。英国は、Cacto Drinksにとって初期の商業化拠点となっています。同社はロンドンで開催されたIFE 2026において、炭酸なしのウチワサボテンウォーターを発売しました。ドイツは、消費者が機能性ウォーター製品に慣れ親しんでいるため、二次的なターゲットとなり得ます。欧州への進出には、規制関連の書類に細心の注意を払う必要があります。製品の成分や表示内容を裏付けることができるブランドほど、同地域への参入において有利な立場に立つでしょう。
アジア太平洋地域は、2031年までCAGR18%で成長すると予想されており、これは各地域の中で最も高い成長率です。都市部の所得水準、ウェルネス関連の消費、およびEコマースのインフラがこの成長を支えています。オーストラリアでは、2024年にスパークリングサボテンウォーターのラインナップを発売した「BetterDays」が、現地でのカテゴリー開拓の一例となっています。日本と韓国では高級な輸入製品が支持される可能性がありますが、インド、タイ、シンガポール、インドネシアは依然として需要が拡大しつつある地域です。南米では、健康志向の飲料需要と現地のノパル(サボテン)の農業生産能力を通じて、潜在的な可能性が見込まれます。中東およびアフリカは、砂糖税、近代的な小売業、そして北アフリカにおけるウチワサボテンの生産が将来の発展を支える、より長期的な機会となります。湾岸諸国の市場は、輸入された機能性飲料がすでに富裕層の都市部消費者に届いているため、参入の足がかりとなり得ます。モロッコとチュニジアは、ウチワサボテンの農業生産がすでに定着しているため、供給面での重要な拠点となる可能性があります。現地の加工能力が整備されれば、欧州への供給ルートの短縮が有効になる可能性があります。ナイジェリア、南アフリカ、エジプトは、近代的な小売業や健康志向の消費が拡大している、将来的な機会となる市場です。市場参入のペースは、価格設定、現地の流通パートナー、および製品に関する啓発活動によって左右されるでしょう。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 低糖分の機能性水分補給飲料に対する需要の高まり
- 植物由来およびクリーンラベル飲料の拡大
- ニッチなウェルネス飲料への小売およびEコマースによるアクセス
- フレーバーの革新とカクテル用ミキサーの使用事例
- 持続可能性の提案としてのサボテン作物の資源効率性
- 外出先や忙しい時でも手軽に楽しめる常温保存可能な形態
- 市場抑制要因
- ココナッツウォーターやアロエベラウォーターに対する消費者の認知度が低いこと
- 不安定な原材料の供給と季節による果実の品質のばらつき
- 臨床的エビデンスおよび健康強調表示の立証リスク
- 加工および貯蔵過程におけるベタレインの色と風味の安定性
- 消費者行動分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ
- フレーバー付きサボテンウォーター
- プレーン・サボテンウォーター
- サボテンウォーターのブレンド製品
- Nature
- 従来型
- オーガニック
- 流通チャネル
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア
- 専門店
- オンラインリテールストア
- その他の流通チャネル
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- スウェーデン
- ベルギー
- ポーランド
- オランダ
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- タイ
- シンガポール
- インドネシア
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- ペルー
- チリ
- その他の南米諸国
- 中東・アフリカ
- アラブ首長国連邦
- 南アフリカ
- サウジアラビア
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場ランキング分析
- 企業プロファイル
- Caliwater LLC
- True Nopal Ventures LLC
- Pricklee LLC
- The Cactus Water Co. LLC
- The Lauro Company LLC
- STEAZ(Healthy Beverage LLC)
- EVISSI USA LLC
- BetterDays
- Oka Products LLC
- Green-Go
- PURE KAKTAI
- Lunae Sparkling
- HASK
- CactuSips
- Cacto Water
- Magic Cactus
- Nopali Cactus Water
- Desert King International
- Cactus Botanics Ltd
- Mamma Chia, LLC
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 211 Pages
- 納期
- 2~3営業日


