


プライベートブランド化粧品:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Private Label Cosmetics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2118916
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、世界のプライベートブランド化粧品市場は2025年に111億7,000万米ドルの規模であり、2026年には116億5,000万米ドルになると推定されています。
また、予測期間中のCAGRは5.45%で、2031年までに151億9,000万米ドルに達すると見込まれています。
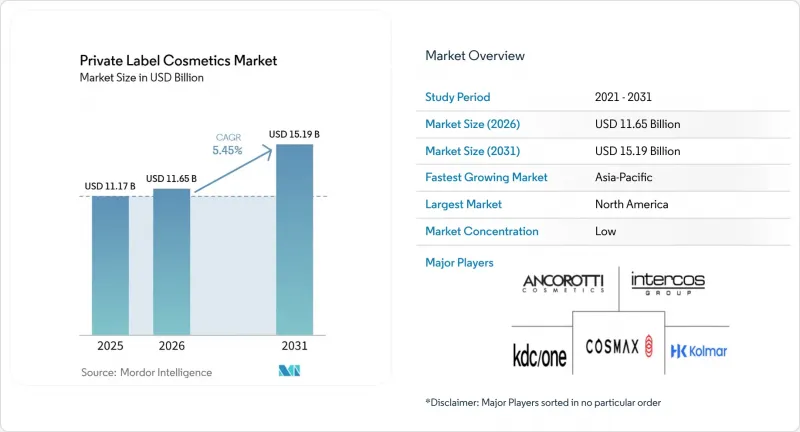
本レポートは、製品タイプ(スキンケア、ヘアケア、カラーコスメティクス、その他)、カテゴリー(プレミアムおよびマスマーケット)、性質(従来型およびナチュラル/オーガニック)、エンドユーザー(女性および男性)、流通チャネル(スーパーマーケットおよびハイパーマーケット、専門店など)、地域(北米、欧州など)ごとに分類されています。市場予測は、金額(米ドル)および数量(トン)の両方で示されています。
世界のプライベートブランド化粧品市場の動向と洞察
小売業者による独自美容製品ラインナップへの注力の拡大
小売業者は、ブランド差別化を強化し、顧客ロイヤルティを高め、自社所有の化粧品ブランドを通じて収益性を向上させるため、独占的な美容製品ポートフォリオをますます拡大しています。独自の製品ラインを開発することで、小売業者は製品のイノベーション、処方、パッケージング、価格設定、およびマーチャンダイジングに対するより大きな主導権を握ると同時に、変化し続ける消費者の嗜好により迅速に対応できるようになります。また、独占的なプライベートブランド美容製品ポートフォリオにより、小売業者は競合する小売チャネルでは入手できない独自の製品を提供することが可能となり、消費者とのエンゲージメントを強化し、リピート購入を促進しています。例えば、2024年5月、リライアンス・リテールの「ティラ・ビューティー(Tira Beauty)」は、独占的なネイルケアおよびネイルカラーブランド「ネイルズ・アワー・ウェイ(Nails Our Way)」を発売し、プライベートブランドポートフォリオを拡大しました。この発売により、ティラ・ビューティーの小売業者独自美容製品のラインナップが拡充され、独占的な製品開発を通じて差別化されたプライベートブランド化粧品ポートフォリオを構築するという、業界の注目の高まりがさらに裏付けられました。
クリーンラベルおよび成分表示が透明な化粧品への需要
クリーンラベルや成分表示が透明な化粧品に対する消費者の嗜好が、プライベートブランド化粧品市場の成長を牽引しています。これは、購入者が成分表をますます精査し、天然由来で安全かつ科学的に検証された成分を配合した製品を優先するようになっているためです。例えば、欧州連合(EU)は2026年4月28日、化粧品に関する規則(EC)第1223/2009号を改正する規則(EU)2026/909を公布しました。消費者安全科学委員会(SCCS)の最新の科学的見解に基づき、この規則では化粧品へのトリフェニルリン酸(TPP)の使用が禁止されており、2027年1月1日からは基準に適合しない製品の市場への投入が禁止され、2028年7月1日からは当該製品の提供が全面的に禁止されます。この規制の改正により、化粧品メーカーやプライベートブランド小売業者は、より安全な成分を用いた製品の再配合や成分情報の透明性向上に取り組むよう促されており、クリーンラベル化粧品への市場の移行がさらに加速しています。
老舗化粧品ブランドとの激しい競合
老舗化粧品ブランドからの激しい競合が、プライベートブランド化粧品市場の成長を依然として抑制しています。世界的に認知された美容企業は、強力なブランド価値、長年にわたる消費者の信頼、広範な研究開発能力、そして多額のマーケティング投資を保有しています。消費者は、こうしたブランドを「実証済みの製品効果」「優れた品質」「継続的なイノベーション」と結びつけることが多いため、小売業者が展開する化粧品ブランドが、特にプレミアム美容カテゴリーにおいて顧客を惹きつけ、維持することは困難となっています。また、既存ブランドは、幅広い製品ポートフォリオ、頻繁な新製品発売、小売業者との強固な関係、そしてオムニチャネルマーケティング、著名人の起用、インフルエンサーとのコラボレーションを通じた高い認知度を維持しており、プライベートブランド製品の市場浸透を制限しています。さらに、新技術や科学的に実証された処方を迅速に商品化する能力も、小売業者が展開するブランドへの競争圧力を高めています。
セグメント分析
2025年、プライベートブランド化粧品市場において、スキンケアが42.23%という最大のシェアを占めました。このセグメントの主導的地位は、毎日のスキンケア習慣の頻度の高さに支えられており、保湿剤、洗顔料、美容液、日焼け止めなどの製品は、年間を通じて繰り返し購入される商品となっています。消費者は予防的な肌の健康維持や長期的なスキンケアをますます重視するようになり、機能性成分を配合し、表示が透明な製品に対する需要が堅調に推移しています。小売各社は、成分の安全性や有効性に対する消費者の嗜好の変化に対応するため、皮膚科医によるテスト済み、無香料、ヴィーガン、クリーンラベルの製品を導入することで、自社ブランドスキンケア製品のラインナップを強化しています。IfD Allensbachによると、2025年にはドイツで14歳以上の約2,987万人がスキンクリームを使用しており、スキンケア製品が広く習慣的に使用されていることが示されており、これが自社ブランドスキンケア製品への持続的な需要を支えています。
カラーコスメティクスは、2026年から2031年にかけてCAGR5.88%を記録し、最も成長が速い製品タイプセグメントになると予測されています。この成長は、美容動向の取り入れが加速していることや、新しい色合い、仕上がり、テクスチャーを特徴とし、頻繁に刷新される商品ラインナップを消費者が好むことに起因しています。小売業者は、進化する消費者の期待に応えるため、スキンケア効果、長時間持続性、軽やかなテクスチャー、クリーンラベルの成分を取り入れた処方を用いて、プライベートブランドのカラーコスメティクスのラインナップを拡充しています。ソーシャルメディア、ビューティークリエイター、デジタルコンテンツの影響力の高まりにより、動向に即したメイクアップ製品への需要が加速しており、小売業者は製品開発サイクルを短縮し、新コレクションをより頻繁に投入するよう促されています。顔料技術の進歩、インクルーシブな色展開、多機能な化粧品処方の開発により、製品の魅力はさらに高まり、予測期間を通じて持続的な成長を支えています。
2025年、プライベートブランド化粧品市場において、「マス」カテゴリーが63.54%という最大のシェアを占めました。このセグメントの優位性は、日常的な買い物先で小売業者独自の化粧品が広く入手可能であり、日常的な買い物の中で手軽に購入できることに起因しています。小売業者は、美容製品を網羅したマスマーケット向けプライベートブランド品揃えを継続的に拡大しており、消費者は単一の店舗ブランドの下で複数の化粧品を購入できるようになっています。高い商品回転率、標準化された製造、効率化された調達により、小売業者は品揃えを頻繁に刷新しつつ、一貫した商品供給を維持することが可能となっています。さらに、小売業者限定ブランドの下で新しい処方やパッケージを迅速に導入できることが、消費者のエンゲージメントを強化し、リピート購入を促進しており、プライベートブランド化粧品市場におけるマスマーケットセグメントの地位を確固たるものにしています。
プレミアムカテゴリーは、2026年から2031年にかけてCAGR 6.59%を記録し、最も急速に成長するセグメントになると予測されています。この成長は、臨床的に裏付けられた有効成分、バイオテクノロジー由来の化合物、および多機能なスキンケア効果を取り入れた洗練された処方に対する需要の高まりに支えられています。小売業者は、プレミアムなパッケージング、高度な製品テスト、そして定評のあるプレステージブランドに匹敵する感覚体験の向上に投資することで、プライベートブランドのポートフォリオを強化しています。消費者は、より高い効果、皮膚科医による検証、そして専門的な美容ソリューションを備えた製品をますます求めるようになっており、これを受けて小売業者は、差別化された処方を備えたプレミアムなプライベートブランドコレクションを投入しています。科学に裏打ちされた化粧品の拡大、ラグジュアリーを彷彿とさせる製品プレゼンテーション、そしてプレミアムな成分の革新が、プライベートブランド化粧品の従来の「バリュー」という位置づけを超えた転換を推進しており、予測期間におけるプレミアムカテゴリーの力強い成長を支えています。
地域別分析
2025年、北米は世界のプライベートブランド化粧品市場において33.34%という最大のシェアを占めました。この地域の地位は、十分に整備された美容小売エコシステム、小売業者所有ブランドへの広範な受容、そしてプライベートブランド製品の品質に対する消費者の強い信頼によって支えられています。小売各社は、先進的なマーチャンダイジングやオムニチャネル小売戦略を背景に、科学的に配合されたスキンケア製品、クリーンラベル化粧品、プレミアムなプライベートブランドコレクションを導入することで、独自の美容商品ラインナップを強化し続けています。老舗の美容専門小売店、スーパーマーケット、ドラッグストア、倉庫型会員制クラブの存在により、棚での高い視認性と安定した商品供給が確保されています。製品イノベーション、持続可能なパッケージング、皮膚科医が監修した処方への継続的な投資が、同地域の圧倒的な市場での優位性をさらに強固なものにしています。
アジア太平洋地域は、2026年から2031年にかけてCAGR 6.94%を記録し、最も急成長する地域市場になると予測されています。同地域の成長は、美容小売の急速な近代化、オムニチャネル流通ネットワークの拡大、そして既存市場と新興市場の両方における小売業者所有の化粧品ブランドの台頭によって牽引されています。消費者は、予防的なスキンケア、パーソナライズされた美容ソリューション、成分の透明性、多機能な化粧品をより重視するようになっており、これにより小売業者は革新的な処方を用いてプライベートブランド(PB)の品揃えを拡大するよう促されています。また、この地域は美容イノベーションの重要な拠点となっており、小売業者は、変化し続ける消費者の期待に応えるため、先進的な成分、バイオテクノロジーに基づく有効成分、K-ビューティーやJ-ビューティーにインスパイアされた処方、そして科学に裏打ちされたスキンケアのコンセプトを採用しています。
欧州は、プライベートブランド化粧品にとって成熟した戦略的に重要な市場であり、大衆市場への高い浸透率と、小売業者が展開するプレミアム美容製品のポートフォリオの拡大が特徴です。英国国家統計局(ONS)によると、2025年の英国における消費者支出は約383億ポンドに達し、同国における美容・パーソナルケア製品の消費が極めて活発であることを示しており、これがプライベートブランド化粧品の需要を支え続けています。一方、南米では、近代的な小売業態の拡大や、小売店限定の化粧品ブランドの入手可能性が高まっていることを背景に、着実な成長が見られます。中東・アフリカ地域もまた、組織化された小売業の発展、プレミアムパーソナルケア製品への需要の高まり、そして変化する消費者の嗜好に応えるため、小売業者がプライベートブランド美容商品の品揃えへの投資を拡大していることから、有望な市場として台頭しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 小売業者が独自の美容商品ラインナップに注力する傾向が強まっています
- クリーンラベルおよび成分表示が明確な化粧品への需要
- オムニチャネルおよびD2C(消費者直販)小売戦略の拡大
- ソーシャルメディアの影響力の高まりとデジタル美容動向
- プレミアムなプライベートブランド化粧品の品揃えの拡大
- 持続可能で環境に優しい化粧品パッケージへの注力
- 市場抑制要因
- 老舗化粧品ブランドによる激しい競合
- 品質および供給の安定性における外部メーカーへの依存
- 製品の処方変更および規制順守に伴うコスト
- 長期的なブランドロイヤリティの構築における課題
- 消費者行動分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- スキンケア
- ヘアケア
- カラーコスメ
- その他
- カテゴリー別
- プレミアム
- マス
- 性質別
- 従来型
- ナチュラル/オーガニック
- エンドユーザー別
- 女性
- 男性
- 流通チャネル別
- スーパーマーケット・ハイパーマーケット
- 専門店
- オンラインリテールストア
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- その他の南米諸国
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Cosmax, Inc.
- Intercos S.p.A.
- Kolmar Korea Co., Ltd.
- Knowlton Development Corporation, Inc.
- Fareva
- Ancorotti Cosmetics S.p.A.
- Chromavis Fareva
- Schwan-STABILO Cosmetics GmbH & Co. KG
- Cosmecca Korea Co., Ltd.
- Cosmetic Solutions Innovation Labs
- H.S.A. S.p.A.
- TOA Inc.
- HCT Group
- COPTIS
- Lady Burd Cosmetics
- Cosmetic Solutions Europe
- Vee Pak Inc.
- Garcoa Laboratories
- Maesa Inc.
- BPI Labs