


産業用テープ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Industrial Tapes - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2118891
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、工業用テープ市場は2025年に558億2,000万米ドルの規模となり、2026年の584億3,000万米ドルから2031年までに775億5,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは5.83%となる見込みです。
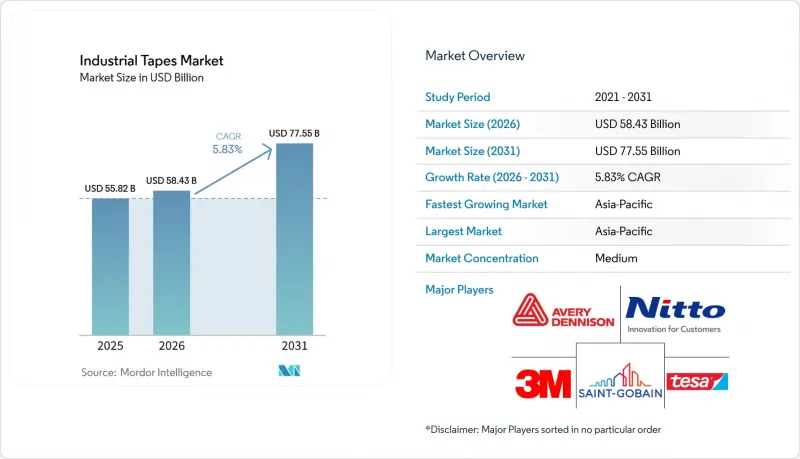
本レポートは、接着剤の種類(アクリル、ゴム、シリコーンなど)、製品(ダクトテープ、アルミテープ、フィラメントテープなど)、接着技術(感圧接着剤、溶剤系接着剤など)、最終用途産業(工業製造、自動車など)、および地域(アジア太平洋、北米など)ごとに分類されています。市場予測は金額(米ドル)で示されています。
世界の工業用テープ市場の動向と洞察
電気自動車用バッテリーの組立および熱管理における工業用テープの採用拡大
電気自動車用バッテリーの組立では、接着、絶縁、熱管理、防火、電磁シールド、圧縮シールといった分野において、機能性テープへの需要が生まれています。これらの用途では、限られたバッテリーパックのスペース内で複数の機能を果たすことのできる材料が求められます。ヘンケルは2026年5月、熱伝導率1.7 W/(m・K)で室温硬化型のシリコーンフリー熱ギャップフィラー「Bergquist TGF 2030APS」を発売しました。また同社は、セル・トゥ・パック設計向けに、熱伝導率2 W/(m・K)のポリウレタン系熱伝導性接着剤「Loctite TLB 9270APS」も発表しました。セル・トゥ・パック設計では個別の部品点数が減少するため、テープの選定には構造的および安全面での責任がより重くのしかかります。
機械式締結部材の代替として、軽量接着ソリューションへの需要が高まっています
メーカー各社は、特定の自動車および航空宇宙用アセンブリにおいて、リベット、ネジ、溶接の代わりにテープを採用しています。テープは、機械式締結具に伴う局所的な応力集中を生じさせることなく、異種材料を接着することができます。2026年の「Automotive Engineering Expo」において、テサ社は、従来の樹脂プラグに代わる自動穴埋めシステム「ProSeal」を発表しました。このシステムにより、最大80%の軽量化を実現し、車両1台あたり平均280gの軽量化が可能となります。また、ヘンケル社は2026年5月、白体(ボディ・イン・ホワイト)生産におけるアスファルトシートの代替として、振動減衰機能も備えた「Teroson EP 52シリーズ」を発売しました。構造用テープの用途におけるサプライヤー承認は、車両開発プログラムの初期段階で設計仕様を確保したメーカーの立場を強化することにつながります。
原材料価格の変動が接着剤および基材のコストに影響
粘着テープの生産は、アクリル、シリコーン、合成ゴム、溶剤、フィルム、その他の原材料に依存しており、これらの価格は急速に変動する可能性があります。原料の供給制約により、アクリル系接着剤、シリコーンテープ、合成ゴムコンパウンド、および溶剤系システムのコストが上昇する可能性があります。こうした変動により、見積期間の短縮や、コンバーターにおける資材計画の複雑化を招く恐れがあります。地域に根ざした中小規模の企業は、長期の供給契約を通じて原料を確保する能力が限られている場合があります。資材価格が高騰する時期には、運転資金に圧力が掛かる可能性があります。これにより、特に標準的なテープカテゴリーにおいて、顧客が追加供給を求めている場合でも、生産能力の拡大が制限される恐れがあります。
セグメント分析
2025年、アクリル系は工業用テープ市場の44.52%を占めました。この地位は、耐紫外線性、基材との幅広い適合性、および水性接着剤システムでの使用を反映しています。水性アクリル系材料は、欧州、北米、および日本における高溶剤配合からの移行傾向と合致しています。Lohmann社は、ASTM D 5470に基づいて試験された、最大2 W/(m*K)の熱伝導率を持つ熱伝導性アクリル転写テープ「DuploCOLL TC」を提供しています。これらの製品は、かつてシリコーン配合と密接に関連していた用途においても、アクリル系システムが活用できることを示しています。ゴム系接着剤は、その定評のある性能とコスト面での優位性が依然として重要視される、包装、ダクトテープ、および一般的なメンテナンス用途において、引き続き重要な役割を果たしています。
シリコーン市場は、2031年までCAGR6.93%で成長すると予測されています。シリコーンは、EVバッテリーモジュール、半導体マスキング、航空宇宙用途など、極端な温度環境下での用途に活用されています。シリコーン系製品は、性能要件が多くのアクリル系やゴム系製品の動作範囲を超える場面で使用されています。折りたたみ式ディスプレイ、ウェアラブル機器、センサー用途からの需要も、その最終用途の基盤を拡大させています。ポリウレタンおよびホットメルトのハイブリッド配合は、小規模な構造接着や自動車用シーリング用途を支えています。工業用テープ業界では、単一の配合であらゆる温度、基材、剥離性、耐久性の要件を満たすことはできないため、引き続き複数の接着剤化学組成が求められています。
2025年、ダクトテープは産業用テープ市場の29.85%のシェアを占めました。ダクトテープは、建設、暖房・換気・空調(HVAC)、保守・修理、および一般的な産業作業において、依然として広く使用されています。その有用性は、多様な使用条件下における耐引裂性、追従性、および手で引き裂ける特性に由来しています。これらの特性により、多くの特殊テープよりも幅広い製品範囲での需要を支えています。アルミテープは、HVAC、断熱、航空宇宙用ダクトなどで引き続き使用されています。フィラメントテープも、接着力に加え引張補強が求められる輸送、物流、パレタイジングの分野で活用されています。
接着剤転写テープは、2031年までCAGR6.87%で拡大すると予測されています。その接着剤フィルム構造は、ロボットによる正確な塗布を可能にし、基材の廃棄物を削減できます。これは、電子機器、ホワイトボディ組立、および医療機器の生産に適しています。3Mの接着剤転写テープ966NPは、ASTM E 595に基づくNASAの低アウトガス仕様を満たしており、厳しい環境条件が求められる航空宇宙および半導体分野に適しています。また、3Mは電気的に剥離可能なテープ1100-050も提供しており、これは電気的刺激により導電性表面から剥離し、溶剤にさらすことなくリワークが可能です。循環型経済の要件が重要性を増す中、剥離可能な形式は、修理を前提とした製品設計を支援することができます。
地域別分析
アジア太平洋地域は2025年に産業用テープ市場シェアの42.94%を占め、2031年までCAGR6.45%で成長すると予測されています。同地域には、バッテリー製造、民生用電子機器の組立、半導体製造、および自動車生産能力が集積しています。中国は、自動車および電子機器生産の規模の大きさから、需要を牽引しています。中国では2024年に702万台の新エネルギー車が生産され、前年比で35.8%増加しました。日本と韓国は、特殊テープの生産および高性能材料の分野で重要な地位を占めています。また、地域内のサプライチェーンが多様化するにつれ、ベトナム、タイ、インドネシアでも電子機器の組立生産能力が拡大しています。
北米では、航空宇宙、自動車、防衛、ライフサイエンスの製造分野から高付加価値の需要が支えられています。五大湖工業地帯には、自動車のOEMメーカー、サプライヤー、およびバッテリー組立事業が集中しています。環境および労働安全に関する枠組みにより、製造拠点では水性および無溶剤テープの採用が促進されています。メキシコでは、米国やカナダと連携した自動車および電子機器の生産を通じて需要が拡大しています。自動化への投資も、感圧接着剤や転写テープの利用を後押ししています。製造業者が自動化アプリケーションを活用して生産の安定性を高め、手作業による組立工程を削減する分野において、工業用テープ市場には成長の余地があります。
欧州は、持続可能性の要件やプレミアムOEMの仕様によって形作られる高付加価値の製品構成が特徴です。ドイツ、フランス、英国は、自動車、産業、エレクトロニクス用途において、依然として重要な需要拠点となっています。ドイツ接着剤工業会(IVK)の報告によると、循環型経済を志向した製品開発において、剥離可能、リサイクル可能、およびバイオベースの接着剤形態に対する需要が高まっています。南米市場は規模が比較的小さく、ブラジルとアルゼンチンでは、自動車、包装、建設分野の需要に支えられています。中東およびアフリカでは、インフラ整備事業が、建設、HVAC(冷暖房・換気・空調)、およびメンテナンス用テープに対する長期的な需要を支えています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 機械式締結部品の代替として、軽量な接着ソリューションへの需要が高まっています
- 電気自動車のバッテリー組立および熱管理における工業用テープの採用拡大
- 電子機器の小型化が進み、高精度テープの需要を牽引しています
- 低VOCかつ環境に配慮した粘着テープソリューションへの需要の高まり
- 製造分野における自動化の進展と、ロボットによるテープ貼付プロセスの普及
- 市場抑制要因
- 接着剤および基材のコストに影響を与える原材料価格の変動
- REACHやRoHSを含む、厳格な環境および規制遵守要件
- 重負荷用途における機械的締結および代替接着技術との競合
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 接着剤タイプ別
- アクリル
- ゴム
- シリコーン
- その他の接着剤の種類
- 製品別
- ダクトテープ
- アルミテープ
- フィラメントテープ
- 粘着転写テープ
- その他の製品
- 接着技術別
- 感圧接着剤
- 溶剤系接着剤
- 水性接着剤
- ホットメルト接着剤
- 最終用途産業別
- 工業製造
- 自動車
- 電気・電子機器
- 建築・建設
- ヘルスケア
- 食品・飲料
- 航空宇宙・防衛
- 運輸・物流
- その他のエンドユーズ産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- 3M
- Advance Tapes International
- American Biltrite Inc.
- Avery Dennison Corporation
- CCT Coating and Converting Technologies, LLC
- Henkel AG and Co. KGaA
- IPG
- LINTEC Corporation
- Lohmann
- Nitto Denko Corporation
- ORAFOL Europe GmbH
- Saint-Gobain
- Scapa
- Shurtape Technologies, LLC
- tesa SE
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


