


フッ化アルミニウム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Aluminum Fluoride - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2118870
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、フッ化アルミニウム市場は2025年に23億9,000万米ドルの規模であり、2026年の25億3,000万米ドルから2031年までに33億3,000万米ドルに達すると予測されており、予測期間(2026年~2031年)の年間平均成長率(CAGR)は5.65%となる見込みです。
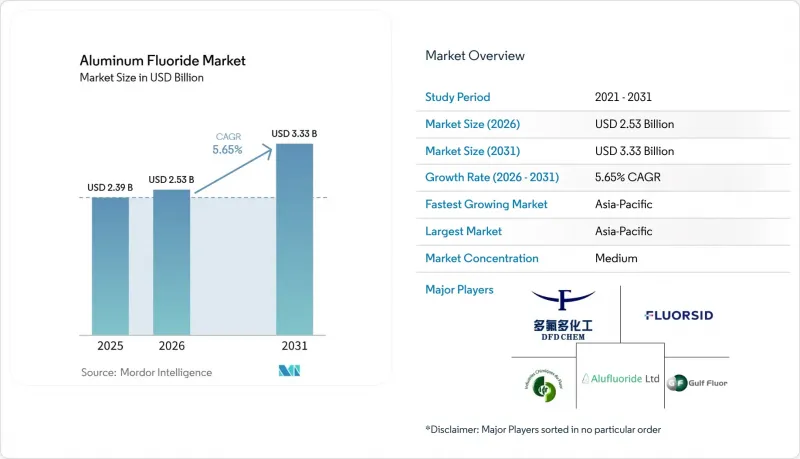
本レポートは、製造プロセス(乾式、湿式)、形態(粉末、顆粒)、用途(電解液添加剤、フラックス剤、触媒・触媒担体など)、最終用途産業(アルミニウム精錬、化学など)、および地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のフッ化アルミニウム市場の動向と洞察
電気自動車および輸送用途における軽量アルミニウムの需要拡大
2024年の世界の電気自動車販売台数は1,700万台を超え、前年比で25%増加しました。この成長は、車体構造やバッテリーシステムにおける軽量材料への需要を支えています。自動車メーカーはこれらの用途において軽量材料の使用を拡大しており、アルミニウム生産量の増加に伴い電解液添加剤の需要が高まることから、フッ化アルミニウム市場を後押ししています。また、最新の製錬所の設計では、溶融浴の組成をより厳密に制御する必要があり、化学的品質の一貫性がますます重要になっています。この関係は需要量の拡大を支えており、厳格なプロセス仕様を満たすサプライヤーに有利に働く可能性があります。
高純度フッ化アルミニウムと製錬における電解液性能の向上
製錬所の運営者は、フッ化アルミニウムの投入管理を、単なる日常的な調達決定ではなく、エネルギー管理の一環として行う傾向が強まっています。ICSOBAの会議録によると、500 kAのセルにおいて電解液組成管理を改善した結果、アルミニウム1トン当たり628 kWhの直流エネルギー使用量を削減できたと報告されています。電流効率の向上により、安定した浴状態を維持しつつ、エネルギー消費を削減することが可能です。フードの設置やガス処理を改善することで、排ガスからより多くのフッ化水素を回収できるようになり、個々の工場における純水補給量の純減につながる可能性があります。それでもなお、操業全体を通じて信頼性の高い添加を必要とする、より大規模で高効率な電解槽ラインが、引き続きフッ化アルミニウム市場を支えています。そのため、購入者は純度、再現性、および技術サポートをより重視するようになっています。
フッ化物排出および廃棄物管理に関する環境規制
環境規制の順守は、フッ化アルミニウム生産業者や製錬所にとって、設備投資コストおよび運営コストの増加につながります。フッ化アルミニウム生産サブカテゴリーに関する米国の規制では、30日間の平均フッ化物排出量の上限を、製品1 kgあたり0.63 kgと定めています。提供された調査報告書では、インドの2025年改定規則についても言及されており、同規則では、電解槽室からのフッ化物総排出量をアルミニウム1トンあたり0.8 kg、フッ化アルミニウムの使用量をアルミニウム1トンあたり20 kgと定めています。これらの要件により、正確な投与と高品質な製品に対する需要が高まる可能性があります。より強力なガス処理システムや電解槽のフードを設置している施設では、排ガスからより多くのフッ化水素を回収することができます。この回収により、稼働が安定しているプラントでの交換需要を低減できる一方で、規制基準の厳格化により、小規模なサプライヤーにとっては市場参入がより困難になる可能性があります。
セグメント分析
2025年時点で、フッ化アルミニウム市場のシェアの72.81%を乾式プロセスが占めていました。これは、既存の製錬所が無水フッ化水素と水酸化アルミニウムに基づく実績のある製造プロセスを採用しているためです。このプロセスは、安定した供給量、一貫した製品特性、および既存の取り扱いシステムとの互換性を重視する大規模な製錬所顧客に対応しています。乾式製造は、フッ化水素と硫酸を一体的に調達できる地域において、確固たる基盤を築いています。また、従来の製錬所の仕様に合致したグレードの製品を供給することも可能です。しかし、乾式プロセスの経済性は、酸級蛍石の入手可能性とコストに依然として左右されやすい状況にあります。こうした圧力により、生産者は代替原料ルートの検討を迫られています。
湿式プロセスは、2031年までCAGR6.12%で拡大すると予測されています。このプロセスでは、リン酸肥料の生産から回収されたフッ化ケイ酸を水酸化アルミニウムと反応させるため、蛍石のサプライチェーンへの依存度を低減できます。2025年の研究では、リン化学製品製造の製品別であるフルオロケイ酸を用いた湿式合成が検討され、純度と反応収率の向上が報告されました。インドのメーカーは、近隣にあるリン酸製造施設をフルオロケイ酸の供給源として利用してきました。また、湿式処理は乾式処理に比べて、フッ化水素ガスの排出量を削減できる可能性があります。
製品の密度や粒子特性は乾式法による製品とは異なる可能性があるため、製錬所では切り替え前に投与設定を調整する必要があるかもしれません。こうした操業上の変更は、湿式法の経済性が有利である場合でも、切り替えコストを生み出します。このため、製錬所がすでに慣れ親しんだグレードに合わせて、材料の取り扱い、保管、および溶融槽制御の慣行を調整済みの場合は、乾式ルートが引き続き重要となる可能性が高いです。この決定は、化学物質の購入価格だけに限定されるものではありません。粒子の挙動、供給速度、および日常的な電解槽制御への影響を確認するために必要な作業も考慮に入れる必要があります。
湿式ルートを採用する生産者は、近隣のリン酸塩事業からフッ化ケイ酸を確実に調達できる場合、その立場を強化することができます。この連携により、肥料の製品別を予測可能な工業用原料へと転換し、鉱業に関連する供給制限の影響を軽減することが可能です。また、入手可能な調査によると、このルートはフッ化水素の排ガス負荷の低減にもつながるとされており、排出規制が厳しい地域では重要な要素となり得ます。しかし、連続製錬では長期間の操業停止が許されないため、顧客は依然としてドライ法の供給を適格な代替手段として維持する可能性があります。この状況により、フッ化アルミニウム市場では複数の製造プロセスが共存する余地が生まれています。
したがって、生産者は、基礎となる原料のコストだけでなく、供給の安定性や製品の均一性においても競争することになります。湿式プロセスの拡大は、すべての工場が一度に調達先を変更することを意味するわけではありません。湿式プロセスは、新設施設において、その製品特性に合わせて受入・投与システムを設計できる場所で、まずシェアを拡大する可能性が高いでしょう。既存の工場では、適格性評価や運転試験の結果によって、導入のペースが決まることになります。このような状況は、乾式プロセスの生産量を突然置き換えるのではなく、段階的な移行を後押しするものです。
2025年時点で、粉末はフッ化アルミニウム市場規模の62.33%を占めました。その主導的な地位は、稼働中の製錬所で確立されている貯蔵、空気輸送、および投与システムを反映しています。工場の従業員は粉末製品に慣れ親しんでおり、これらの製品は既存の調達仕様に合致しています。多くの旧式施設では、粉末グレードに合わせて設計された設備が稼働しています。また、生産者は確立された包装・物流ネットワークを通じて粉末を輸送することも可能です。これらの要因が、この形態の大きな導入基盤を支えています。
顆粒は、近代的な電解槽室で自動材料搬送システムが導入されるにつれ、2031年までCAGR5.93%で成長すると予測されています。顆粒状の材料は、取り扱い時の粉塵を低減し、計量装置における流動制御を改善することができます。ICSOBAが発表した調査では、低嵩密度および高嵩密度のフッ化アルミニウムを比較し、製品の特性が製錬における流動性にどのように影響するかを論じています。インドや中東における新規プロジェクトでは、旧式の設備を改造する代わりに、設計段階で顆粒状の取り扱いシステムを指定することが可能です。顆粒状製品は、洗浄やメンテナンスの負担を軽減できるため、価格面でプレミアムが付けられる可能性があります。また、ドライスクラビングで回収された微細なフッ化アルミニウムは、アルミナが濃縮された状態で浴に再投入できるため、金属1トンあたりの純交換需要を抑制する要因となり得ます。
したがって、形態の選択は、包装形態のみではなく、運用慣行に依存します。従来のプラントでは長年にわたり粉末の使用法が洗練されてきたため、既存システムにおいては粉末が依然として実用的です。また、粉末は広く入手可能であるため、購入者がサプライヤー間の提案を比較しやすくなります。プロジェクトが、手作業による介入を最小限に抑えて材料の流れを制御することを目指す場合、顆粒の方が魅力的となる可能性があります。取り扱い時の粉塵レベルが低いため、作業場の清潔さを保ち、搬送設備への負担を軽減できます。この利点は、施設が当初から自動投与を前提に設計されている場合に特に重要です。
新設プラントでは、試運転前に顆粒用の貯蔵・供給設備を選定できますが、老朽化したプラントでは、既存のシステムを改造するためのコストを評価する必要があるかもしれません。この違いこそが、フッ化アルミニウム市場において両方の形態への需要が継続している理由を説明しています。顆粒グレードは、制御された再現性のある添加が求められる高電流の製錬炉において、実用的なメリットをもたらします。一方、現行のシステムが安定して稼働しており、転換による十分なメリットが見込めないプラントでは、粉末が依然として適切な選択肢となります。したがって、生産者は、各顧客の操業条件に合わせて、形態、密度、包装、物流を調整する必要があります。形態のセグメントは、製錬所の築年数、自動化のレベル、および回収材料の管理方針によって形作られます。これらの要因により、粉末への需要は継続する一方で、予測期間を通じて顆粒の需要はより急速に拡大すると見込まれます。
地域別分析
アジア太平洋地域は2025年にフッ化アルミニウム市場の49.82%を占め、2031年までCAGR6.18%を記録すると予測されています。中国は、その製錬拠点が国内生産量の多くを吸収しているため、地域最大の生産・消費拠点となっています。また、同地域は世界のフッ化アルミニウム生産量の60%以上を供給しています。インドと中東では、アルミニウム生産能力拡大プロジェクトを通じて、相補的な需要が生まれています。日本と韓国では、光学用および電子機器用材料といった、より小規模なプレミアムセグメントが支えられています。これらの国の半導体および精密光学機器のサプライチェーンでは、一般的な製錬用途よりも厳しい純度認証が求められています。
北米および欧州の需要は、成熟した製錬資産と高いコンプライアンス要件によって支えられています。米国は2025年、酸用フッ化カルシウムの100%を輸入に依存しており、その内訳はメキシコが64%、ベトナムが12%、中国が10%を占めています。この依存度の高さにより、地域の生産者は物流や原料供給の混乱に対するリスクにさらされています。欧州も、フッ素化学品のコスト上昇による同様の圧力に直面していますが、現地のサプライヤーは、リードタイムの短縮、コンプライアンス支援、供給保証を通じて顧客を維持することが可能です。Alcoaが2025年4月にIGNIS Equity Holdingsと行った取引は、スペインのSan Ciprianアルミニウム複合施設を安定させ、重要な現地消費基盤を維持することを目的としていました。
南米、中東・アフリカは依然として小規模な市場ですが、地域の供給体制において戦略的に重要な位置を占めています。ブラジルの水力発電基盤はアルミニウム精錬の需要を支えており、アルゼンチンはニッチな消費市場として貢献しています。南米では、現地の蛍石資源やリン酸塩の製品別が、原料供給面での一定の優位性をもたらす可能性があります。湾岸地域では、フッ化アルミニウムの生産により、アジアや欧州からの輸入よりも短い納期で製錬所への供給が可能となります。湾岸地域の生産能力は、低コストの電力を活用してアルミニウムのバリューチェーンを発展させるという、より広範な計画と密接に関連しています。新たな製錬プロジェクトが立ち上がるたびに、フッ化アルミニウムに対する持続的な引き取り需要が生まれ、フッ化アルミニウム市場に長期的な地域需要基盤をもたらすことになります。
この地域の状況は、生産拠点が顧客にとってなぜ重要なのかを浮き彫りにしています。製錬所ではフッ化アルミニウムを継続的に使用しているため、納入の遅れは操業上の懸念材料となり得ます。生産能力が拡大している地域の近くに立地する生産者は、輸送時間を短縮し、より迅速なサービスを提供できます。この地理的な近接性は、買い手が生産スケジュールやメンテナンスの要件に応じて注文を調整する必要がある場合に重要となります。南米では、水力発電と一次アルミニウムとの連携が、稼働中の製錬所からの需要を支えています。現地の原料供給という強みは競争力を高める助けとなりますが、信頼性の高い加工および輸送の必要性を排除するものではありません。
中東・アフリカでは、アルミニウムのバリューチェーンへの投資により、地域のサプライヤーは、新規生産能力が稼働し始めた際にそれを支援する機会を得ています。湾岸地域の立地は、そうでなければより長い供給ルートに依存せざるを得ない顧客へのサービス提供において、特に有用です。こうした地域的な動向は、フッ化アルミニウム市場におけるアジア太平洋地域の主導的な役割を変えるものではありません。しかし、これらは中国以外の地域に新たな需要を生み出し、より幅広いサプライヤー基盤を支えることにつながります。この動向により、供給契約、現地の在庫、および各顧客の稼働システムに適した製品グレードの重要性も高まっています。したがって、地域の要因は、供給コストと、買い手が求める可能性のある製品の種類、の両方に影響を及ぼします。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 電気自動車および輸送用途における軽量アルミニウムの需要拡大
- 最新の省エネ型製錬工程における高純度フッ化アルミニウムの採用拡大
- インフラおよび産業需要に応えるため、アルミニウム生産能力への投資が増加
- サプライチェーンの統合の進展と、安定した原材料の供給を支える貿易政策
- 電解液性能の向上による、エネルギー効率の高いアルミニウム精錬への注目
- 市場抑制要因
- フッ化物の排出および廃棄物管理に関する厳格な環境規制
- 蛍石およびフッ化水素の原料供給と価格の変動
- 高性能および特殊用途における厳格な品質および純度要件
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製造プロセス別
- 乾式
- 湿式
- 形態別
- 粉末
- 顆粒
- 用途別
- 電解液添加剤
- フラックス剤
- 触媒・触媒担体
- 光学コーティング
- 最終用途産業別
- アルミニウム精錬
- 化学
- セラミックス・ガラス
- 電子機器・光学
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- AB LIFOSA
- Alufluor
- Alufluoride Limited
- Aluminum Corporation of China Limited
- Asian Metal Ltd
- Do-Fluoride Chemicals Co., Ltd.
- Fluorsid
- Gulf Fluor
- Henan Weilai Aluminum Co., Ltd.
- Hunan Nonferrous Metals Corporation Limited
- Industries Chimiques du Fluor
- Koura Global
- Orbia Fluor and Energy Materials
- PhosAgro Group
- Tanfac Industries Limited
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日