


リバースETLソフトウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Reverse Extract Transform Load Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 181 Pages
- 納期
- 2~3営業日
- 商品コード
- 2118851
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、リバースETL(抽出・変換・ロード)ソフトウェア市場の規模は、2025年の11億2,000万米ドル、2026年の13億1,000万米ドルから、2031年までに31億4,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は19.11%となる見込みです。
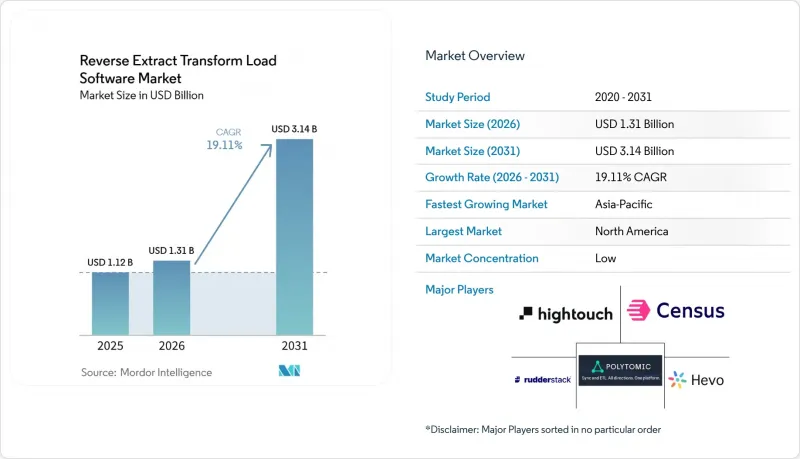
本レポートは、提供(ソフトウェア、サービス)、導入モデル(クラウド、ハイブリッド、オンプレミス)、用途(営業・マーケティング活動など)、企業規模(大企業、中小企業)、エンドユーザー(金融・保険・証券(BFSI)、自動車・運輸など)、および地域ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のリバースETLソフトウェア市場の動向と洞察
クラウドデータウェアハウスおよびレイクハウスの導入
クラウドデータウェアハウスおよびレイクハウスの導入は、リバースETLソフトウェア市場の需要を支える主要な基盤となっています。これは、新しいワークロードが追加されるたびに、ビジネスツールで活用可能なデータがさらに生成されるためです。Snowflakeは、2025会計年度の製品売上高が前年比30%増の35億米ドルに達し、2025年1月31日時点での純売上高維持率が126%であったと報告しており、既存の企業顧客による利用がさらに深化していることが示されています。こうした利用の深化により、管理されたウェアハウス環境にすでに存在するデータに対する運用事例の数が増加しています。Databricksは、2026年のData and AI Summitにおいて、Unity Catalogによってガバナンスが施されたレイクハウス環境内での自律型データエージェントをサポートするAgent Bricksを発表しました。また、クラウドインフラ、規制の明確化、政府のデジタル化プログラムが企業のデータ近代化を後押ししていることから、アジア太平洋地域、中東・アフリカにおいても導入が進んでいます。規制対象の組織では、データが運用先へ送信される前に文書化された管理措置が重要であるため、ISO/IEC 27001に準拠したクラウド環境を好む傾向にあります。
データウェアハウスネイティブのAIエージェントと意思決定ワークフロー
データウェアハウスに常駐するAIエージェントは、リバースETLの役割を、スケジュールされた同期から、ガバナンスが適用された情報のイベントベースの配信へと変えつつあります。Snowflake Cortex Agentsは2025年11月に一般提供が開始され、Snowflakeのガバナンス環境において、人間のユーザーと同じロールベースのアクセス制御を採用しています。Databricksは2026年、構造化テーブルや非構造化ドキュメントを処理し、Model Context Protocol接続を通じてシステム間でアクションを実行するGenie Agentsを発表しました。これらのシステムはデータウェアハウスのデータを活用するだけでなく、CRM、マーケティング、サポートアプリケーションに送信する必要があるシグナルも生成します。GrowthLoopは2026年4月、Google BigQueryおよびSnowflake上で、データをクラウドからコピーすることなくComposable AI Decisioningをリリースしました。透明性と人的監督に関する欧州の要件により、一部のエージェントの導入が遅れる可能性はありますが、それによってガバナンスの下での運用という長期的な必要性がなくなるわけではありません。
データ品質とID解決への依存性
リバースETLワークフローの信頼性は、上流システムから受け取る識別データに左右されます。重複レコード、断片化された顧客識別情報、および古い連絡先情報は、同期サイクルごとにCRMレコード、広告ターゲット層、顧客メッセージに繰り返し反映される可能性があります。識別情報の解決に関する責任は、多くの場合、アクティベーション製品ではなく、dbtトランスフォーメーション、顧客データプラットフォーム、または手動のSQLワークフローに委ねられています。医療および金融サービス業界は、システムや製品ラインを横断して複雑な識別子を管理する必要があるため、さらなる困難に直面しています。米国保健社会福祉省は、組織に対し健康情報の保護を義務付けており、これには患者識別子が送信される前に、データウェアハウス層でフィールドレベルのマスキングを行う必要がある場合があります。同期前の品質ゲート、スキーマ契約、およびIDチェックを実施することで、質の低いデータの拡散を抑制でき、より成熟したプラットフォームと単純な設定ツールを区別することができます。
セグメント分析
2025年、リバースETL(抽出・変換・ロード)ソフトウェア市場において、ソフトウェアが71.36%のシェアを占めました。これは、コアプラットフォームのライセンシングに、企業が日常的なデータウェアハウスからツールへのアクティベーションで使用する、あらかじめ構築された宛先コネクタ、ガバナンス制御、同期スケジューリングインフラ、およびビジュアルなオーディエンスビルダーが含まれていたためです。
顧客が初期のマーケティングプログラムから収益運用、医療データワークフロー、AIエージェントのオーケストレーションへと活用範囲を拡大するにつれ、導入支援やマネージド統合へのニーズが高まり、サービス市場は2031年までCAGR20.28%で拡大すると予測されています。したがって、顧客が宛先を追加したり、ガバナンス設定を修正したり、初期導入後の継続的な運用サポートを必要としたりすることで、リバースETLソフトウェア市場はサービス需要を生み出しています。Fivetranが2025年5月にCensusを買収したことで、200以上のリバースETLコネクタとプロフェッショナルサービス機能が追加されました。これは、ソフトウェアの価格設定が成熟するにつれて、プラットフォーム企業がサービス提供の範囲をいかに拡大できるかを示しています。また、GDPRやCCPAの義務により、標準的なプラットフォームのオンボーディングを超える、同意に基づくデータの非表示処理、削除の伝播、データ居住地管理への対応も求められています。宛先システム、プライバシーに関する義務、およびアクティベーション環境は時間とともに変化するため、これらの要件はサービス契約の継続を支える要因となります。
2025年の収益のうち、クラウド導入が66.74%を占めており、これは主要なデータストアをすでにクラウドホスト型ウェアハウスに移行済みの組織において、アクティブな導入が集中していることを反映しています。クラウドウェアハウスは、データチームに対し、計算済み指標、顧客属性、製品シグナル、および運用ツールに送信する必要があるビジネスデータのための共通環境を提供します。このモデルは、複数のソースデータセットや外部の宛先を横断した一元的な管理をサポートし、分散したポイントツーポイントのプロセスの必要性を低減します。また、Snowflake、Google BigQuery、Amazon Redshift、Databricksといった、エンタープライズ分析およびアクティベーションの中核となるデータ環境とも整合しています。リバースETL(抽出・変換・ロード)ソフトウェア市場は、ウェアハウスにホストされたデータがレポート作成やダッシュボード機能を超えてますます活用されるようになっているため、引き続きこのクラウド基盤に依存しています。
金融機関、医療システム、政府機関では、機密データを常にパブリッククラウド環境に完全に移行できるとは限らないため、ハイブリッド展開は2031年までCAGR19.84%で拡大すると予測されています。ハイブリッド設計により、これらの組織は、インフラの完全な移行を必要とせずに、データウェアハウスネイティブのコネクタを通じてオンプレミスまたはプライベートクラウド上のデータを活用するための管理された経路を確保できます。オンプレミスシステムは、データの居住地や分類に関する要件が運用効率よりも優先される、主権データ環境やエアギャップ防御、あるいは臨床環境においても、依然として重要な役割を果たしています。Fivetranは2026年2月のActivationsの展開に伴い、ハイブリッド展開を導入し、企業に対し、クラウドとオンプレミスのアクティベーションパイプラインにまたがる共通のガバナンスおよびモニタリング基盤を提供しました。ISO/IEC 27001の要件や、特にEU加盟国や湾岸協力会議(GCC)管轄区域における地域的な主権要件は、クラウド導入を阻害するどころか、ハイブリッドなロードマップを形作り続けています。
地域別分析
北米は2025年の収益の33.28%を占めました。これは、クラウドウェアハウスの早期導入、成熟したAPIファーストのSaaSエコシステム、およびHightouch、GrowthLoop、RudderStackといったベンダーの存在が牽引したものです。米国は、企業における早期導入およびデータウェアハウスネイティブな活性化開発の主要な地域拠点であり続けています。Hightouchは2026年4月、企業価値27億5,000万米ドルでシリーズDラウンドにおいて1億5,000万米ドルを調達しており、これは北米のデータ活性化インフラに対する投資関心が継続していることを示しています。カナダは、金融サービスおよび医療機関におけるソフトウェアの需要に貢献しています。メキシコでは、ニアショア技術サービスの拡大に伴い、中堅市場におけるビジネスチャンスが台頭しています。Fivetran、Census、およびHightouchの幅広いマーケティングスイートの組み合わせにより、競争圧力が高まっており、独立系プロバイダーがアプリケーションワークフローや規制対象の業種に特化する動きが促進されています。
アジア太平洋地域では、中国、インド、日本、韓国、東南アジア全域でクラウドウェアハウスへの投資やデジタル経済プログラムが進展するにつれ、2031年までCAGR20.24%で成長すると予測されています。インドのデータエンジニアリング人材基盤と、主要クラウドプロバイダーによる新たなリージョナルアベイラビリティゾーンの開設により、これまでリバースETLソフトウェア市場を制約していたインフラ関連の遅延が解消されつつあります。中国の国家データ居住要件の枠組みにより、国内のデータ境界内で動作するローカライズされたアクティベーションパイプラインへの需要が生まれています。Snowflakeは2025会計年度において、国際売上高が前年比31%増加したと報告しており、これは国内市場以外でのデータウェアハウスの利用拡大を反映しています。日本と韓国では企業データ環境が成熟している一方、東南アジアの組織はクラウドネイティブでコンポーザブルなアーキテクチャへ直接移行しています。こうした動向により、同地域におけるリバースETLソフトウェア市場の基盤がさらに広がっています。
欧州におけるリバースETLソフトウェア市場は、GDPRの施行によって形作られており、これがデータ居住性管理、同意の伝達、および自動化された消去権への需要を牽引しています。欧州データ保護委員会は2025年に消去権に関する協調的な執行措置を開始し、下流のアクティベーション先全体における削除ワークフローの必要性が高まっています。英国は2025年6月にデータ(利用およびアクセス)法を可決し、データ共有、オンライン本人確認、およびデータ保持に影響を与える規則を導入しました。ドイツ、英国、フランスは依然として欧州最大の市場となっています。DinMoのプライバシー重視のコンポーザブルCDPという位置づけは、欧州の企業顧客におけるデータ最小化と同意管理の必要性を反映しています。南米は依然として発展途上ですが、ブラジルがフィンテックやデジタルバンキングへの投資を通じて主導的な役割を果たしています。中東およびアフリカでは、サウジアラビアとUAEがデータセンターの容量拡大と国家主導のAIプログラムを推進している一方、南アフリカとナイジェリアは金融サービスおよび通信分野での導入をリードしています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- クラウドデータウェアハウスおよびレイクハウスの導入
- コンポーザブル型顧客データプラットフォームの導入
- リアルタイムでの顧客および収益の活性化に対する需要
- 業務部門全体におけるセルフサービス型データアクセスの拡大
- APIファースト型SaaSプラットフォームの普及
- 倉庫内専用AIエージェントと意思決定ワークフロー
- 市場抑制要因
- データの品質とID解決への依存度
- 宛先APIのレート制限とスキーマの変動性
- 分散型アクティベーション先におけるガバナンスの複雑性
- ウェアハウスの計算コストとカスタムスクリプトによる代替
- マクロ経済要因が市場に与える影響
- 業界バリューチェーン分析
- 技術動向
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 提供別
- ソフトウェア
- サービス
- 導入モデル別
- クラウド
- ハイブリッド
- オンプレミス
- 用途別
- 営業・マーケティング活動
- カスタマーエクスペリエンス・カスタマー360
- 収益管理
- プロダクトアナリティクス・プロダクト主導型成長
- カスタマーサポート業務
- ビジネスインテリジェンス・アナリティクス
- 企業規模別
- 大企業
- 中小企業
- エンドユーザー別
- IT・通信
- BFSI
- 自動車・運輸
- ヘルスケア・ライフサイエンス
- エネルギー・公益事業
- 工業製造
- 航空宇宙・防衛
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Hightouch, Inc.
- Census, Inc.
- Polytomic Inc.
- RudderStack Inc.
- Weld ApS
- Hevo Data Inc.
- Integrate.io Inc.
- DataChannel Inc.
- Syncari Inc.
- Lytics Inc.
- MessageGears LLC
- DinMo SAS
- Peliqan B.V.
- Omnata Limited
- GrowthLoop Inc.
- SeekWell Inc.
- Datazip Technologies Private Limited
- Canner Inc.
- Castled Data Technologies Private Limited
- Grouparoo Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 181 Pages
- 納期
- 2~3営業日


