


タンパク質試薬:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Protein Reagents - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2118249
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、タンパク質試薬市場の規模は2025年に104億2,000万米ドルと評価され、2026年の110億2,000万米ドルから2031年までに142億8,000万米ドルに達すると予測されており、予測期間(2026年~2031年)のCAGRは5.32%となる見込みです。
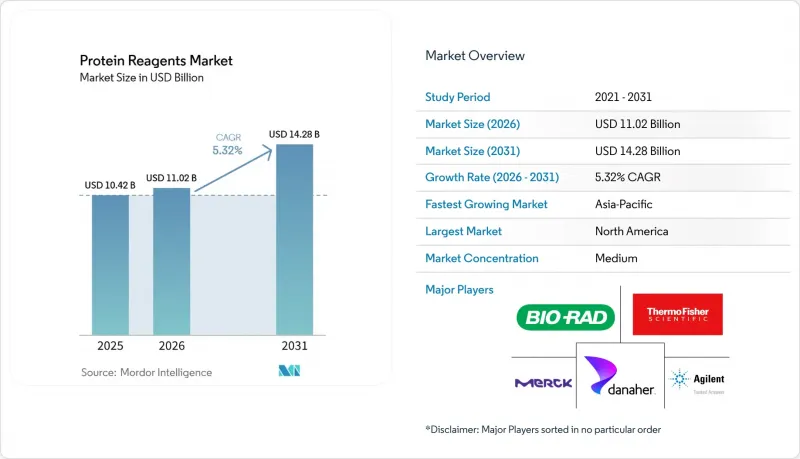
本レポートは、製品タイプ(タンパク質標識試薬、タンパク質精製試薬など)、技術(クロマトグラフィー用試薬、電気泳動用試薬など)、用途(プロテオミクス研究、創薬・医薬品開発など)、および地域(アジア太平洋、北米、欧州、世界のその他の地域)ごとに分類されています。市場予測は、金額(米ドル)ベースで提示されています。
世界のタンパク質試薬市場の動向と洞察
バイオ医薬品の研究開発への投資増加
大手製薬会社やバイオテクノロジー企業による着実な研究開発費の支出は、創薬、特性評価、プロセス開発の各活動において、タンパク質試薬市場に安定した需要基盤をもたらし続けています。試薬の消費は初期スクリーニングにとどまらず、プログラムの進行に伴い、タンパク質発現作業、アッセイ開発、比較試験、分析による確認に至るまで継続します。また、バイオ医薬品のパイプラインが複雑化すると、タンパク質試薬市場も恩恵を受けます。こうしたプログラムでは、より長い開発サイクルにわたり、繰り返しのタンパク質取り扱い、より詳細な特性評価、およびより厳格な文書化が必要となるためです。この傾向により、進行中のプログラム1件あたりの試薬使用量が増加し、短期的な資金調達の変動が総需要に与える影響を軽減するのに役立ちます。また、ワークフローが確立されると研究チームはアッセイ条件の継続性を好むため、検証済みのカタログを持つサプライヤーにとっても追い風となります。タンパク質試薬市場は、開発中のプログラム数だけでなく、各プログラムの技術的難易度が高まっていることからも強みを得ています。
拡大するバイオ医薬品のパイプラインと製造能力
臨床研究から商業規模のバイオ医薬品生産への移行に伴い、精製、安定化、製剤化、および出荷支援の各ワークフローにおいて、タンパク質試料市場の業務上の役割は拡大し続けています。FUJIFILM Wako Pure Chemicalは2024年5月、大阪工場における適正製造規範(GMP)準拠の原材料生産能力を3倍に拡大し、この増産能力を抗体および遺伝子治療薬の生産ニーズの拡大と直接結びつけました。タンパク質試薬市場は、このような生産能力の拡大から恩恵を受けています。なぜなら、商業生産には、初期の調査環境において通常求められるものよりも、定期的なロット供給、検証済みの性能、およびより高いプロセスの再現性が求められるからです。バイオ医薬品工場がパイロットバッチから持続的な生産へと移行するにつれ、納期が長い小規模な特注生産よりも、カタロググレードおよび製造グレードの試薬の価値が高まっています。これにより、適切な文書、確立されたロット履歴、および複数の生産拠点にわたる信頼性の高い流通体制を提供できるサプライヤーが有利になります。こうした状況により、時間の経過とともに、タンパク質試薬市場は、上流の研究予算だけでなく、産業用バイオ医薬品の製造活動ともより密接に結びついていくことになります。
特殊タンパク質試薬の高コスト
タンパク質試薬市場は、特殊試薬や製造用グレードの材料の高コストによって制約を受けており、小規模な研究所や価格に敏感な地域での導入が制限されています。2025年に開催された生物学的試験試薬に関する国際ワークショップでは、特に物流上の圧力や資金面の制約に直面している低所得国において、高コスト、輸入の複雑さ、および適格なサプライヤーの数が限られていることが、主要な障壁として特定されました。研究室が固定された助成金予算やベンチャーキャピタルによる資金計画の範囲内で運営されている場合、試薬価格の高騰により、試薬の品質、アッセイの幅、および実験総量のいずれかを犠牲にせざるを得なくなります。これにより、タンパク質試薬市場からの需要がなくなるわけではありませんが、インフラがまだ発展途上にある地域では、高品質な製品の導入が鈍化します。この影響は、購入者が輸入製品に依存しており、温度に敏感な材料の在庫管理に柔軟性が限られている場合に最も顕著です。コスト面での圧力は、高仕様の製品を標準化できる資金力のある機関と、使用を厳選せざるを得ない小規模な購入者との間の格差を広げる可能性があります。
セグメント分析
2025年時点で、タンパク質精製試薬は27.44%という最大のシェアを占めており、これはバイオ医薬品製造およびタンパク質分離ワークフローにおける同製品の中心的な役割を反映しています。その大規模な導入実績は、初期の収穫段階からクロマトグラフィー処理、最終調製に至るまでの日常的な使用を反映しており、このカテゴリーが短期間で置き換えられることは困難です。多くの研究室や製造チームが、一貫した樹脂性能、緩衝液系、および検証済みのプロセス化学に依存する確立されたプロトコルで運用されているため、市場では引き続き精製製品が好まれています。これは、わずかなプロセス変更であっても、下流工程の複数段階にわたる最適化の繰り返しを必要とする可能性があるため、切り替えの障壁となっています。抽出、定量、修飾製品は依然として重要な支援カテゴリーですが、これらは通常、ワークフローを定義するのではなく、既存のワークフローに従う形となっています。その結果、精製試薬の地位は、ワークフローにおける中心性、繰り返し使用、およびプロトコル変更に伴うコストと密接に結びついています。
タンパク質標識試薬は、2031年までCAGR6.44%で成長すると予測されており、タンパク質相互作用研究、活用ワークフロー、および多重検出ツールがより一般的になるにつれ、市場で最も成長の速い製品群となる見込みです。高度なアッセイにおいて、購入者がより厳格なシグナル品質とバックグラウンド変動の低減を求めるようになるにつれ、需要は部位特異的かつ用途検証済みの標識形式へとシフトしています。これは、汎用的な色素結合法では十分な制御が得られないことが多い、抗体薬物複合体(ADC)の研究、近接ベースのアッセイ、および生細胞研究において、実用的な重要性を持ちます。また、タンパク質架橋試薬は、構造プロテオミクスやインタラクトームマッピングにおいても重要性を増しており、これらの分野では、質量分析を行う前にタンパク質の関係を捉えるための安定した手法が研究者によって求められています。タンパク質定量試薬は、自動スクリーニング環境において引き続き頻繁に使用されており、プレートリーダーのワークフローとの一貫した互換性や干渉耐性が依然として重要視されています。タンパク質安定化試薬は、治療薬の製剤やコールドチェーン管理において成長著しいニッチ市場を担っており、高付加価値で用途特化型の製品需要に向けた新たな道筋を示しています。
地域別分析
2025年、北米はタンパク質試薬市場の44.73%を占め、最大の地域となりました。この地域には、充実した製薬研究能力と、学術機関や病院における広範なプロテオミクスインフラが整備されています。米国は主要な需要拠点であり、トランスレーショナル、がん、老化、および運動に関するプロテオミクス・プログラムにおける試薬調達を支える、複数年にわたる連邦政府の助成金によって支えられています。また、この地域は、幅広い商業用バイオ医薬品および先進治療活動の恩恵を受けており、これが適正製造規範(GMP)に準拠したタンパク質製品や分析用タンパク質製品に対する継続的な需要を牽引しています。カナダは、ゲノミクスや治療関連の研究において、世界中に分散したカタログを活用するバイオテクノロジークラスターを通じて、地域の市場基盤の深化に貢献しています。北米は、タンパク質試薬市場において最も確立された地域であり、その強みは創薬活動と産業実力の双方に由来しています。
アジア太平洋地域は、タンパク質試薬市場において最も急速に成長している地域であり、2031年までCAGR6.35%で拡大すると予測されています。この成長は、各国の国内研究システムの制度化、受託開発能力の拡充、および治療法製造プログラムの進展によって牽引されています。細胞・遺伝子治療(CGT)プログラムの拡大も市場をさらに後押ししており、臨床および製造の規模拡大に伴い、培養補足剤、サイトカイン、精製用試薬、およびタンパク質分析試薬への需要が高まっています。韓国では、バイオシミラーおよび抗体薬物複合体(ADC)の製造基盤の拡大を背景に、高純度試薬の需要が高まっています。中国とインドは、バイオテクノロジー政策の幅広い支援と充実した研究基盤を通じて市場に貢献しており、数年前と比較してエンドユーザーの層がより多様化しています。検証済みの供給体制や地域ごとのサービス網の充実度は国によって依然としてばらつきがあり、現地での供給体制のさらなる整備の余地が残されています。
欧州はタンパク質試薬市場において第3位の地域セグメントであり、ドイツ、英国、フランスが主要な需要拠点となっています。この地域はマルチオミクスおよびプロテオミクス研究プログラムの恩恵を受けており、規制の整った臨床・製造環境が、バリデーション済みかつロット管理された製品の使用を支えています。診断薬および生物製剤におけるより厳格なコンプライアンス要件は、大規模な品質文書管理を維持するサプライヤーのプレミアムなポジショニングを支えています。世界のその他の地域市場は、輸入コスト、コールドチェーンの要件、および現地のサプライヤー基盤が限られていることから、依然として規模が小さく、特に温度に敏感な材料や規制対象の材料については、普及が制限されています。国際ワークショップの調査結果では、アクセスが限られた環境における生物学的試験試薬について、地域ごとの流通および供給調整の重要性が強調されています。主要地域以外での成長は継続すると予想されますが、その基盤は北米、アジア太平洋、または欧州に比べて低い水準にとどまるでしょう。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- プロテオミクスおよびタンパク質調査への投資の増加
- バイオ医薬品およびバイオシミラーの開発の拡大
- タンパク質の特徴解析および分析に対する需要の高まり
- 細胞・遺伝子治療研究の拡大
- タンパク質ベースの診断法の利用拡大とバイオマーカーの発見
- 市場抑制要因
- 特殊タンパク質試薬の高コスト
- 厳格な品質および規制要件
- 特定のタンパク質試薬の安定性および保存期間の制限
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- タンパク質標識試薬
- タンパク質精製試薬
- タンパク質架橋試薬
- タンパク質安定化試薬
- タンパク質抽出・溶解試薬
- タンパク質定量試薬
- タンパク質修飾試薬
- その他
- 技術別
- クロマトグラフィー用試薬
- 電気泳動用試薬
- 免疫測定用試薬
- 質量分析用試薬
- 蛍光測定用試薬
- その他
- 用途別
- プロテオミクス研究
- 創薬・医薬品開発
- バイオ医薬品製造
- 臨床診断
- 学術・研究
- 細胞・遺伝子治療研究
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- 世界のその他の地域
- 南米
- 中東・アフリカ
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Abcam Limited
- Agilent Technologies, Inc.
- Bio-Rad Laboratories, Inc.
- Bio-Techne Corporation
- Danaher Corporation
- FUJIFILM Wako Pure Chemical Corporation
- LGC Biosearch Technologies
- Merck KGaA
- PerkinElmer
- Promega Corporation
- Proteintech Group
- Rockland Immunochemicals
- Takara Bio Inc.
- Thermo Fisher Scientific Inc.
- Vector Laboratories
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日

