


OTTストリーミングメディアプレーヤー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
OTT Streaming Media Player - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 134 Pages
- 納期
- 2~3営業日
- 商品コード
- 2118214
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、OTTストリーミングメディアプレーヤー市場の規模は、2025年に33億7,000万米ドルと評価され、2026年には36億1,000万米ドルと推定されており、2026年から2031年の予測期間においてCAGR8.35%で推移し、2031年までに53億9,000万米ドルに達すると予測されています。
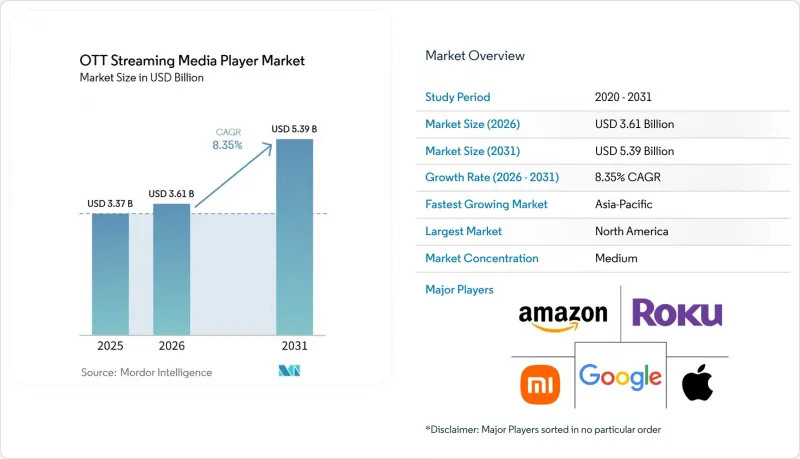
本レポートは、製品タイプ(プラグイン型ストリーミングプレーヤーおよびスタンドアロン型ストリーミングプレーヤー)、運用プラットフォーム(Fire TV、Roku OS、Google TVおよびAndroid TV、Apple tvOSなど)、販売チャネル(オンラインおよびオフライン)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)で示されています。
世界のOTTストリーミングメディアプレーヤー市場の動向と洞察
コードカッティングとコネクテッドTVへの置き換え需要
従来の有料テレビからの移行は、OTTストリーミングメディアプレーヤー市場の主要な需要要因であり続けています。これは、同デバイスを単なる任意の周辺機器から、各家庭が日常的に利用するアプリケーション、ライブチャンネル、動画ライブラリへの手頃なゲートウェイへと変貌させているためです。2025年12月、米国のテレビ視聴時間の47.5%をストリーミングが占め、月間平均ベースでケーブルテレビと地上波テレビの視聴時間を合わせたものを上回りました。これは、視聴行動におけるこの変化の規模を如実に示しています。この変化により、特にまだ正常に機能するテレビパネルを交換していない家庭において、古いディスプレイをストリーミングサービスに接続するシンプルなデバイスへの需要が生まれています。多くの家庭では、新しいスマートテレビを購入する代わりに、35~50米ドルのストリーミングスティックを選ぶことができ、ストリーミングサービスの導入における柔軟性を維持できます。低コストのデバイスであれば、既存の画面に最新のソフトウェアやアプリケーションを導入して機能性を向上させることができるため、スマートテレビの普及率が高い地域であっても、プラグイン型プレーヤーへの需要は維持されます。また、若年層における有料テレビの解約により、ストリーミングを主軸とした動画視聴に依存し、シンプルなコネクテッドテレビのインターフェースを必要とする世帯の層も広がっています。
FASTおよび広告付きストリーミングの台頭
広告収入に支えられた無料ストリーミングテレビ(FAST)は、デバイスのアクティベーションを広告枠や視聴者リーチとより密接に結びつけることで、OTTストリーミングメディアプレーヤー市場の商業的役割を変えつつあります。2026年3月時点で、FASTプラットフォームは米国のテレビ視聴時間の6.1%を占めており、この形式がコネクテッドテレビの主流な利用形態の一部となっていることが示されています。Amagiが追跡したチャンネルにおける2026年4月から6月までの世界のFAST視聴時間は、前年同期比で55%増加しました。50歳以上の視聴者におけるFASTの総視聴時間はNetflixの利用時間を上回っており、これは、かつてケーブルテレビを視聴していた視聴者の一部が、テレビ視聴を完全にやめるのではなく、広告付きサービスへと移行していることを示しています。これらのサービスを支える広告枠を配信するには、コネクテッドテレビ端末が必要となるため、端末の設置はプラットフォームの経済性において引き続き重要な役割を果たしています。したがって、プラットフォーム運営者は、許可されたプライバシー規則の範囲内で、端末の新規アクティベーションによって広告、サブスクリプションのトライアル、および継続的な視聴の機会が生まれるのであれば、ハードウェアの利益率を低く抑えることも可能です。同期間、南米におけるFASTの視聴時間は前年同期比で190%増加しており、有料サブスクリプションではなく、広告付き視聴が牽引する需要の存在を示唆しています。
スマートテレビへの代替と交換サイクルの長期化
統合型スマートテレビのオペレーティングシステムは、OTTストリーミングメディアプレーヤー市場における主要な構造的制約となっています。これは、購入者が別途デバイスを用意することなく、慣れ親しんだストリーミングアプリを利用できるためです。2025年の世界のメディアストリーマーの出荷台数は4.8%減の5,900万台となり、スマートテレビの普及率が高い市場において、このデバイスカテゴリーが成熟期に入ったことを反映しています。200~400米ドルの価格帯のスマートテレビには、50米ドルのドングルと同等の主要なストリーミングライブラリへのアクセス機能がますます搭載されるようになり、新しいディスプレイを購入する家庭にとっての実用的な違いは縮小しています。これにより、特にテレビにプリインストールされたOSがすでにアプリケーションのニーズを満たしている場合、テレビを購入する家庭にとっての外部デバイスの付加価値は薄れています。これに対し、Amazon、Roku、Googleは、テレビメーカーに対して自社のOSをライセンシングすることで対応しており、これによりプラットフォームの普及範囲は広がる一方で、スタンドアロン型プレーヤーの販売台数への依存度は低下しています。また、北米および欧州における7~8年という買い替えサイクルも、2017年から2022年の間にストリーミング対応パネルを購入した世帯からの短期的な需要を押し下げる要因となっています。
セグメント分析
2025年、プラグイン型ストリーミングプレーヤーはOTTストリーミングメディアプレーヤー市場シェアの53.42%を占め、このカテゴリーにおける主要な販売数量を占める製品となりました。ドングルやスティックは、北米や欧州において50米ドル未満のエントリー価格帯を求める価格に敏感な需要を満たしており、これらの地域では多くの消費者がテレビ本体を買い替えるよりも、画面をアップグレードすることを好む傾向にあります。これらは既存のテレビ画面を利用し、HDMIポートを介して直接接続するため、複雑な設置作業が不要となります。これにより、新しいディスプレイを購入する必要がなくなり、各家庭では既存のHDテレビの寿命を延ばしつつ、最新のストリーミングアプリを利用できるようになります。多くのモデルは別途電源コンセントを必要としないため、寝室やセカンドルームなど、既存のディスプレイがある場所への設置が容易です。このカテゴリーにおいてオンラインチャネルは重要であり、プロモーション用デバイスやサブスクリプションの特典により、購入者にとっての実質的なコストを削減し、プラットフォーム運営者にとってはアクティベーション率を向上させることができるからです。
Amazonの「Fire TV Stick 4K Max」は、このプラグイン形式の現在の性能を示しており、かつては主にセットトップボックスに関連付けられていた画質、ワイヤレス性能、ストレージのニーズに対応しています。Wi-Fi 6E、ドルビービジョン、クアッドコアプロセッサ、16GBのストレージを、60米ドル未満の価格で実現しています。このハードウェアにより、消費者は高価なセットトップボックスに切り替えることなく実用的なアップグレードが可能となり、一方でプラットフォームプロバイダーは価格に敏感なユーザー層へのアクセスを維持できます。スタンドアロン型ストリーミングプレーヤーの市場は、2031年までCAGR9.06%で成長すると予測されています。Appleが2026年に計画している「Apple TV 4K」のモデルチェンジや、NVIDIAの「Shield TV Pro」は、ローカルストレージ、イーサネット接続、あるいは持続的な4K60 HDRパフォーマンスを求めるユーザー層に対応しています。スタンドアロンのストリーミングプレーヤーは、長時間の利用、豊富な機能セット、そして強力な処理能力が求められる、ゲームとストリーミングのクロスオーバー分野にも対応可能です。
地域別分析
北米は2025年に売上高シェアの42.37%を占め、従来の有料テレビからストリーミングを主軸としたアクセスへ移行する多くの世帯に支えられています。この基盤により、同地域は、異なるオペレーティングプラットフォーム、より強力なワイヤレス性能、あるいはより高い画質を求めるユーザーの間で、新規デバイスの購入およびアップグレードの両方において重要な市場となっています。ブロードバンドの普及と確立されたデバイス所有率は、OTTストリーミングメディアプレーヤー市場全体における買い替え需要の強固な基盤となっています。2026年第1四半期のストリーミングメディアプレーヤー購入台数において、Rokuが43%を占め、Amazonが30%を占めており、2大デバイスエコシステム間の活発な競合がうかがえます。カナダでは、2026年6月にWalmart+がCraveのストリーミングアクセスを組み合わせてサービスを開始し、小売バンドルの新たな事例が加わりました。一方、メキシコは北米大陸の平均に比べて市場の発展度は低いもの、低価格のデバイスやコンテンツカタログへのアクセスが容易になるにつれ、都市部の高所得層顧客の間で普及が進んでいます。
欧州では、成熟度の低い市場で見られるようなストリーミングの初回導入レベルではなく、HDハードウェアから4K HDRデバイスへのアップグレードサイクルが市場を支えています。ドイツの光ファイバー普及率は、2024年の16%から2029年までに50%近くまで上昇すると予測されており、これにより、高画質の動画サービスや接続型デバイスに対応可能な世帯数が増加することになります。英国の「Sky Stream」は、コンパクトなセットトップボックスに地上波のライブチャンネルとOTTサービスを統合しており、放送事業者がハードウェアを活用してコンテンツの定着率を高めることができることを示しています。フランスやスペインの通信会社系IPTVプロバイダーも、デバイス、顧客関係、およびサブスクリプションプランを結びつける同様のアプローチを採用しています。南米では需要の傾向が異なり、ブラジルが地域の中心的な役割を果たしており、2025年にはブラジルの世帯の44.4%で有料動画ストリーミングサービスが利用される見込みです。
この地域は世界のストリーミング視聴時間の大きな割合を占めていますが、世界のストリーミング収益に占める割合は低いため、プレミアムハードウェアへの支出は抑制される一方で、中価格帯のデバイスに対する需要は維持されています。アジア太平洋地域は、2031年までCAGR9.11%で地域別成長を牽引すると予測されており、OTTストリーミングメディアプレーヤー市場にとって重要な拡大領域となります。インドのOTT月間アクティブユーザー数は2025年に14億5,000万人に達し、スマートフォンユーザー数は2028年度までに8億8,500万人に達すると予測されており、将来的にはコネクテッドテレビでの視聴へと移行する可能性のある大規模なユーザー基盤を提供しています。JioHotstarは2026年4月、ChatGPTを活用した音声検索機能を導入し、インドの複数の言語に対応した自然言語検索を実現しました。一方、中国のオンライン動画ユーザー数は2025年12月時点で10億9,900万人に達しました。Xiaomiの統合されたハードウェアおよびストリーミングエコシステムは、1兆2,900億人民元(1,800億米ドル)と評価される中国のオンライン映像・音声セクター内で展開されており、アラブ首長国連邦、南アフリカ、その他の初期段階にある市場も、ブロードバンドやモバイル通信の普及がさらに進むにつれて恩恵を受ける可能性があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- コードカッティングとコネクテッドTVの買い替え需要
- FASTおよび広告付きストリーミング・ディスカバリーの成長
- 4K HDRおよびWi-Fi 6対応デバイスのアップグレード
- 普及率が低い世帯におけるブロードバンドおよび5Gの拡大
- AIを活用したサービス横断型コンテンツ発見
- 小売業者およびプラットフォームによる低価格ストリーミングハードウェアのバンドル販売
- 市場抑制要因
- スマートテレビへの代替と買い替えサイクルの長期化
- ハードウェアのコモディティ化と利益率の低下
- コンテンツとアプリの互換性、およびプラットフォームの断片化
- プライバシー、広告測定、およびデータ利用の制限
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- 製品タイプ別
- プラグイン型ストリーミングプレーヤー
- スタンドアロン型ストリーミングプレーヤー
- 運用プラットフォーム別
- Fire TV
- Roku OS
- Google TVおよびAndroid TV
- Apple tvOS
- その他の運用プラットフォーム
- 販売チャネル別
- オンライン
- オフライン
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- カタール
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- Vendor Positioning Analysis
- 企業プロファイル
- Roku, Inc.
- Amazon.com, Inc.
- Google LLC
- Apple Inc.
- Xiaomi Corporation
- Walmart Inc.
- NVIDIA Corporation
- Sony Corporation
- ASUSTeK Computer Inc.
- Sagemcom SAS
- Shenzhen Xgimi Technology Co., Ltd.
- Hisense Group
- Sky UK Limited
- Comcast Corporation
- Bharti Airtel Limited
- Haier Group Corporation
- Realme Mobile Telecommunications(Shenzhen)Co., Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 134 Pages
- 納期
- 2~3営業日