


法律事務所業務管理ソフトウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Legal Practice Management Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2118202
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、法律事務所業務管理ソフトウェアの市場規模は、2025年の29億7,000万米ドルから2026年には33億4,000万米ドルへと拡大し、2031年までに69億6,000万米ドルに達すると予想されており、2026年から2031年にかけてCAGR15.80%で成長する見込みです。
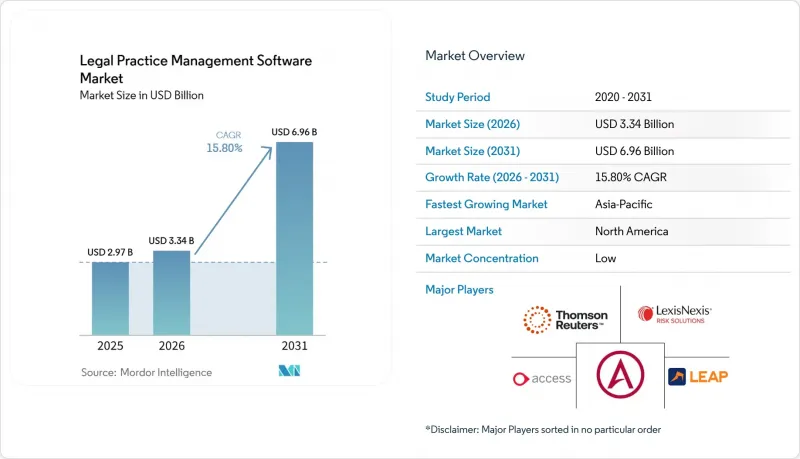
本レポートは、コンポーネント(ソフトウェアおよびサービス)、展開モード(クラウド型、オンプレミス型、ハイブリッド型)、用途(案件管理、文書管理など)、組織規模(大企業および中小企業)、エンドユーザー(法律事務所、法務部門、裁判所)、および地域ごとに分類されています。市場予測は金額(米ドル)ベースで示されています。
世界の法律事務所業務管理ソフトウェア市場の動向と洞察
法律事務所における「クラウドファースト」の近代化の進展
オンプレミス型システムでは、同じスピードや一貫性をもって提供できない継続的な製品アップデートが現在必要とされているため、クラウド移行は法律事務所業務管理ソフトウェア市場において競合上の要件となっています。『Wolters Kluwer Benchmark Report 2026』によると、ドイツの法律事務所の90.5%が今後3年間でリーガルテックの支出を増やす計画であり、法律事務所業務管理ソフトウェア、AIアプリケーション、サイバーセキュリティが、その支出サイクルにおける最優先事項として挙げられました。この支出傾向が重要となる理由は、クラウド提供が、法律事務所が標準的なサービスの一環としてますます期待する、継続的なAI機能の導入、セキュリティ更新、および製品構成の変更と密接に関連しているからです。また、柔軟な従量課金制はクラウド環境において導入しやすく、ベンダーが初期投資の負担を軽減し、運用コストの予測可能性を高めたいと望む法律事務所のニーズに応える助けとなるため、これも重要な点です。日本では、GVA TECHと吉住インフォメーションが2026年7月、法律事務所向けのセキュリティ設定やAIワークフローテンプレートを備えた「Benpal for Google Workspace」をリリースしました。これは、ベンダーが地域のワークフローやコンプライアンスのニーズに合わせてクラウド導入をパッケージ化していることを示す好例です。したがって、法律事務所業務管理ソフトウェア市場は、インフラの選択、提供モデル、価格体系が、個別の購入決定ではなく密接に結びつきつつある近代化の波の恩恵を受けています。
AIを活用した案件管理およびワークフローの自動化
AIは、法律事務所業務管理ソフトウェア市場において、単なる補助機能から中核的な運用レイヤーへと移行しており、2026年の投資動向からは、購入者がこの変化をますます定着したものと捉えていることが示されました。Harveyは2026年3月、企業価値110億米ドルで2億米ドルの資金調達ラウンドを発表しました。同社によると、1,300を超える組織に所属する10万人以上の弁護士がこのプラットフォームを利用しており、M&A、デューデリジェンス、契約書作成、文書レビューの各ワークフローに2万5,000以上のカスタムエージェントが導入されています。Intappは2026年2月、専門サービス企業向けに特化したエージェント型AIプラットフォーム「Celeste」をリリースしました。このプラットフォームには、エシカル・ウォール、利益相反スクリーニング、監査対応性といったガバナンスツールが導入アーキテクチャに組み込まれています。この傾向が重要なのは、大手企業が単発のタスクでAIを試験的に導入するだけでなく、調査、起草、共同作業、案件管理をつなぐワークフローにAIを組み込んでいるからです。こうしたワークフローの自動化が進むにつれ、法律事務所は、従来は人員配置の採算性が低かった案件をより多く処理できるようになります。その結果、案件のライフサイクル全体にわたる膨大な業務量を調整できるプラットフォームへの需要が高まっています。したがって、AIの導入により、法律事務所業務管理ソフトウェア市場は拡大しています。これは、単位あたりの労力が減少することで、組織化されたソフトウェアシステムが管理すべき業務量が増加しており、それらのシステムの必要性が減少しているわけではないからです。
データの機密性と弁護士特権に関するリスクへの懸念
機密性は、法律事務所業務管理ソフトウェア市場における依然として最大の障壁の一つです。なぜなら、法律実務従事者は、情報漏洩のリスクだけでなく、不適切なデータ取り扱いによって弁護士特権の保護が弱まるリスクも管理しなければならないからです。弁護士特権の保護に失敗した場合の法的影響は、通常のデータセキュリティインシデントよりも深刻になり得るため、法律事務所はマルチテナント型クラウド環境、第三者からのアクセス要求、および不十分な分離管理について懸念を抱いています。『Wolters Kluwer Benchmark Report 2026』によると、ドイツの法律事務所の38.9%が、AIおよびリーガルテックの導入における主な障壁として、GDPRへの準拠と機密情報のセキュリティを挙げています。この市場にサービスを提供するベンダーは、欧州、北米、アジア太平洋地域で異なる重複するコンプライアンス要件にも対応しなければならず、これが標準化された展開を遅らせ、製品設計の複雑さを増しています。この問題は、利益相反に配慮が必要な業務を扱う大規模な法律事務所にとって特に重要です。なぜなら、ガバナンスのアーキテクチャが、倫理的な審査、機密事項へのアクセス制限、および多数のユーザーにわたる立証可能な監査証跡をサポートしなければならないからです。したがって、ワークフロー上のメリットが明らかであっても、機能面の進歩が機密性管理の進展を上回っていると購入者が考える場合、法律事務所業務管理ソフトウェア市場の導入ペースは鈍化する傾向にあります。
セグメント分析
2025年時点で、ソフトウェアは市場の81.43%を占めており、法律事務所業務管理ソフトウェア市場の主要な収益基盤であると同時に、各事務所が請求、案件、文書、コラボレーション機能を採用するための主要なプラットフォームとなっていました。サービス部門は2031年までに17.92%の成長が見込まれており、購入者がプラットフォームの範囲やAIの利用を拡大するにつれ、導入、カスタマイズ、トレーニング、およびマネージドサポートの重要性がますます高まっていることを示しています。この関係は構造的なものです。なぜなら、ワークフローや自動化ルール、データ移行要件が追加されるたびに、ソフトウェアの初期販売後もさらなる作業が発生するからです。したがって、法律事務所業務管理ソフトウェア市場では、従来のプロセスを標準化されたデジタルワークフローに変換するための支援を必要とする複雑な導入案件から、サービスへの需要がさらに高まっています。この動向は、より広範なユーザーグループ間で案件データ、レポート、ガバナンス管理を連携させたいと考える大手法律事務所や企業の法務部門において、特に顕著に見られます。
Clioは2025年11月、vLexを10億米ドルで買収し、それに合わせて5億米ドルのシリーズG資金調達ラウンドを実施しました。これは、主要ベンダーがライセンス料をはるかに超える価値を創出できる、より大規模なプラットフォームエコシステムを構築しつつあることを示唆しています。また、この動きは、ソフトウェアの幅広さがサービスの需要に影響を及ぼしていることも示しています。なぜなら、より充実した製品スタックには、大規模な法務チーム全体にわたる導入サポート、ワークフローの設定、およびトレーニングが必要となるからです。顧客基盤のもう一方の端では、小規模な法律事務所にサービスを提供するベンダー各社は、依然として迅速な導入と軽微なサービス要件を武器に競争を続けており、これは法律事務所業務管理ソフトウェア市場の中でも価格に敏感な分野における摩擦を軽減するのに役立っています。エンタープライズ顧客は多くの場合、カスタマイズされた販売後のサポートを必要とする一方で、小規模な法律事務所は迅速な利用開始とシンプルなセルフサービス設定をより重視するため、これら2つのパターンは共存し得るのです。その結果、収益シェアではソフトウェアが依然として支配的である一方、プラットフォームがより複雑になり、法務業務のルーチンに深く組み込まれるにつれて、サービスの戦略的重要性が高まり続けています。
2025年には、クラウドベースの導入が市場の71.28%を占め、法律事務所業務管理ソフトウェア市場において最大のシェアを獲得しました。これは、リモートアクセス、継続的な更新、およびサブスクリプションによる提供の容易さといった魅力が反映されたものです。ハイブリッド導入は2031年までに18.54%の成長が見込まれており、多くの大規模な購入者が依然として、ワークロードをクラウドと事務所が管理する環境の間で分割したいと考えていることを示しています。この傾向は、クラウドへの抵抗というよりは、選択的な管理によるものであり、特に、法律事務所が機密性の高い案件データを、機密性の低いコラボレーションや分析レイヤーから分離する必要がある場合に顕著です。したがって、法律事務所業務管理ソフトウェア市場は、非クラウド環境からの単純な一方向的な移行ではなく、混合アーキテクチャへと進化しています。購入者は、単一の広範な技術的選好に基づくのではなく、案件の機密性、守秘義務の要件、および管轄区域ごとのデータ取り扱い義務に基づいて、導入構造を選択する傾向が強まっています。
ハイブリッド型の成長は、AIの導入ペースとも密接に関連しています。なぜなら、法律事務所は、特定のワークフローをより厳格な内部管理下に置きつつ、クラウドベースのツールによる生産性向上を望む場合が多いからです。オンプレミス展開は、裁判所、公的機関、およびより厳格なローカライゼーションやセキュリティ要件の下で運営されている組織にとっては依然として重要ですが、その長期的な役割は、クラウドやハイブリッドモデルに比べて限定的です。法律事務所業務管理ソフトウェア市場では、クライアントに単一の固定的なインフラストラクチャを強いることなく、多層的な導入選択肢を提供できるベンダーが評価されています。この柔軟性は、大規模な法律事務所において特に重要となります。そこでは、利益相反の審査、倫理的スクリーニング、および守秘特権が関わる記録について、クライアントとのコミュニケーションや調査業務とは異なる取り扱いルールが必要となる場合があるからです。したがって、導入環境はより微妙なニュアンスを帯びてきており、クラウドは規模とスピードの面で優位性を維持している一方で、ハイブリッドは複雑な法務業務の運用リスクプロファイルにより適合しているため、より急速な成長を遂げています。
地域別分析
2025年、北米は法律事務所業務管理ソフトウェア市場規模の40.87%を占め、地域別では最大のシェアを占めました。これは、同地域の法務テクノロジーエコシステムの強さ、大規模な法律事務所の基盤、そして十分に発達した社内法務部門の購買者コミュニティを反映したものです。米国は、大手法律事務所の存在、ベンダー間の活発な競争、そして個人事務所と企業の法務部門の両方におけるAI主導の法務ワークフローの早期導入が相まって、引き続き中核市場としての地位を維持しました。カナダも2026年、Clioが43の裁判所から47万件以上の案件を保有する法務データスタートアップであるJurisageを買収したことで、その役割を強化しました。これにより、カナダでの「Clio Work」の立ち上げが後押しされ、地域に特化した法務データ資産の重要性がさらに浮き彫りになりました。トムソン・ロイターも、2026年5月にAnthropicとの提携を拡大し、ClaudeをCoCounsel Legalと連携させることで、同地域におけるワークフロー分野での地位を強化しました。これは、エージェント型ワークフローをめぐる製品開発のスピードを浮き彫りにするものでした。南米では導入が依然として初期段階に留まっていますが、ブラジルは引き続き際立った存在となっています。これは、法務セクターの制度化が進み、コンプライアンス主導の企業法務投資が、構造化されたソフトウェア需要のより明確な基盤を築きつつあるためです。
アジア太平洋地域は2031年まで年率20.36%の成長が見込まれており、これは法務実務管理ソフトウェア市場において最も成長の速い地域セグメントとなる見込みです。これは、裁判所のデジタル化、法務サービスの拡大、および企業向けソフトウェアの導入加速が相まって生じているものです。日本、インド、オーストラリアは、デジタル裁判所システムや関連する改革プログラムにより、法律事務所が新しい司法・行政プロセスに対応できるプラットフォームへの移行を迫られているため、重要な市場となっています。日本では、Legalscape社が2026年6月に、東京の3つの弁護士会に所属する弁護士の3人に1人が同社のプラットフォームを利用していると報告しており、導入がすでに大規模、中規模、および個人事務所に広がっていることが示されました。また、トムソン・ロイター社も2026年3月に、同市場における初の受託者グレードの代理型AI調査機能として「Westlaw Advantage Australia」を立ち上げ、アジア太平洋地域が企業向け製品の展開優先順位においてより高い位置を占めつつあることを示唆しました。同地域において、法律事務所業務管理ソフトウェア市場が勢いを増しているのは、規制の近代化と民間部門における法務のデジタル化が、別々にではなく一体となって進んでいるためです。
欧州は、法律事務所業務管理ソフトウェア市場において依然として確固たる地位を築いており、ドイツ、英国、フランスが主要な需要拠点となっています。これらは、成熟した法律サービス部門と、より厳しいコンプライアンス要件が組み合わさっているためです。ウォルターズ・クルワー社の2026年の調査によると、ドイツの法律事務所の90%以上が、今後3年間でリーガルテックへの支出が増加すると予想しており、これは同地域における法律事務所業務管理ソフトウェア、AIツール、およびサイバーセキュリティへの投資意欲の高さを浮き彫りにしました。同報告書によると、ドイツの法律事務所の38.9%が、GDPRや機密情報のセキュリティをAI導入の主な障壁と見なしており、これはコンプライアンスが障壁となる一方で、より強力なデータ管理体制を持つベンダーにとっては差別化の道筋にもなっていることを意味します。中東・アフリカ地域では、UAEとサウジアラビアが、法律サービスの近代化や裁判所のデジタル化推進を通じて成長を牽引した一方、ナイジェリアと南アフリカは、業務の段階的な正式化に伴う初期段階の機会にとどまりました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 法律事務所における「クラウドファースト」の近代化が進展しています
- AIを活用した案件管理およびワークフローの自動化
- リモートおよびハイブリッド型法務業務の運営モデル
- ステータスの可視化の迅速化とセルフサービス・ポータルに対する顧客の需要
- コンプライアンス主導の監査可能性および保存管理
- 従来の弁護士1人あたりのライセンス料に対する、利用量に応じた料金設定による圧力
- 市場抑制要因
- データの機密性および特権に関するリスクへの懸念
- 異なる法制度および会計体系を備えた複雑な統合
- パートナー主導の企業における拡張型チェンジマネジメント
- 管轄区域ごとのコンプライアンスおよびデータ居住地に関する摩擦
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- コンポーネント別
- ソフトウェア
- サービス
- 展開モード別
- クラウドベース
- オンプレミス
- ハイブリッド
- 用途別
- 案件・事案管理
- 文書・知識管理
- 財務および実務管理
- クライアントとの連携とワークフロー
- 組織規模別
- 大企業
- 中小企業
- エンドユーザー別
- 法律事務所
- 法務部門
- 裁判所
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- トルコ
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Clio Inc.
- Thomson Reuters Corporation
- The Access Group
- Aderant, LLC
- LEAP Legal Software Pty Ltd
- Themis Solutions Inc.
- PracticePanther LLC
- MyCase, Inc.
- Rocket Matter, LLC
- CosmoLex Cloud LLC
- Actionstep Group Limited
- Smokeball, Inc.
- Filevine, Inc.
- Intapp, Inc.
- Litify, Inc.
- RELX PLC
- Abacus Data Systems, Inc.
- Lexicon Services, Inc.
- CARET Legal
- Tabs3 Software, LLC
- SurePoint Technologies, Inc.
- Bill4Time, LLC
- TimeSolv Corporation
- Legal Files Software, Inc.
- App4Legal LLC
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日


