


神経画像ソフトウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Neurological Imaging Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2118196
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、神経画像診断ソフトウェアの市場規模は、2025年の17億6,000万米ドルから2026年には20億2,000万米ドルへと拡大し、2026年から2031年にかけてCAGR12.33%で推移し、2031年には36億1,000万米ドルに達すると予測されています。
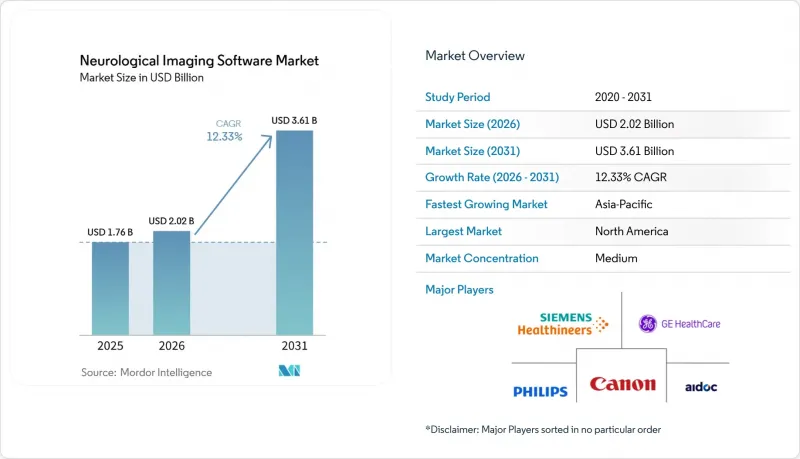
本レポートは、ソフトウェアの種類(統合型、スタンドアロン型)、画像診断法(MRI、CT、PET、SPECT、EEG/MEG、その他)、用途(診断、調査、その他)、導入形態(オンプレミス、クラウドベース、ハイブリッド)、エンドユーザー(病院、画像診断センター、研究機関、製薬・バイオテクノロジー企業、その他)、および地域(北米、欧州、アジア太平洋、中東、南米)
世界の神経画像診断ソフトウェア市場の動向と洞察
疾病負担の増大により、患者1人あたりの画像診断期間が長期化しています
神経画像診断ソフトウェア市場は、長期にわたる神経疾患の管理ニーズの高まりから恩恵を受けています。38カ国、4億7,000万人を対象とした2026年の調査によると、年齢調整死亡率は低下しているにもかかわらず、特にアルツハイマー病、パーキンソン病、多発性硬化症、脳卒中において、神経障害の有病率は依然として高い水準にあることが判明しました。これらの疾患では、長年にわたり繰り返しMRI検査を受ける必要があることがよくあります。したがって、多発性硬化症やアルツハイマー病の患者は、単一の診断用スキャンではなく、一連の画像検査を必要とする場合があります。世界脳卒中機構(World Stroke Organization)は、2050年までに世界中の脳卒中有病数が58%増加すると予測しています。脳容積の測定、病変の追跡、病状の進行評価をサポートする医療提供者は、神経画像診断ソフトウェア市場において、こうした繰り返される臨床ニーズに応えることができます。
AIを活用した定量化が、神経放射線学のワークフローの経済性を一新
また、臨床チームが日常的な画像読影作業の短縮を図る中、神経画像診断ソフトウェア市場も進展しています。2025年の調査によると、米国の神経放射線科診療現場におけるAIツールの導入率は、2017年の24.7%から2024年には61.4%へと上昇しました。同調査では、神経放射線科医の78.7%が少なくとも1つのバーンアウト症状を抱えており、38.6%が予定より早く退職する意向を報告していることが明らかになりました。ソフトウェアは、専門医に偽陽性の再検討という負担を強いることなく、ルーチン業務を削減しなければなりません。神経放射線科の求人数と訓練を受けた卒業生数との間に長年にわたり存在するギャップは、実用的な定量化ツールの必要性を一層切迫したものにしています。シーメンス・ヘルスインアーズは2026年1月、「AI-Rad Companion Brain MR」についてFDAの510(k)認可を取得し、自動化された定量的脳MRI解析に対する医療機関の関心が引き続き高いことを示しました。
レガシーシステムの統合コストが導入の構造的な障壁となっている
神経画像診断ソフトウェア市場は、新しいツールを既存システムに統合する際に、実用的な制約に直面しています。病院は、互換性のないデータモデルを使用している可能性のあるPACS、DICOM-SR、HL7 FHIR、および電子カルテとAIアプリケーションを連携させる必要があります。この作業にはカスタムミドルウェアが必要となる場合があり、臨床導入が6~18ヶ月遅れる可能性があります。この負担は、旧式のPACSインフラを運用している欧州やアジア太平洋地域の地方病院において、より顕著です。GEヘルスケアは、拠点間で統一されたワークフローの構築を目的とした、クラウドネイティブの診断ビューア「View」について、FDAの認可を取得しました。たとえこの技術によって導入の障壁が低減されたとしても、病院は依然として臨床スタッフやITスタッフへの研修を実施し、各ツールを現地の機器やプロトコルに合わせて検証する必要があります。
セグメント分析
2025年には、統合型ソフトウェアが売上高の68.5%を占めました。これは、放射線科医、神経内科医、脳神経外科医が単一のワークフロー内でデータを共有する必要がある病院環境に適しています。したがって、神経画像診断ソフトウェア市場では、大規模な医療システムにおけるプラットフォームの継続性が引き続き重視されています。シーメンス・ヘルスケアは、ECR 2025において、スキャナー群全体にわたるMRI、CT、AIアプリケーション向けのサブスクリプションスイートとして「Syngo Flexinity」を発表しました。このモデルにより、個々のアプリケーションごとにライセンシングを個別に決定する必要が軽減されます。また、医療提供者には将来のソフトウェアアップデートへの道筋も提供されます。
スタンドアロン型ソフトウェアは、2026年から2031年にかけてCAGR12.4%で成長すると予測されています。アルツハイマー病の臨床試験コホートや多発性硬化症のモニタリングを管理する購入者は、単一の臨床タスクにおいて高いパフォーマンスを発揮する専門的なツールを選択する可能性があります。したがって、神経画像診断ソフトウェア業界では、統合型システムに加え、専門モジュールも提供可能です。これらのモジュールは通常、中核となる画像診断プラットフォームを置き換えるのではなく、既存のワークフローに追加されて使用されます。これにより、OEMサプライヤーや特化型ソフトウェア企業が、同じ病院顧客にサービスを提供する余地が生まれます。また、特定の疾患適応症に関するエビデンスが、調達決定において重要な要素となるでしょう。
2025年時点で、MRIソフトウェアは売上高の42.2%を占めており、画像診断モダリティの中で最大の神経画像ソフトウェア市場規模を誇りました。MRIは、脳卒中、腫瘍、てんかん、多発性硬化症、および神経変性疾患の評価に幅広く活用されています。PETソフトウェアは、2031年までCAGR13.3%で成長すると予測されています。その導入は、治療プログラムや臨床研究におけるアミロイドおよびタウの定量的バイオマーカー評価と密接に関連しています。CTソフトウェアは、治療までの時間が極めて重要な急性脳卒中のトリアージにおいて、依然として重要な役割を果たしています。Harrison.ai社は、2026年3月、6つの血管領域にわたる造影剤非使用CTを用いた急性梗塞のトリアージについて、FDAの認可を取得しました。
SPECTソフトウェアは、灌流イメージングやてんかん焦点の特定において、明確な役割を維持しています。EEGおよびMEG可視化ソフトウェアは、小児てんかんセンターや術前マッピングにおいて利用が拡大しています。これらのツールは、構造的MRIだけでは不十分な場合の発源部位の特定を支援することができます。マルチモーダルソフトウェアおよび機能的近赤外分光法(fNIRS)ソフトウェアは、神経画像ソフトウェア市場において依然として発展途上の分野です。学術機関や認知神経科学研究所では、独自の調査用途向けにこれらの機能を拡充しています。その結果生じる需要は、MRIやCT解析に対する広範な需要よりも専門的ですが、特定の臨床および研究環境においてサプライヤーにビジネスチャンスをもたらしています。
地域別分析
2025年、北米は世界売上高の41.1%を占め、地域別で神経画像診断ソフトウェア市場における最大のシェアを占めました。米国には、学術医療センターが密集しており、FDAの承認を受けた神経画像診断AI製品も多数存在します。シーメンス、GEヘルスケア、Aidoc、Viz.ai、RapidAI、およびCercare Medicalは、2026年1月から6月の間に新たな承認を取得しました。FDAの「医療機器としてのソフトウェア(Software as a Medical Device)」の枠組みは、米国市場に参入するサプライヤーにとって確立されたルートを提供しています。また、高度な神経画像診断に対するメディケアおよび民間保険による償還も、医療提供者による導入を後押ししています。カナダの遠隔脳卒中ネットワークや、メキシコで成長を続ける民間の神経学分野も地域的な需要を押し上げていますが、米国が依然として主要な需要拠点となっています。
欧州は、神経画像診断ソフトウェア市場において第2位の規模を誇る地域です。ドイツ、英国、フランスが主要な需要拠点となっています。EUのAI法および医療機器規則の要件により、神経画像診断ツールに対する検証の期待が高まっています。これらの要件を満たすベンダーは、欧州全域での調達において信頼性を高めることができます。ドイツを拠点とするmediaire社とVEObrain社は、DACH(ドイツ、オーストリア、スイス)市場の臨床ユーザーにサービスを提供しており、EBRAINS社は共通のデータガバナンスの下で多国間調査を支援しています。英国の国民保健サービス(NHS)は、Heuronを含む国際的なベンダーと提携を進めており、フランス、イタリア、スペインでは活発な学術神経学ネットワークが展開されています。
アジア太平洋地域は、2026年から2031年にかけてCAGR12.6%で成長すると予測されており、これは神経画像診断ソフトウェア市場において地域別で最も高い成長率となります。日本では、PMDA(医薬品医療機器総合機構)が規制する承認プロセスが採用されており、これにより国内の神経画像AI製品が支援されています。LPixel社は2025年6月、偽陽性を低減し、92.3%の感度を報告したEIRL脳動脈瘤モデルの更新について、PMDAの承認を取得しました。富士フイルムヘルスケアは2025年1月、3つの脳MRI読影支援機能を備えた「SYNAPSE SAIビューアVer2.6」を日本で発売しました。中国のUIIシステムは111の脳領域を自動的にセグメンテーションする一方、韓国のNeurophetは2026年1月に3度目のFDA 510(k)承認を取得し、事業を拡大しています。インドとオーストラリアでは、神経科学分野への学術投資や医療のデジタル化を通じて需要が醸成されていますが、GCC諸国、ブラジル、アルゼンチンでは、インフラや保険償還制度の格差により制約を受けるもの、長期的な機会が期待されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 脳卒中、認知症、多発性硬化症、てんかん、脳腫瘍、外傷性脳損傷による負担の増大
- AIを活用した定量化と神経画像診断の所要時間の短縮
- クラウドネイティブ画像診断の拡大と、施設間での神経画像データ連携
- 精密神経学および中枢神経系(CNS)の臨床試験における画像バイオマーカーへの需要の高まり
- スキャナーや施設をまたいだ脳の縦断的測定の標準化に対するニーズの高まり
- 神経血管ケアの連携と治療開始までの時間の最適化
- 市場抑制要因
- 従来のPACS、EHR、および画像診断装置における高度な統合、検証、およびライフサイクルコスト
- 一般化可能な神経画像AIに対する規制上の課題とエビデンスの負担
- アルゴリズムの再現性を損なう、スキャナー間・プロトコル間および対象集団間のばらつき
- 神経放射線学、画像情報学、およびAI検証に関する専門知識の不足
- 価値およびサプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- ソフトウェアの種類
- 統合型ソフトウェア
- スタンドアロン型ソフトウェア
- 画像診断法
- MRIソフトウェア
- CTソフトウェア
- PETソフトウェア
- SPECTソフトウェア
- EEGおよびMEGの可視化・解析ソフトウェア
- その他(fNIRSソフトウェア、マルチモーダル神経画像診断ソフトウェアなど)
- 用途
- 臨床診断
- 調査用途
- その他(医薬品開発、臨床試験など)
- 導入状況
- オンプレミス
- クラウドベース
- ハイブリッド
- エンドユーザー
- 病院・健康システム
- 画像診断センター
- 大学附属病院および研究機関
- 製薬・バイオテクノロジー企業
- その他(受託研究機関、神経内科および脳神経外科の専門クリニック)
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- GCC
- 南アフリカ
- その他の中東諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Siemens Healthineers AG
- GE HealthCare Technologies Inc.
- Koninklijke Philips N.V.
- Canon Medical Systems Corporation
- Agfa-Gevaert Group
- FUJIFILM Healthcare Corporation
- Brainlab AG
- MIM Software Inc.
- QMENTA Inc.
- Viz.ai Inc.
- Aidoc Medical Ltd.
- RapidAI Inc.
- TeraRecon Inc.
- Pro Medicus Limited
- Novarad Corporation
- Esaote S.p.A.
- AQUILAB SAS
- IXICO plc
- Brainomix Ltd.
- Quibim S.L.
- Pixyl SAS
- Imaging Biometrics, LLC
- NeuroLogica Corporation
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日


