


OTTクラウドインフラ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
OTT Cloud Infrastructure - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 171 Pages
- 納期
- 2~3営業日
- 商品コード
- 2118189
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、OTTクラウドインフラストラクチャ市場の規模は2025年に125億3,000万米ドルと評価され、2026年の145億2,000万米ドルから2031年までに285億7,000万米ドルに達すると推定されており、予測期間(2026年~2031年)におけるCAGRは14.49%となる見込みです。
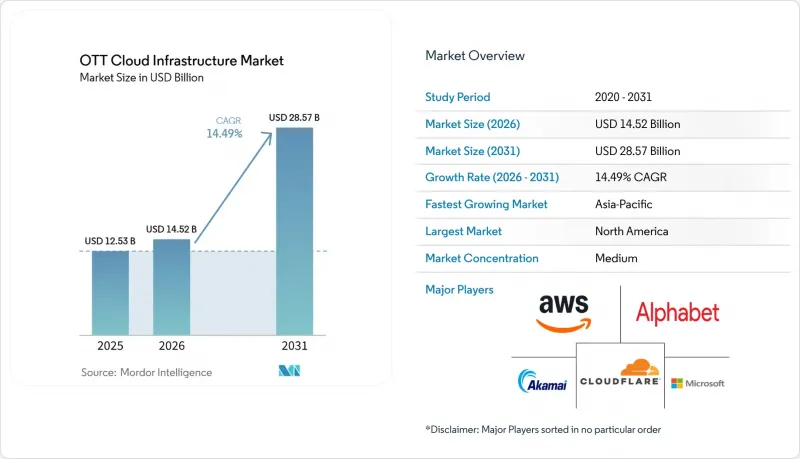
本レポートは、インフラストラクチャ層(クラウドコンピューティングインフラ、クラウドストレージおよびオリジンインフラ、クラウドネットワーキングおよびCDNインフラなど)、導入モデル(パブリッククラウド、プライベートクラウド、ハイブリッドクラウド)、ストリーミング形式(ライブストリーミング、オンデマンドストリーミング、ハイブリッドストリーミング)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のOTTクラウドインフラ市場の動向と洞察
イベント駆動型ストリーミングのピークに対応するクラウドネイティブな伸縮性
ライブイベントでは、平均的な視聴者需要とピーク時の需要との間に大きな差が生じるため、クラウドの自動スケーリングがOTTクラウドインフラ市場を支えています。事業者は、コアコンピューティング、機械学習ワークロード、ラストマイル配信を異なるプロバイダーに割り当てるマルチクラウド設計を採用できます。このアプローチは、トラフィックが増加する前に容量を確保しなければならない全国規模のイベントにおいて重要となっています。予測型オートスケーリングは、過去のトラフィックパターンを活用し、輻輳が発生してから対応するのではなく、輻輳が生じる前に大規模な視聴者向けにリソースをプロビジョニングします。大手クラウドプロバイダーは、低遅延と高可用性を必要とするワークロードをサポートするため、基盤となる容量の拡大を続けています。長期的な利用量契約により、大手放送事業者は主要イベント前に有利な価格設定を得ることができますが、小規模な事業者はオンデマンド料金に左右され続ける可能性があります。
低遅延のスポーツ生中継およびインタラクティブストリーミング需要の高まり
スポーツのライブ中継により、極めて遅延の少ない配信システムへの需要が高まっています。低遅延HLSや低遅延CMAFは、ライブイベントと視聴者が受信するストリームとの間のタイムラグを縮めています。配信に遅れが生じると、視聴者がアクションを実際に起きた後で見ることになり、インタラクティブ機能やライブベッティングサービスの価値が損なわれる可能性があります。スポーツ中継権のコスト上昇もまた、事業者がエンコーディング効率、配信ルーティング、およびリソース利用を改善するよう促しています。ハーモニック社は2026年4月、放送事業者が冗長性と放送グレードの信頼性を確保しつつ、AIアプリケーションをライブワークフローに統合できるよう支援する「AIオーケストレーションサービス」を開始しました。オーバー・ザ・トップ(OTT)クラウドインフラ市場は、スポーツ、ニュース、インタラクティブイベントの各ライブセッションにおいて、継続的な処理および配信能力が求められることから恩恵を受けています。
帯域幅、エグレス、トランスコーディングのコスト負担の増大
エグレス料金の設定は、OTTクラウドインフラ市場における経済性の中心的な制約要因であり続けています。クラウドプロバイダーはインターネット配信に対してデータ量に応じて課金するため、地域をまたいで数億人の同時視聴者をサポートするサービスでは、多額の定期的な請求が発生する可能性があります。大手プラットフォーム各社は、1ギガバイトあたりのクラウドエグレス契約への依存度を低減するため、独自の配信ネットワークへの投資を進めています。トランスコーディングは、言語、解像度階層、および視聴権限に応じたストリームのバリエーションごとに追加の処理が必要となるため、コスト増につながります。アカマイは2026年の投資家向け資料において、ハードウェア、電力、インフラコストの上昇を指摘しており、これがCDNの価格設定に圧力をかける可能性があります。タイトルごとのエンコーディングは、個々のアセットの複雑さに応じてビットレート階層を調整することで配信量を削減できますが、小規模な放送局には不足しがちなエンジニアリングリソースが必要となります。
セグメント分析
2025年時点で、クラウドコンピューティングインフラは38.49%のシェアを占め、下流のメディア機能に向けた中核となる仮想マシンおよびコンテナ層を提供していました。「メディア処理およびワークフローインフラ」は、2026年から2031年にかけてCAGR14.91%で拡大すると予測されています。自動エンコーディング、ローカライゼーション、サーバーサイド広告挿入、AIを活用した処理などが、その需要を押し上げています。サブスクリプション型および広告支援型のサービスプランの普及に伴い、単一のアセットに対して、広告なし版と広告付き版のストリームを個別に用意する必要が生じる可能性があります。これにより、カタログ内の各タイトルに対する処理要件が高まり、OTTクラウドインフラ市場を支えることとなります。
クラウドネットワーキングおよびCDNインフラストラクチャは、コンテンツのオリジンと視聴者の間をつなぐ経路を提供する一方、クラウドストレージおよびオリジンインフラストラクチャは、ソースアセットを保持し、ライブサービス向けの継続的なフィード取り込みをサポートします。これらの成長は、圧縮技術の向上やタイトルごとのエンコーディングによって抑制されており、これにより視聴者1時間あたりの必要な帯域幅とストレージを削減することが可能です。事業者がサービス品質をリアルタイムで監視するにつれ、可観測性、分析、および測定インフラの重要性が高まっています。アカマイとMediaMelonは2026年4月に提携し、SmartSightの体験品質(QoE)分析機能を4,400カ所以上のアカマイエッジロケーションに導入しました。このサービスは、ネットワークの状態、プレーヤーのパフォーマンス、視聴者の体験を単一の運用ビューに統合するシステムに対する需要の高まりを反映しています。
地域別分析
2025年、北米はOTTクラウドインフラ市場シェアの43.61%を占めました。この地域には、コンテンツ権利者、OTTプラットフォーム、クラウドサービス、CDN拠点が密集しており、成長の原動力となっているのは、新規プラットフォームの立ち上げというよりも、ライブスポーツ、広告支援型プラン、およびカタログ処理のための技術的アップグレードによるものです。フォックス社は2026年4月、AWSを優先AIクラウドプロバイダーに指定し、AWS ElementalのメディアサービスとAI機能を組み合わせて、ハイライト映像やソーシャル動画の再フォーマットに活用しています。テレノール社は2026年2月、AWSとScalstrmが提供する北欧全域をカバーするテレビプラットフォームの運用を開始し、Direct Connect、大規模ストレージ、クラウドネイティブなオリジン機能を活用しています。
アジア太平洋地域は、2026年から2031年にかけてCAGR15.22%で拡大すると予測されており、OTTクラウドインフラ市場において最も成長が著しい地域となる見込みです。インド、韓国、日本は、モバイル中心の利用形態、スポーツサービス、およびユーザー1人あたりの支出額の高さを通じて、この拡大を支えています。インドでのクリケット大会では、大規模な同時視聴者数のピークに対応できるマルチクラウド展開が求められています。インドの「2025年デジタル個人データ保護規則」では、事業者がクラウドインフラを設計する際、加入者の個人情報を現地で処理することを検討することが求められています。中国のYD/T 7033-2026規格は、5Gコアネットワークのマルチキャストおよびブロードキャスト機能の強化に関する技術要件を定めており、これにより大規模視聴イベント時のCDN需要が減少する可能性があります。
南米では、2026年第2四半期にFASTの視聴時間が190%増加し、オーバー・ザ・トップ(OTT)クラウドインフラ市場における広告関連の処理および配信容量への需要が高まっています。同地域ではFASTサービスの導入が進んでおり、北米で一般的なサブスクリプション収益水準には達していないもの、処理およびCDNの需要を生み出しています。欧州では、地域内のクラウド拠点の利用を優先するデータ主権要件が課されており、放送制作ワークロードにおけるパブリック・ハイパースケーラーの利用を鈍化させる可能性があります。欧州委員会は2026年、一般データ保護規則(GDPR)に準拠した保護措置を盛り込んだ、主権型クラウドコンピューティングサービス枠組みを提案しました。中東、特にサウジアラビアとアラブ首長国連邦(UAE)では、プレミアムストリーミングへの需要と国内データ保持要件が相まっており、一方、アフリカの発展は、モバイルブロードバンドの普及範囲と、より手頃な価格のデバイスの普及に左右されます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- イベント駆動型ストリーミングのピーク時におけるクラウドネイティブの伸縮性
- 低遅延のスポーツ生中継およびインタラクティブ・ストリーミングへの需要の高まり
- AIを活用した動画ワークフローの自動化とローカライズ
- エッジコンピューティング、オープンキャッシング、およびマルチCDN配信の拡大
- 広告収入型およびハイブリッド型の収益化により、処理量が拡大しています
- 5G、マルチキャスト、およびブロードキャスト・ストリーミングの融合
- 市場抑制要因
- 帯域幅、アウトバウンド通信、およびトランスコーディングのコスト負担の増大
- デバイス、コーデック、DRM、およびプレーヤーの互換性の断片化
- プライバシー、コンテンツの権利、およびデータ保存場所に関する制約
- 新興ネットワークにおけるピーク時のサービス品質の不安定性
- 業界バリューチェーン分析
- マクロ経済要因が市場に与える影響
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- インフラストラクチャ層別
- クラウドコンピューティングインフラ
- クラウドストレージおよびオリジンインフラストラクチャ
- クラウドネットワーキングおよびCDNインフラストラクチャ
- メディア処理およびワークフローインフラストラクチャ
- 可観測性、分析、および計測インフラストラクチャ
- 展開モデル別
- パブリッククラウド
- プライベートクラウド
- ハイブリッドクラウド
- ストリーミング形式別
- ライブストリーミング
- オンデマンド・ストリーミング
- ハイブリッド・ストリーミング
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- 東南アジア
- その他のアジア太平洋諸国
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Amazon Web Services, Inc.
- Microsoft Corporation
- Alphabet Inc.
- Akamai Technologies, Inc.
- Cloudflare, Inc.
- Fastly, Inc.
- International Business Machines Corporation
- Oracle Corporation
- Cisco Systems, Inc.
- Alibaba Cloud Intelligence Pte. Ltd.
- Tencent Cloud Computing(Beijing)Co., Ltd.
- Comcast Technology Solutions, LLC
- Tata Communications Limited
- NTT Data Corporation
- MediaKind Group Limited
- Ateme S.A.
- Synamedia Limited
- Brightcove Inc.
- Kaltura, Inc.
- Bitmovin Inc.
- Wowza Media Systems, LLC
- Broadpeak S.A.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 171 Pages
- 納期
- 2~3営業日


