


弁輪形成リング:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Annuloplasty Rings - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2118156
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、弁輪形成リング市場は、2025年の13億8,000万米ドルから2026年には14億9,000万米ドルへと拡大し、2026~2031年にかけてCAGR9.21%で推移し、2031年までに23億1,000万米ドルに達すると予測されています。
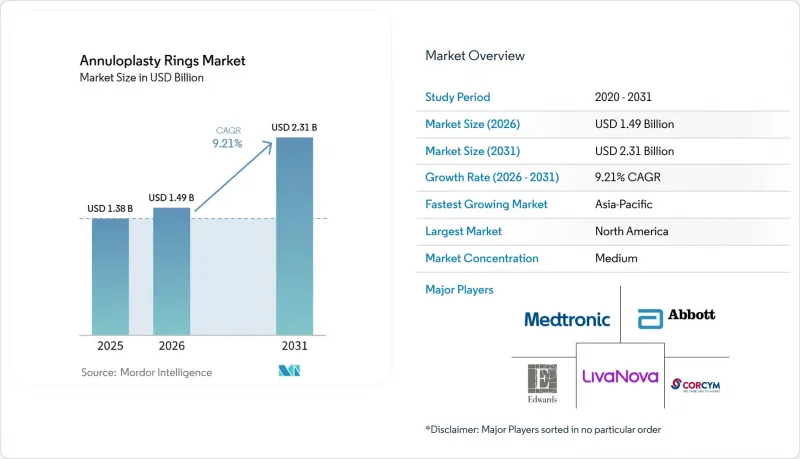
本レポートは、製品タイプ(サドル型弁輪形成リング、フラット型弁輪形成リング)、材料(ポリエステル生地で覆われたリング、その他)、用途(僧帽弁修復術、三尖弁修復術、その他)、エンドユーザー(病院、心臓外科センター、その他)、地域(北米、欧州、アジア太平洋、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の弁輪形成リング市場の動向と洞察
世界の心臓弁膜症の負担の増加
心臓弁膜症は、世界の心血管疾患の負担においてより大きな割合を占めるようになっており、その変化が弁輪形成リング市場を直接支えています。世界の非リウマチ性心臓弁膜症の罹患数と年齢調整罹患率は、2035年までに人口10万人あたり20.28に達すると予測されています。この負担は均等に分布しているわけではありません。社会人口統計指数(SDI)の高い地域では、10万人あたり56.45という発生率が記録されており、これは世界平均を大幅に上回っています。また、こうした地域は、すでに弁輪形成リング市場の大部分を占めている地域と一致しています。外科的修復の需要もこの傾向に密接に従っています。これは、弁輪拡大を伴う僧帽弁逆流と三尖弁逆流が、依然としてリング植込みの主要適応症であるためです。こうした疫学的状況と早期診断の組み合わせにより、弁輪形成リング市場は、単なる人口の高齢化だけでは予測できないほど広範な手術基盤を有しています。
弁修復を必要とする高齢の心血管疾患患者層
高齢化する患者層は、弁輪形成リング市場にとって、依然として中長期的な主要な支えとなっています。55歳以上の患者において、年齢調整有病率は10万人あたり1,876.01に達しており、これは世界平均の約5倍に相当し、変性性弁膜症と年齢との強い関連性を反映しています。この傾向は、65歳以上の人口が増加し続けており、確立された手術体制によって診断から手術件数への転換がより効率的に行える北米と欧州において、特に顕著です。注目すべき傾向として、60代の患者数が増加していることが挙げられます。これらの患者は依然として弁修復の適応となり得る良好な状態であり、抗凝固療法や構造的弁機能悪化に伴う長期的な問題を回避できることから、リングを用いた修復術が推奨されるケースが多くなっています。アジア太平洋では、高齢人口の規模が大きな潜在的な患者層を生み出しており、三次医療レベルの心臓医療インフラが拡大するにつれて、手術件数の増加につながると予想されます。医療へのアクセスが改善されるにつれ、弁輪形成リング市場は、高齢患者の増加だけでなく、根治的修復に耐えられる患者の選別精度の向上からも恩恵を受けると考えられます。
選択的弁修復における高い手術と医療機器費用
高コストは、特に限られた医療予算の中で選択的心臓手術が行われる地域において、弁輪形成リング市場の需要拡大を著しく抑制する要因となっています。2025年のアクラ宣言では、未充足の臨床ニーズが著しいにもかかわらず、輸入された外科用消耗品がアフリカにおけるサステイナブル心臓手術の主要な課題であり続けていると述べられています。リング自体は治療総費用の一部に過ぎず、心肺バイパス用消耗品、灌流サポート、麻酔、集中治療による回復ケアなどがすべて最終的な医療費に加算されるためです。そのため、中低所得国では選択的心臓弁修復術の普及が困難であり、先進国の医療システムにおいても、病院や保険者がコスト圧力に直面した場合、手術の延期につながる可能性があります。メーカー各社は、価格設定の柔軟性やサービスサポートを通じてこうした障壁の解消を図っていますが、手術の経済性と保険者の決済能力との間のギャップが依然として存在しており、コストに敏感な地域における弁輪形成リング市場の拡大を制限しています。このギャップが縮小しない限り、市場の成長は引き続き、より富裕な医療システムや高級な民間医療ネットワークに大きく依存することになると考えられます。
セグメント分析
2025年時点で、サドル型リングは弁輪形成リング市場シェアの53.26%を占め、最大の製品カテゴリーとなっています。その優位性は、長年にわたる臨床使用実績と、僧帽弁輪の本来の非平面的な形態を維持できる点に由来しています。この形態は、収縮期における弁尖へのストレスを軽減し、適切に選択された修復術において残存逆流のリスクを低減することができます。Memo 4D半剛性サドル型リングに関するMANTRAサブスタディでは、17の国際的医療施設で治療を受けた165名以上の患者において、良好な初期血行動態アウトカムが示されました。30日時点で、患者の91.7%が僧帽弁逆流を「なし」、「微量」、または「軽度」と報告しています。こうした臨床実績により、サドル型リングは弁輪形成リング市場、特に耐久性のある幾何学的形態の回復を優先する僧帽弁治療プログラムにおいて、確固たる地位を築き続けています。
フラット型のリングは、2026~2031年にかけてCAGR9.74%で、弁輪形成リング市場において最も急速に成長する製品タイプになると予測されています。その薄型設計は、より小さなアクセスポートと、より精密なデバイス操作を必要とする胸腔鏡下とロボット支援手術のワークフローに最適です。ロボット手術プログラムの拡大に伴い、弁輪形成リング市場における製品設計は、画像誘導によるワークフローとの連携が容易な、より平坦で適応性の高いリング構造が主流となる見込みです。
2025年には、ポリエステル生地で被覆されたリングが売上高の42.34%を占め、弁輪形成リング市場全体で首位を維持しました。この地位は、長年にわたる臨床実績、慣れ親しんだ縫合特性、硬質と半硬質の設計を問わず一貫して使用されていることを反映しています。2026年に実施された、連続した153例の僧帽弁修復術患者を対象とした遡及的研究によると、一般的にポリエステル製の縫合プラットフォームが使用される半硬質リングは、死亡率が2.0%であり、追跡心エコー検査において「良好」または「中等度」の修復結果が95.9%認められました。また、ポリエステルは、組織の制御された内殖を促進し、インプラント試験においてすでに十分に理解されているため、依然として好まれる外層縫合基材となっています。
チタンコアリングは、2031年までにCAGR10.13%で拡大すると予測されており、これにより、弁輪形成リング市場において最も急成長している材料セグメントとなります。外科医は、金属コア設計の強度対重量比に加え、MRI対応性や、経過観察や複雑な手術中の画像可視性の向上に、ますます注目しています。ニチノールベース製品は、その形態記憶特性により、静的なポリマーや剛性金属のものよりも動的な弁輪リモデリングを可能にするため、さらに注目を集めています。イメージング、ロボットによる留置、三尖弁修復がすべて普及するにつれ、弁輪形成リング市場では、術中の取り扱い性と長期的な構造的挙動の両方を向上させる材料システムに、より一層の注目が集まっています。
地域別分析
2025年、北米は弁輪形成リング市場の45.47%を占め、地域別では最大のシェアを占めました。その大半は米国が占めており、これは1人当たりの心臓手術件数が多く、確立された保険償還制度に加え、手術件数の多い弁治療センターが密にネットワーク化されているためです。カナダでは、公的医療制度を通じて安定した需要が見られますが、購入サイクルは比較的遅くなる傾向があります。また、サイズ決定のワークフローの改善により、高級デバイスの採用も後押しされています。2026年のフライブルク大学の研究によると、3D評価は従来型2D測定と比較して、弁輪形成リングのサイズ予測精度を向上させることが明らかになりました。
2025年、欧州はドイツ、英国、フランスに支えられ、弁輪形成リング市場において依然として第2位の地域ブロックとしての地位を維持しました。CEマークを取得したデバイスの一元的な調達と、一貫して高い手術件数が、地域全体での需要を安定させ続けています。EUのMDR(医療機器規制)によるスケジュールにより、新しいプラットフォームの市場投入は遅れますが、一旦承認が得られれば、複数国での展開は依然として効率的に進めることができます。LivaNovaは、AATS Week 2025においてMemo 3D ReChordのデータを発表し、手術の精度向上と学習曲線の短さを強調しました。これは、新しいリング設計の検証の場としての欧州の役割を裏付けるものです。
アジア太平洋は、2031年までCAGR11.72%で拡大すると予測されており、弁輪形成リング市場において最も成長の速い地域となる見込みです。この地域の成長は、高齢化の進展に加え、中国、インド、日本、韓国における高度な心臓外科インフラの継続的な拡充によって牽引されています。日本では、ハイブリッド手術室の整備状況やロボット心臓外科手術の能力がすでに十分に確立されているため、引き続きプレミアム市場としての地位を維持しています。また、韓国の三次医療機関では、僧帽弁修復計画用AI支援型サイズ測定ツールの試験導入が進んでおり、将来の手術ワークフローにおいてデジタル支援がより積極的に活用されることが示唆されています。中東・アフリカは絶対規模では依然として小さいながらも、2025年の「アクラ宣言」では、心臓外科手術の持続可能性を向上させるために、一括調達や現地での消耗品製造の拡大が必要であることが明確に示されました。南米は依然として新興市場であり、ブラジルとアルゼンチンが民間医療機関における構造的心疾患治療の大部分を担っており、同地域の弁輪形成術需要の主要な基盤となっています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界の心臓弁膜症の負担の増加
- 弁修復を必要とする高齢の心血管疾患患者層
- 臨床ガイドラインにおける弁置換術よりも弁修復術を推奨する傾向
- 低侵襲とロボット支援心臓手術の普及拡大
- 次世代の生体適合性リング設計によるプレミアム化
- 手術成績の向上に向けたリングサイジングとイメージングガイダンスの利用拡大
- 市場抑制要因
- 選択的弁修復における高い手術と医療機器費用
- 資源の乏しい心臓病センターにおける専門医へのアクセスが限られている
- 厳格な規制要件と臨床的エビデンス要件
- 病院の資本委員会における調達サイクルの長期化
- 供給/バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- サドル型弁輪形成リング
- フラット型弁輪形成リング
- 材料別
- ポリエステル生地で覆われたリング
- チタン製コアリング
- ニチノール製リング
- その他
- 用途別
- 僧帽弁修復術
- 三尖弁修復術
- 大動脈弁修復術
- 肺動脈弁修復術
- 弁修復術(総合)
- エンドユーザー別
- 病院
- 心臓外科センター
- 外来手術センター
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Abbott Laboratories
- Affluent Medical
- Artivion, Inc.
- B. Braun Melsungen AG
- Beijing Balance Medical Technology Co., Ltd.
- Boston Scientific Corporation
- Braile Biomedica
- Cardinal Health, Inc.
- Cook Medical
- Corcym S.r.l.
- Edwards Lifesciences Corporation
- Genesee BioMedical, Inc.
- Getinge AB
- JenaValve Technology, Inc.
- LivaNova PLC
- Medtronic plc
- Meril Life Sciences Pvt. Ltd.
- Micro Interventional Devices, Inc.
- NeoChord, Inc.
- Terumo Corporation
- Valcare Medical Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日


