


HVAC断熱材:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
HVAC Insulation - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2118130
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、HVAC断熱材市場の規模は、2025年の65億1,000万米ドル、2026年の68億2,000万米ドルから、2031年までに88億2,000万米ドルへと拡大すると予測されており、2026年から2031年にかけてCAGR5.28%を記録すると見込まれています。
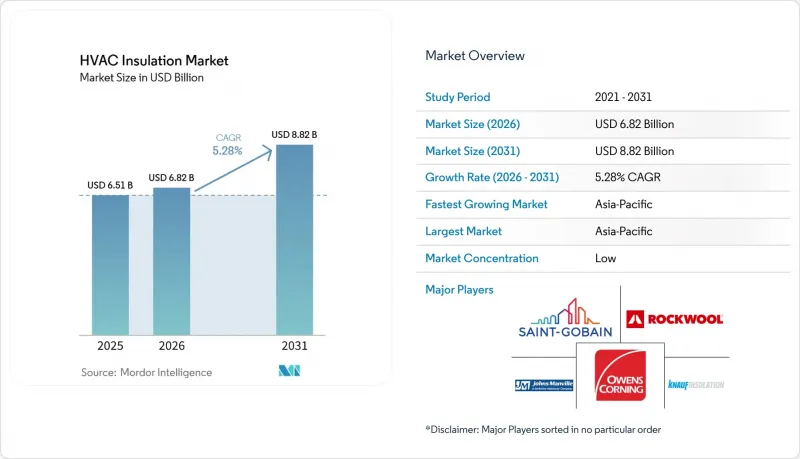
本レポートは、製品タイプ(ダクト断熱材、配管断熱材など)、素材タイプ(グラスウール、ストーンウールなど)、用途(ダクト断熱、配管断熱など)、エンドユーザー業界(住宅、商業施設など)、および地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のHVAC断熱材市場の動向と洞察
厳格な建築物のエネルギー効率規制の導入が進んでいます
建築基準は、単なる指針から強制力のあるエネルギー性能要件へと移行しており、これがHVAC断熱材市場の需要を支えています。「建築物のエネルギー性能に関する指令(改定版)」では、欧州連合(EU)加盟国に対し、エネルギー性能が最も低い非住宅建築物のうち、2030年までに16%、2033年までに26%を改修することが義務付けられています。これを補完する委任規則2025/1511は2026年1月1日から適用され、加盟国に対し、暖房、換気、空調を含む建築技術システムについて、コスト最適化された性能水準を算出することを義務付けています。また、第13条では、2026年5月29日から非住宅建築物における室内環境品質のモニタリングが義務付けられており、HVACアセンブリ全体にわたる熱管理への期待が高まっています。カリフォルニア州の「2025年建築物エネルギー効率基準」は、2026年1月1日以降の新規建築許可申請に適用され、新築住宅におけるヒートポンプおよび換気に関する要件を拡充しています。十分な資金が確保された検査プログラムでは、これらの規則がより高い断熱仕様へと反映される可能性が高くなりますが、施行体制が脆弱な地域では、その導入がより緩やかになる可能性があります。
老朽化した建物におけるHVACの改修・改装プロジェクトへの需要の高まり
既存建築物は2050年にかけても改修の主な対象であり続けると予想され、成熟した市場においてHVAC断熱材の需要を持続的に生み出すものと見込まれます。2025年の査読済み研究では、建築物や気候の種類を問わず、気候に配慮した改修において、断熱とHVACシステムの性能が主要な構成要素であることが明らかになりました。欧州連合(EU)の「リノベーション・パスポート」枠組みは、段階的な大規模改修を支援しており、主要な構造工事に先立って、HVACおよび建築設備のアップグレードを行うことを可能にしています。北米では、商業施設のリノベーションプロジェクトにおいて、ダクトの断熱工事と、より広範な機械設備の交換を組み合わせるケースが増えています。改修プロジェクトでは、基本的な断熱基準を満たすだけでなく、より優れた防音性能や防湿性能が求められることが多くなっています。これにより、仕様はエラストマーフォームやポリイソシアヌレート(PIR)パネルシステムへと移行しており、所有者は初期の材料費に加え、期待される運用性能や改修リスクも考慮して判断しています。
原材料価格と製造コストの変動
HVAC断熱材メーカーは、グラスウールにはシリカとソーダ灰、ストーンウールには玄武岩とスラグ、ポリイソシアヌレート(PIR)およびポリウレタン(PUR)フォームには化学原料、エラストマー製品には天然または合成ゴムを原料として依存しています。このように幅広い原料基盤を持つため、メーカーは複数の商品サプライチェーンにわたる同時的な供給混乱のリスクにさらされています。オーウェンズ・コーニング社の報告によると、2026年第2四半期には、エネルギー関連の原料コスト上昇を背景に、地政学的混乱により原料コストが6,000万米ドル増加しました。PIRの主要原料であるメチレンジフェニルジイソシアネート(MDI)は、依然として世界的に供給が集中している状況にあり、仕様要件に基づく需要が高まっていることを踏まえると、懸念材料となっています。ガラス繊維やミネラルウールの製造を統合しているメーカーは、発泡材に特化したサプライヤーに比べ、原材料コストが比較的安定している可能性があります。コストの変動が激しいため、調達サイクルが長い大規模な商業用HVACプロジェクトにおいては、価格設定や予算策定が困難となっています。
セグメント分析
2025年にはダクト断熱材が36.82%のシェアを占めましたが、プレ断熱ダクトパネルは2031年までCAGR6.34%で拡大すると予測されています。ダクト断熱材は、商業、工業、住宅用の空気配分システムの基盤であり続けており、グラスウール製ダクトボードやエラストマー製ダクトラップは、新築および改修の両方の用途で引き続き利用されています。配管断熱材は重要なセグメントです。これは、冷水、冷媒、温水の配管網が大型ビルや産業施設全体に広がっており、配管が長くなるほど、断熱が不十分だとエネルギー損失や結露による損失が増加するためです。HVAC断熱材市場は、設置ベースの大部分において、依然としてダクトおよび配管システムに依存しています。プレ断熱ダクトパネルの成長が特に速いのは、特に天井の高い商業スペースにおいて、施工業者が「ワンタッチ施工」と工場で定義された熱性能を重視しているためです。
キングスパンの「KoolDuct」システムは、米国においてアンダーライターズ・ラボラトリーズ(UL)181クラス1空気ダクト認定を取得した、初の硬質フェノールフォーム製プレインシュレーテッドダクト製品となりました。この認定により、性能と安全性の証明が求められる商業施設や公共施設の仕様における使用が裏付けられています。防音断熱ボードは、高級オフィスやホスピタリティプロジェクトにおいて重要な役割を担い始めており、これらのプロジェクトでは、機械設備の仕様において、断熱性能に加え、騒音制御への配慮がますます重視されています。柔軟性のある断熱材は、硬質システムでは設置が困難な不規則なダクト経路や既存の配管に対応できるため、改修工事において依然として有用です。高温用ブランケット、特殊ラップ、機械室用断熱材などの他の製品は、より具体的な要件が求められるデータセンターや製薬システムに活用されています。これらの製品群全体において、プロジェクトオーナーが設置後の信頼性の高い性能を優先する場合、基本素材から高性能システムへとシェアが移行しつつあります。この傾向は、後日のアクセス、湿気による修復、あるいは建物運営への支障にかかるコストが、基本素材によるコスト削減効果を上回る場合に特に顕著です。したがって、製品サプライヤーは、文書化されたシステムの性能、設置ガイダンス、そして複雑な商業プロジェクトの要件を満たす能力を武器に競争することができます。また、HVAC断熱材市場では、改修工事に必要な柔軟性を損なうことなく現場作業を削減するソリューションも市場を後押ししています。
2025年にはグラスウールが31.78%のシェアを占めていましたが、PIRフォームは2031年までCAGR6.46%で成長すると予測されています。グラスウールは、不燃性、幅広い温度性能、およびダクトボード、配管断熱、機器ラッピング用途におけるコスト効率の高さにより、その地位を維持しています。PIRフォームは、独立気泡構造と、事前断熱ダクトパネルの製造との互換性という利点があります。Armacell社の技術情報によると、同社の関連断熱製品の使用温度範囲は-183°Cから+148°Cとされており、その高性能発泡材は、耐湿性や限られたスペースが重要な用途に適しています。PIRフォームのHVAC断熱材市場規模は、単位厚さあたりの熱抵抗の向上を求める需要によって支えられています。一方、予算、耐火性能、および確立された施工慣行が材料選定の決定要因となる分野では、グラスウールが依然として中心的な地位を占めています。
Knauf Insulation社の「Performance+Air Duct Board」は、フェノール、ホルムアルデヒド、アクリル系物質を含まないバイオベースの結合剤を使用しており、室内空気質の排出量に関してGREENGUARD Gold認証を取得しています。これは、グラスウールメーカーが、より厳格化する室内環境基準にどのように対応しているかを示しています。ストーンウールは、不燃性が必須要件となる商業および産業プロジェクトにおいて、注目を集めつつあります。ROCKWOOL社は、2025年に「Rockpanel」のユーロクラスA2への分類格上げを発表し、火災リスクの高い建築用途における同製品群の適用範囲を拡大しました。エラストマーフォームは、耐湿性に優れ、施工時に繊維を放出しないため、湿度の高い気候における冷媒配管や空調機(AHU)の用途で定着しています。ポリウレタン(PUR)フォームは標準的な配管断熱材として用いられ、一方、フェノールフォームは、スペースに制約のある改修工事において、薄型の事前断熱ダクトパネルに適しています。ポリエチレンフォームは、仕様基準が比較的緩やかな、コスト重視の住宅や小規模商業施設の工事において、依然として重要な役割を果たしています。ダクト、配管、設備の用途によって、熱への曝露、湿気への曝露、利用可能な設置深度、防火要件が異なるため、材料の選定は依然として用途ごとに異なります。複数の材料タイプを提供するサプライヤーは、請負業者が複数のシステムを調達する必要をなくし、単一のプロジェクト内でこれらのトレードオフに対応することができます。建物の所有者が、規制への準拠、施工の容易さ、長期的な断熱性能のバランスを模索しているHVAC断熱材市場において、このような幅広い製品ポートフォリオの提供能力は重要です。
地域別分析
アジア太平洋地域は2025年に売上高の39.61%を占め、2031年までCAGR6.13%で成長すると予測されています。HVAC断熱材市場における地域的な需要は、中国の大規模な商業プロジェクト、インドおよび東南アジアの都市開発、そしてより厳格なエネルギー効率規制によって支えられています。ROCKWOOL社は、2025年において、インド、マレーシア、および日本をアジア太平洋地域で最も成長が著しい市場として特定しました。同社の中国における断熱材事業は、同年に2桁のマイナス成長を記録しましたが、これは中国の商業用不動産市場における圧力を反映したものです。インドでは、商業、医療、情報技術(IT)インフラが拡大する中、「省エネルギー・持続可能な建築基準法」を通じて、断熱性能に対する期待が高まっています。キングスパンは、ハオ・ウェイ・シンガポールの買収を含め、タイ、インド、シンガポールへの投資を通じて、同地域での事業展開を拡大しています。南アジアおよび東南アジアは、新たな製造能力の拡大や性能重視の製品仕様において、依然として重要な地域となっています。この地域におけるプロジェクトは、標準的な住宅用システムから複雑な商業施設やデータセンターの設置まで多岐にわたり、サプライヤーには幅広い価格および性能要件への対応が求められています。現地での供給体制を強化することで、納期を短縮できるほか、メーカーは施工業者に対し、製品の選定や設置の段階でサポートを提供することが可能になります。したがって、この地域のHVAC断熱材市場は、膨大な販売量の可能性と、高付加価値素材に対する需要の高まりという両方の側面を兼ね備えています。
北米は、米国における商業施設の改修、データセンターの建設、および老朽化したHVACシステムの更新に牽引され、地域別市場としては第2位の規模を誇ります。ROCKWOOL社は、2025年に米国で2桁の堅調な売上高の伸びを報告しており、少なくとも2028年までは北米の需要が地域の生産能力を上回ると予想しています。これにより、欧州からの追加輸入が必要になる可能性があります。オーウェンズ・コーニング社の断熱材部門は、2026年第1四半期に8億6,700万米ドルの純売上高を計上しました。同社は、ブランド建築資材への投資に注力していることから、2026年第2四半期の企業収益を26億米ドルから27億米ドルと報告しています。カナダにおける住宅建設活動の鈍化は、ネットゼロ目標に関連する商業施設の改修によって一部相殺されていますが、メキシコでは製造業および都市部の住宅分野において基盤が未発達な状況にあります。改修工事、データセンターの開発、および性能基準の厳格化は、新築住宅建設のみに依存しない需要源となっています。北米での生産体制と技術サポートを備えたサプライヤーは、文書化されたコンプライアンスと安定した供給が求められるプロジェクトにおいて優位な立場にあり、これにより同地域がHVAC用断熱材の主要な需要拠点としての役割を強化しています。
ROCKWOOLは2025年、ドイツとフランスで売上高の減少を記録した一方で、ルーマニア、ポーランド、ハンガリーでは成長が見られました。これは、産業活動や建物の改修が依然として活発な、低コストの東欧諸国への短期的なシフトを示唆しています。規制環境は、欧州全域におけるHVAC断熱材市場の長期的な需要を引き続き支えています。南米は、上場されている地域セグメントの中で最も規模が小さいもの、ブラジルの商業建築および産業用冷凍設備分野には潜在的な需要が見込まれます。また、アルゼンチンとブラジルでは、商品価格や為替リスクに直面しており、これがグローバルメーカーの供給計画を複雑にしています。こうした地域ごとの違いにより、事業拡大を目指すサプライヤーにとって、現地での生産、流通、および製品選定が重要となります。欧州のプロジェクトでは、改修、防火性能、規制順守がより重視される傾向にある一方、南米のプロジェクトでは、投入コストや為替リスクの管理も必要となります。画一的な製品・供給アプローチでは、こうした異なる条件に対応することは困難でしょう。その結果、HVAC断熱材市場では、現地の建築状況に合わせて材料構成、販売支援、生産能力計画を調整できるサプライヤーが有利となります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 厳格な建築物エネルギー効率規制の導入拡大
- 老朽化した建物におけるHVACの改修・改装プロジェクトへの需要の高まり
- 湿度の高い気候における高性能な耐湿性断熱材への需要の高まり
- 暖房・換気・空調(HVAC)システムの電化が進んでいます
- 不燃性および耐火性の断熱材への需要の高まり
- 市場抑制要因
- 原材料価格および製造コストの変動
- 適切な設置および施工による性能への影響
- 厳しい防火・排煙および建築基準法への準拠要件
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- ダクト断熱材
- 配管用断熱材
- 防音ボード
- 断熱済みダクトパネル
- フレキシブル断熱材
- その他の製品
- 素材のタイプ別
- グラスウール
- ストーンウール
- エラストマーフォーム
- ポリウレタン(PUR)フォーム
- ポリイソシアヌレート(PIR)フォーム
- フェノール系発泡体
- ポリエチレンフォーム
- その他の素材
- 用途別
- ダクト断熱材
- 配管用断熱材
- 機器用断熱材
- 空調ユニット(AHU)の断熱材
- エンドユーザー産業別
- 住宅
- 商業
- 産業
- 輸送
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- AFICO
- American Flexible Products
- Armacell
- Climatech
- Glassrock Insulation Co. S.A.E.
- Johns Manville
- Kingspan Holdings(IRL)Limited
- Knauf Insulation
- L'ISOLANTE K-FLEX S.p.A.
- Owens Corning
- Panasonic Corporation
- ROCKWOOL A/S
- Saint-Gobain
- Thermafiber
- Thermaflex
- Ursa Insulation S.A.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日