


慢性疾患管理用SaMD(Software-as-a-Medical Device):市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Software As A Medical Device (SaMD) For Chronic Disease Management - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2118079
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
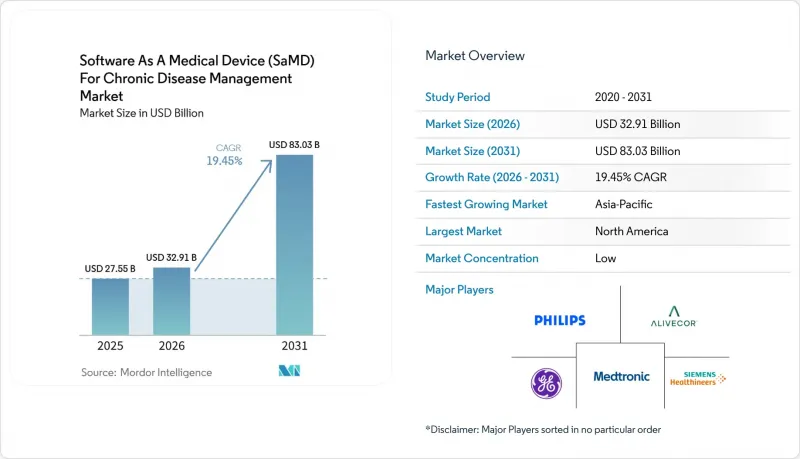
Mordor Intelligenceによると、慢性疾患管理用SaMD(Software-as-a-Medical Device)市場の規模は、2025年の275億5,000万米ドルから2026年には329億1,000万米ドルへと拡大し、2026~2031年にかけてCAGR19.45%で推移し、2031年には830億3,000万米ドルに達すると予測されています。
本レポートは、用途(糖尿病管理、心血管疾患管理、その他)、展開(クラウドベース、オンプレミス、ハイブリッド)、エンドユーザー(ヘルスケアプロバイダ、支払者、患者と在宅ケア、雇用主)、リスククラス(クラスI、クラスII、クラスIII)、地域(北米、欧州、その他)ごとに分類されています。市場予測は、金額(米ドル)ベースで提示されています。
慢性疾患管理用SaMD(Software-as-a-Medical Device)市場の動向と洞察
多疾患併存により増大する慢性疾患の負担
慢性疾患管理用SaMD(Software-as-a-Medical Device)市場において、慢性疾患は依然として需要の主要原動力となっています。これは、治療において長期にわたるモニタリング、繰り返しの介入、より徹底した患者のフォローアップがますます求められるようになっているためです。米国では、慢性疾患と精神疾患が年間医療費の90%を占めており、4,010万人以上のアメリカ人が糖尿病を抱えて生活しています。2024年には、心血管疾患と脳卒中による死亡者数が85万人を超え、世界全体では非感染性疾患による死亡者数が毎年4,000万人を超えています。患者は糖尿病、心血管疾患、代謝性疾患の治療チャネルを同時にたどることが多いため、こうした需要は、さまざまな医療現場にわたって関連する疾患を追跡するソフトウェアを後押ししています。
AIを活用した継続的なリスク層別化と個別化
AIは、慢性疾患管理用SaMD(Software-as-a-Medical Device)市場における価値創出のあり方を変えつつあります。これは、医療チームが定期的な測定値に頼るのではなく、リスクを継続的にモニタリングできるようになるためです。医療用ソフトウェアにおけるAIと機械学習に関するFDAの2025年ガイダンス策定作業では、ライフサイクル管理、承認後の変更管理、より安全なアルゴリズムの更新に焦点が当てられました。変更管理計画が充実したベンダーは、モデルを改良するたびに規制プロセスを中断させることなく、ソフトウェアをより迅速に改善することができます。その結果、市場は、アルゴリズムの性能と、厳格なガバナンス、大規模なデータプール、強固な品質管理システム、継続的な検証を組み合わせたプラットフォームへと移行しつつあります。
臨床検証とエビデンス生成のボトルネック
臨床検証は、慢性疾患管理用SaMD(Software-as-a-Medical Device)市場にとって依然として大きな制約となっています。これは、エビデンスの生成が、標準ソフトウェアのリリースサイクルに比べて時間がかかり、コストもかかるためです。FDAのAI関連のSaMDに関する取り組みは、開発者が初期の認可だけでなく、安全な変更管理と継続的な検証をサポートしなければならないことを示しています。審査の所要期間はデバイスの複雑さによって異なりますが、品質システム、文書管理、ソフトウェアライフサイクルプロセスは、企業が収益を拡大する前に固定費として発生します。2026年に策定された枠組みでは、デジタル医療の適正実施基準(GDPM)と、より一貫性のある検証基準が求められました。しかし、規制の調和が進むまでは、エビデンス要件により、資金力の豊富な企業が引き続き有利な立場に立つことになると考えられます。
セグメント分析
2025年時点で、糖尿病管理は用途全体の39.55%を占め、慢性疾患管理用SaMD(Software-as-a-Medical Device)市場において最大のシェアを占めました。このセグメントは、持続血糖モニタリング、投与量サポート、自動インスリン投与を網羅した成熟したコネクテッドケア・スタックの恩恵を受けました。Dexcomの「G7 15日間持続血糖モニタリングシステム」は2026年2月3日にFDAの認可を取得し、製品の継続的な改良が強調されました。
開発者が、インスリン治療を受けている幅広い患者層を超え、より複雑なユーザー層を対象としたことで、糖尿病用途は拡大を続けました。WellDocは2026年3月、妊娠中の糖尿病患者とインスリンポンプ使用者用の「Rx App」をFDAに登録し、このセグメントにおけるさらなる専門化が進んでいることを示しました。心血管疾患管理は、2026~2031年にかけて21.93%という最も高いCAGRで推移すると予測されており、ケアモデルがより継続的かつデータ駆動型になるにつれて、慢性疾患管理用SaMD(Software-as-a-Medical Device)市場の規模を拡大させるものと見込まれます。
2025年には、クラウドベース導入が64.22%のシェアを占め、展開別における慢性疾患管理用SaMD(Software-as-a-Medical Device)市場の中心的な位置を占め続けています。このモデルは、患者の幅広いアクセス、大規模なデータ保存要件、施設ごとの更新を必要としない定期的なソフトウェア改善をサポートします。また、クラウドアーキテクチャは、反復的なデータ収集と継続的な臨床レビューによって価値が創出される経時的なモニタリングにも適しています。
ハイブリッドモデルは、購入者が機密性の高い健康データをローカルで管理しつつクラウド分析を活用することを求める中、2031年までCAGR22.67%で拡大すると予測されています。病院や医療システムはスケーラビリティを求めつつも、患者データの保存や移動に対するより強力な管理も必要としています。オンプレミス環境は、高度セキュリティが求められる環境、公的医療システム、クラウド移行のスケジュールが遅れている施設において、依然として重要な役割を果たしています。その結果、導入戦略は単なるIT上の選択にとどまらず、臨床と運営上の購入決定の一環となりつつあります。
地域別分析
北米は2025年、慢性疾患管理用SaMD(Software-as-a-Medical Device)市場において42.25%のシェアを占めると予想され、地域市場の中で引き続き首位を維持する見込みです。同地域は、他のほとんどの地域に比べて、より強固な償還チャネル、保険の浸透率の高さ、デジタルヘルス開発者の基盤の広さといったメリットを享受しています。2026年7月5日に開始が予定されているCMSのACCESSモデルは、慢性疾患ケアにおける測定可能な改善が決済の根拠となり得るという、明確な施策的なシグナルを生み出すものと期待されています。また、FDAのTEMPOパイロットプログラムも、慢性疾患における技術を活用した患者転帰の達成に向けた道筋を示すことで、さらなる勢いを与えています。カナダもその重要性を高めており、2025年4月には、Huma Therapeuticsがクラウドベースデジタルヘルスプラットフォームについて、カナダ保健省からクラスII医療機器ライセンスを取得しました。
欧州は、規制された医療基盤と、償還対象となるデジタル治療への関心の高まりに支えられ、ユーザーが提供した草案において依然として第2位の規模を誇る地域となっています。ドイツは、他のほとんどの欧州市場よりもデジタルヘルスの償還に向けた明確な道筋を示している点で際立っています。この枠組みにより、開発者は慢性疾患ケアセグメントにおけるソフトウェアの商業化に向けて、より実践的な参入ポイントを得ることができます。しかし、各国の医療制度によって支払条件や普及率が大きく異なるため、この地域の進展には依然としてばらつきが見られます。
アジア太平洋は、2031年までCAGR23.95%で成長すると予測されており、最も急速に拡大する地域市場となる見込みです。これにより、予測期間中に慢性疾患管理用SaMD(Software-as-a-Medical Device)市場の規模が拡大すると見込まれます。主要経済圏における慢性疾患患者数の多さ、医療費の増加、デジタルヘルスの普及拡大が、この成長を支えています。中国とインドは、特に糖尿病、心血管疾患、呼吸器疾患において、最大の患者層を有しています。iRhythmが2025年5月にセンコーメディカルインスツルメントを通じて「Zio ECG記録・分析システム」を日本で発売したことから、日本は短期的な重要な商業市場としての役割を果たしています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 糖尿病、心血管疾患、COPDの負担の増大
- 価値による医療の拡大と治療成果連動型報酬制度
- AIを活用した継続的なリスク層別化と個別化された介入
- コネクテッドデバイスとの遠隔患者モニタリングの連携
- AIを活用した医療用ソフトウェアに関する規制の明確化
- 医療費総額の削減を求める雇用主と支払者の需要
- 市場抑制要因
- 臨床検証とエビデンス生成のボトルネック
- 治療法と地域による償還額のばらつき
- 電子カルテ(EHR)と医療機器エコシステムとの相互運用性の課題
- データプライバシー、サイバーセキュリティ、AIに関する法的責任リスク
- 供給/バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 用途別
- 糖尿病管理
- 心血管疾患管理
- 呼吸器疾患管理
- 肥満・代謝性疾患管理
- その他の慢性疾患管理
- 展開別
- クラウドベース
- オンプレミス
- ハイブリッド
- エンドユーザー別
- ヘルスケアプロバイダ
- 支払者
- 患者と在宅ケア
- 雇用主
- リスククラス別
- クラスI
- クラスII
- クラスIII
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Abbott Laboratories
- Akili, Inc.
- AliveCor, Inc.
- Boston Scientific Corporation
- Dexcom, Inc.
- GE HealthCare Technologies Inc.
- Hinge Health, Inc.
- Huma Therapeutics Limited
- Insulet Corporation
- iRhythm Technologies, Inc.
- Koninklijke Philips N.V.
- Masimo Corporation
- Medtronic plc
- Noom, Inc.
- Omada Health, Inc.
- ResMed Inc.
- Siemens Healthineers AG
- Tandem Diabetes Care, Inc.
- Teladoc Health, Inc.
- WellDoc, Inc.
第7章 市場機会と将来の展望



