


ドメイン特化型言語モデル:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Domain-Specific Language Models - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 211 Pages
- 納期
- 2~3営業日
- 商品コード
- 2118045
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、ドメイン特化型言語モデル市場の規模は2025年に38億5,000万米ドルと評価され、2026年の47億8,000万米ドルから2031年までに182億5,000万米ドルに達すると推定されており、予測期間(2026年~2031年)におけるCAGRは30.73%となる見込みです。
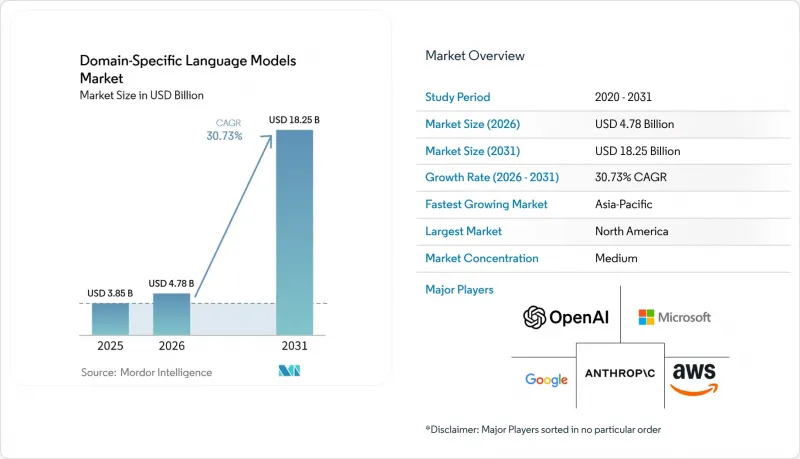
本レポートは、提供(フレームワークおよびサービス)、展開(クラウドおよびオンプレミス)、用途(チャットボットおよびバーチャルアシスタント、コード生成およびレビュー、コンテンツおよびメディア生成、カスタマーサービス自動化、言語翻訳およびローカリゼーションなど)、および地域別に分類されています。市場予測は金額(米ドル)ベースで示されています。
世界のドメイン特化型言語モデル市場の動向と洞察
ドメインに特化した精度に対する企業の需要により、パイロット運用から本番運用へ移行
2025年、金融サービス、医療、法務の各分野において、導入がパイロット段階から本番運用へと移行したことに伴い、ドメイン特化型言語モデル市場における企業の採用が加速しました。規制当局による審査の下で精度が維持されなければならず、ドメイン固有の用語を大雑把に扱うことができない、厳密に定義されたワークフローにおいては、性能の差がより鮮明に現れます。2026年に、より多くの企業がフレームワーク、データセット、評価ルーチンを標準化するにつれ、初期の本格導入は切り替えコストを生み出し、それがドメイン特化型言語モデル市場における顧客の長期的な定着を支えています。
モデルのトレーサビリティに対する規制圧力により、AI調達基準が再構築される
規制上の圧力により、トレーサビリティは、特に金融サービス、ヘルスケア、その他の監督下にある環境において、ドメイン特化型言語モデル市場における必須の購入条件となりつつあります。購入者は現在、管理されたデータセット、監査可能な出力、およびトレーニングに関する文書をより重視するようになっています。これらの機能により、内部レビューや外部のコンプライアンスチェックに必要な労力が軽減されるためです。IEEE IJCNN 2025で発表された調査によると、ドメイン特化型モデルは、文書コンプライアンスチェックにおいてGPT-4やMistral-7Bを上回る性能を示しており、規制対象タスク向けの専用アーキテクチャの必要性を裏付けています。Aveni社のFinLLMスイートは、ベンダー各社がFCA、PRA、EU AI法に関連する規制を含め、金融規制の要件に製品を適合させている実例でもあります。これにより、ドメイン特化型言語モデル市場の調達動向に変化が生じています。なぜなら、選定基準がモデルの広範な人気に依存する割合が減り、出力結果の管理・文書化・レビューが可能であるという証拠がより重視されるようになったからです。こうした機能を事前に提示できるベンダーは、ドメイン特化型言語モデル市場において、新たな企業向けプロジェクトを獲得する上で有利な立場にあります。
高品質なドメインデータの取得コストが開発スケジュールを圧迫
プライバシー、機密性、および法的利用制限により、収集・再利用可能なデータが制限されるため、高品質なドメインデータへのアクセスは、依然としてドメイン特化型言語モデル市場における主要な制約要因となっています。医療機関は患者記録を自由に共有できず、金融機関は厳格な守秘義務に直面し、法律事務所はモデル学習への転用が困難な特権情報ファイルを保有しています。野村総合研究所は、プライバシーの制約下で実際の会話データを収集することが困難であったため、保険コンプライアンス業務において合成データを活用することで、この課題に対処しました。とはいえ、合成データであっても、本番環境レベルのチューニングに活用するには、専門知識、厳格な検証ルール、そして入念なレビューが依然として必要となります。これにより、成熟したデータエンジニアリングチームやコンプライアンスに準拠したデータパイプラインへのアクセスを持たない、ドメイン特化型言語モデル市場における小規模な組織にとっては、コストとリードタイムが増大することになります。その結果、同様のニーズを持ちながらも社内のリソースが乏しい企業に比べて、大企業やインフラ関連のプロバイダーの方が迅速に市場で動きやすくなっているのです。
セグメント分析
2025年、フレームワークはドメイン特化型言語モデル市場において57.74%のシェアを占めました。これは、ほとんどの企業プログラムが依然として、モデルの構築、チューニング、評価、ガバナンスに必要な中核的な基盤から開始されているという事実を反映しています。その基盤の中で、汎用言語モデルフレームワークは多くの場合、出発点としての役割を果たす一方、ドメイン特化型フレームワークは、独自のコーパス、タスク固有の構造、および専門的な評価ロジックを統合することで、より付加価値の高い役割を担っています。この区別がドメイン特化型言語モデル市場において重要となるのは、企業が単なる実験ではなく、規制対象のビジネス固有のタスクにおいて再現性のあるパフォーマンスを必要とするようになると、価値が上位へとシフトするからです。管理されたトレーニング資産、アノテーション手法、および内部ベンチマークを蓄積するフレームワークベンダーは、時間の経過とともに、ドメイン特化型言語モデル市場においてより強固な乗り換え障壁を築く傾向にあります。
ドメイン特化型言語モデル市場において、サービスは2031年までCAGR29.12%で拡大すると予測されています。これは、購入者が単体のモデルへのアクセスではなく、実用的な導入支援を求めるためです。コンサルティングやシステム統合は依然として重要であり、その理由は、ほとんどの企業が依然として、ドメインモデルを内部プロセス、データ資産、レビュー層、およびポリシー管理と連携させるための支援を必要としているからです。組織は、業務の進め方をすでに定義している内部用語、規制用語、出力形式に合わせてモデルの挙動を調整することを求めているため、微調整とカスタマイズが最も付加価値の高いサービス層を形成しています。また、重み、プロンプト、ログを承認された環境内に保持するインフラストラクチャの選択肢を求める企業が増えるにつれ、管理型推論およびホスティングの重要性も高まっています。これにより、ドメイン特化型言語モデル業界のサービス部門は、社内でモデル運用スタックを完全に構築することなく本番環境へ展開したい企業にとって、特に重要な存在となっています。
地域別分析
2025年、北米は41.55%のシェアを占め、ドメイン特化型言語モデル市場において最大の地域市場となりました。この地域は、金融サービス、ヘルスケア、リーガルテック、エンタープライズソフトウェア分野における成熟した顧客基盤に加え、ハイパースケーラーによる充実したインフラストラクチャや、数多くのAIスタートアップの存在という恩恵を受けています。こうした条件により、北米は本番環境への展開において最も確立された環境となっています。これは、企業がツール、コンピューティングリソース、コンプライアンスサービス、統合パートナーを一か所で利用することができるためです。また、多くの大手購入企業がすでにクラウド契約、セキュリティガバナンスチーム、および導入期間を短縮する社内データプログラムを保有しているため、同地域はドメイン特化型言語モデル市場において引き続き重要な位置を占めています。こうした組み合わせにより、一部のワークロードが管理の行き届いたプライベート環境やオンプレミス環境へと移行しつつある中でも、着実なスケーリングが支えられています。
アジア太平洋地域は、2031年までCAGR30.98%で拡大すると予測されており、ドメイン特化型言語モデル市場において最も成長が速い地域となる見込みです。この成長は、各国主導のAI取り組み、現地言語に対する強い需要、そして多くの既製の欧米モデルが提供できる範囲を超える適応性を必要とする企業の使用事例と密接に関連しています。NTTは2026年5月、「tsuzumi 2」のアップデートを行い、日本語のビジネス文書処理や、機密性の高い企業環境に適した導入モードへの継続的な製品投資を示しました。また、Stockmarkも2026年4月に「AI foundation」と題するドキュメントを公開し、実用的な導入に最適化するとともに、企業の文書ワークフローをめぐる活発な現地開発を反映しています。中国では、CNPCの「Kunlun」ドメインモデルが2026年5月までに152のアプリケーションシナリオに展開されており、石油・ガス探査、製油所の運営、資本金融にまたがり、7言語に対応しています。これらの動向は、アジア太平洋地域のドメイン特化型言語モデル市場が、単に輸入された汎用ツールだけではなく、業界固有の使用事例や言語要件によって形作られていることを示しています。
欧州、南米、中東・アフリカは、ドメイン特化型言語モデル市場における次の需要層を形成していますが、それぞれが異なる導入経路をたどっています。欧州では、AIコンプライアンスの義務やデータレジデンシーの要件が市場を形作っており、これらが主権型インフラへの投資や、より管理された企業導入の選択肢を後押ししています。ドイツテレコムは2026年3月、同社の「T-Systems Industrial AI Cloud」が、主権型LLM「SOOFI」のトレーニングのために1万台のGPUを稼働させていると発表し、地域におけるインフラ整備への取り組みの規模を浮き彫りにしました。また、CohereとAleph Alphaも2026年4月、厳格なデータ管理要件を持つ企業や政府向けの主権型AIプラットフォームを構築するため、合併を発表しました。中東およびアフリカでは、主権AIやアラビア語対応の導入が機関レベルで早期に進んでおり、一方、南米は導入サイクルの初期段階にありますが、ブラジルが金融サービスやアグリテック分野で先行的な取り組みを主導しています。これらの地域が相まって、ドメイン特化型言語モデル市場を初期のコア領域を超えて拡大させるとともに、規制、言語、およびコンピューティングリソースへのアクセスが、地域ごとの発展の軌道をそれぞれ異なる形で形作っていることを示しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ドメインに特化した精度に対する企業の需要
- モデルのトレーサビリティと制御された出力に対する規制上の圧力
- 規制対象のワークフローにおける、検索拡張型微調整の台頭
- 小型化・専用モデルによるコスト削減
- 政府によるAI調達とローカルデータ居住要件
- ドメイン固有モデルの垂直型SaaSへの組み込み
- 市場抑制要因
- 高品質なドメインデータの取得コスト
- ミッションクリティカルな用途における評価の難しさと幻覚のリスク
- ドメイン特化型微調整およびモデル運用における人材不足
- 国境を越えたコンプライアンスの断片化
- 業界バリューチェーン分析
- 技術展望
- 規制情勢
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- 提供別
- フレームワーク(汎用およびドメイン特化型言語モデルフレームワークを含む)
- サービス(コンサルティングおよびシステム統合、微調整およびカスタマイズ、マネージド推論およびホスティングを含む)
- 展開別
- クラウド
- オンプレミス
- 用途別
- チャットボットおよびバーチャルアシスタント
- コード生成とレビュー
- コンテンツおよびメディアの制作
- カスタマーサービスオートメーション
- 言語翻訳およびローカライズ
- その他の用途
- 地域別
- 北米
- 米国
- カナダ
- 南米
- ブラジル
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- OpenAI, LLC
- Microsoft Corporation
- Google LLC
- Amazon Web Services, Inc.
- Anthropic PBC
- Meta Platforms, Inc.
- IBM Corporation
- NVIDIA Corporation
- Alibaba Cloud(Alibaba Group Holding Limited)
- Baidu, Inc.
- Tencent Holdings Limited
- Huawei Technologies Co., Ltd.
- Cohere Inc.
- AI21 Labs Ltd.
- Mistral AI SAS
- Databricks, Inc.
- Writer, Inc.
- Abridge AI, Inc.
- Harvey AI, Inc.
- Salesforce, Inc.